西宮・大阪のお金の先生【山下FP企画】
税理士事務所主催 新NISAセミナー開催報告
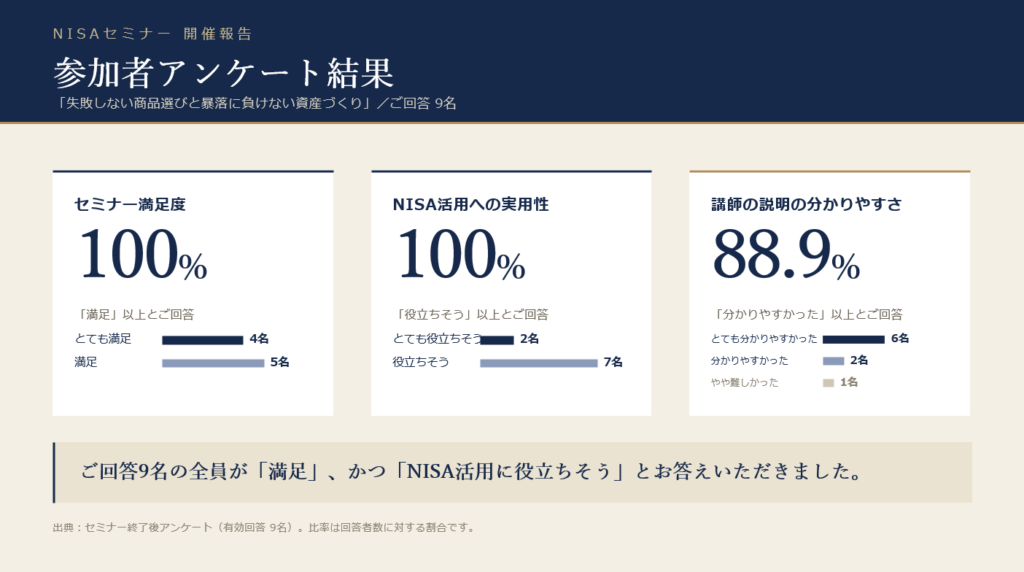
失敗しない商品選びと、暴落に負けない資産づくり
先日、税理士事務所主催の新NISAセミナー
「失敗しない商品選びと、暴落に負けない資産づくり」
を開催いたしました。
当日は、税理士事務所の先生方や職員の皆さま、そしてクライアントの皆さまにご参加いただき、和やかな雰囲気の中で、これからの資産づくりについて一緒に考える時間となりました。ご参加くださった皆さま、誠にありがとうございました。
新NISAへの関心が高まる今、「正しく学べる場」の大切さを感じています
新NISAが始まり、資産づくりに興味を持つ方が増える一方で、
- 何から始めればよいかわからない
- 商品が多くて選び方に迷ってしまう
- 相場が下がったときのことを考えると不安になる
- 自分に合った投資額がわからない
このようなお悩みを持つ方も多くいらっしゃいます。
本やインターネットでも情報は得られますが、情報が多い時代だからこそ、
「自分にとって何が大切なのか」
「何を基準に判断すればよいのか」
を、落ち着いて整理できる場が必要なのだと、あらためて感じました。
今回のセミナーでは、制度の説明だけにとどまらず、
失敗しにくい商品選びの考え方 や
相場の変動に振り回されないための資産づくりの視点
を、できるだけわかりやすくお伝えしました。
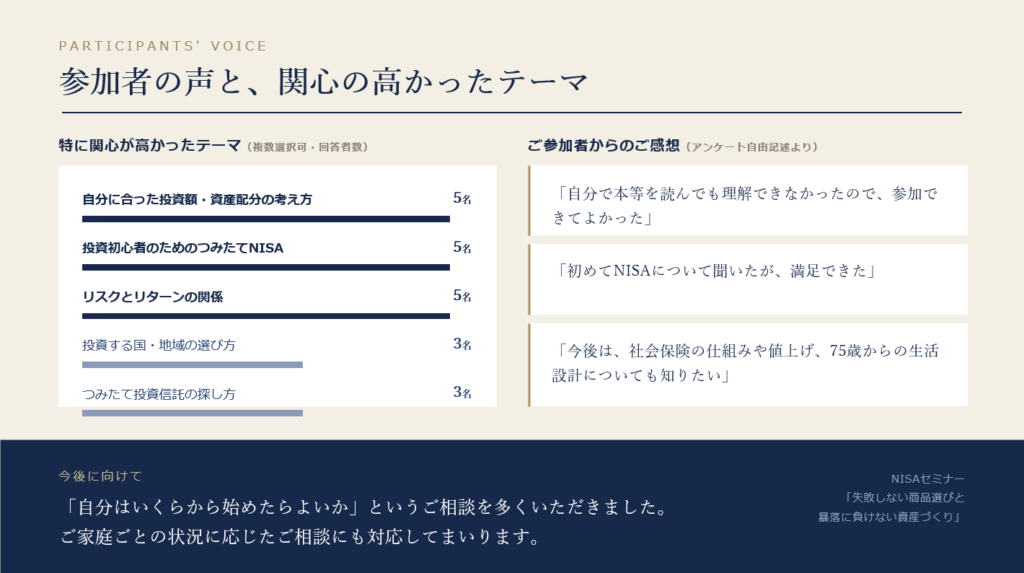
参加者の皆さまからは、実践につながる前向きな反応をいただきました
ご参加いただいた皆さまからは、
- 自分で調べていてもわからなかったことが整理できた
- 将来のお金について考えるきっかけになった
- NISAが少し身近に感じられた
- 一般論だけでなく、自分ごととして考えられた
といったご感想をいただきました。
特に、
「自分に合った投資額や資産配分をどう考えるか」
というテーマへの関心は高く、多くの方が「知識」だけでなく、実際の行動につながる判断の軸を求めていらっしゃることが伝わってきました。
資産づくりは、単に商品を知ることが目的ではありません。
ご自身の家計やライフプランに合った形で、無理なく続けられること がとても大切です。
その意味でも、今回のように、専門家と一緒に落ち着いて学べる機会には大きな意義があると感じています。
社員・職員・お客様の安心につながる「学びの機会」として
今回の開催を通して、こうしたセミナーは単なる金融知識の勉強会ではなく、
働く方やそのご家族の将来不安をやわらげるきっかけ にもなると感じました。
たとえば、企業経営者の方にとっては、社員の皆さまが将来のお金について安心して考えられる機会をつくることは、福利厚生の一環としても大きな意味があります。
また、税理士事務所様にとっては、職員の皆さまや顧問先様との信頼関係を深める場として活用いただけます。
さらに、クリニックや医院の院長先生にとっても、スタッフの皆さまの安心感や定着支援につながる、やさしい福利厚生施策のひとつとしてご検討いただける内容です。
お金の話は大切でありながら、日常の中ではなかなか落ち着いて学ぶ機会を持ちにくいものです。
だからこそ、職場や身近なコミュニティの中で、安心して学べる場を設けることには大きな価値があります。
「自社でも開催したい」と感じていただける内容を目指しています
私がこのようなセミナーで大切にしているのは、難しい言葉を並べることではなく、
初心者の方にもわかりやすく、実際の暮らしに結びつけて考えられること です。
そのため、
- 投資が初めての方にも伝わる内容
- 不安をあおるのではなく、落ち着いて判断するための考え方
- 制度説明だけで終わらない、実生活に役立つお金の話
を意識してお話ししています。
「社員向けの福利厚生セミナーとして開催したい」
「職員研修の一環として取り入れたい」
「顧問先サービスのひとつとして企画したい」
「院内スタッフ向けに、お金の基本を学ぶ機会をつくりたい」
そのようにお考えの経営者様、税理士事務所様、院長先生にも、取り入れていただきやすい内容です。
個別相談・セミナー開催のご相談も承っています
セミナーをお聞きいただいたあとには、
「自分の場合はどう考えたらいいのだろう」
「無理のない積立額はどれくらいだろう」
と、さらに具体的に考えたくなる方もいらっしゃいます。
そのような方に向けた個別相談も、丁寧に承っております。
また、企業様・税理士事務所様・クリニック様などでの福利厚生や顧客向け企画としてのセミナー開催についてもご相談いただけます。
ご参加される方の層や目的に合わせて、わかりやすくお届けできるよう内容を整えておりますので、どうぞお気軽にお問い合わせください。
「自社でも一度開催してみたい」
そう感じていただけましたら、お気軽にご相談ください。
お問合せはこちらです
【無料オンラインセミナー】50代から考える、後悔しないための資産形成
介護・相続・老後資金――「まだ先のこと」が、現実になる前に
「老後のお金、このままで本当に大丈夫?」
「親の介護が始まったら、いくら必要になる?」
「自分に何かあったとき、誰に何を頼めばいい?」
「NISAやiDeCoで運用しているけれど、このままで大丈夫?」
50代になると、それまで別々に考えていた「老後資金」「介護」「相続」が、少しずつ一つの問題としてつながり始めます。特に、これからのお金や暮らしについて自分で判断し、準備しておきたい方にとっては、資産を増やすことだけでなく、病気や介護が必要になったときの備え、財産の管理や住まいについても、元気なうちから考えておくことが大切です。老後資金だけを考えて運用していても、親や自分の介護費用、退職後の生活費、大切な人への資産の残し方まで含めて考えていなければ、せっかく準備したお金が思わぬところで足りなくなることがあります。そこで今回、これからの人生を安心して過ごすための無料オンラインセミナーを開催します。
「50代から考える 後悔しないための資産形成」
老後のお金は、単に「いくら貯めればよいか」だけで決まるものではありません。大切なのは、
- これから入ってくるお金
- これから使うお金
- もしものときに守るお金
- 将来、大切な人に残すお金
を一つの地図にして、全体を見ながら準備することです。カーナビも、現在地と目的地が分からなければ、正しい道を案内できません。老後の資産形成も同じです。このセミナーでは、50代から考えておきたい介護・相続・老後資金について、難しい専門用語をできるだけ使わず、実際の相談事例を交えながら分かりやすくお伝えします。ご夫婦で将来を考えたい方はもちろん、これからの人生について一人で考え、決めていくことに不安を感じている方にも役立つ内容です。
このような方におすすめです
- 年金だけで老後を暮らせるのか不安
- 老後資金をいくら準備すればよいか分からない
- NISAやiDeCoを利用しているが、このままでよいのか迷っている
- 退職金をどのように管理・運用すればよいか知りたい
- 親の介護費用や、自分自身の将来の介護が心配
- 将来、自分に何かあったときのお金の管理が気になる
- 頼れる家族が近くにいないため、今から備えておきたい
- 財産を誰に、どのように残すか整理しておきたい
- 50代からでも間に合う資産形成の方法を知りたい
- 貯めるだけではなく、上手な使い方・守り方・残し方も考えたい
セミナーで目指すこと
不安は、正体が分からないままにしていると、どんどん大きくなります。しかし、これから必要になるお金を整理し、準備の順番が見えてくると、漠然とした不安は「今からできる具体的な行動」に変わります。家族構成や暮らし方によって、必要な準備は一人ひとり異なります。夫婦だから安心、一人だから不安と単純に決まるものではありません。大切なのは、自分の状況に合った備えを、元気なうちから整えておくことです。「もっと早く知っておけばよかった」と後悔しないために。まだ元気で、選べる方法がたくさんある今から、これからの人生とお金について一緒に考えてみませんか?
開催概要
開催日 2026年9月19日(土)・9月20日(日)
開催時間 各日とも、次の3回開催です。
- 午前の部 10時~11時30分
- 午後の部 14時~15時30分
- 夜の部 20時~21時30分
※各回とも内容は同じです。ご都合のよい時間をお選びください。
開催方法
Zoomによるオンライン開催
ご自宅からパソコン・タブレット・スマートフォンでご参加いただけます。
参加費 無料
定員 各回定員あり ※定員に達し次第、受付を終了します。
講師 山下幸子 CFP®・独立系ファイナンシャルプランナー
FPとして25年以上、2,000世帯を超える個別相談に携わってきました。教科書だけでは分からない、実際の相談現場で見てきた事例をもとに、50代からのお金の準備を分かりやすくお伝えします。ご夫婦やご家族からのご相談だけでなく、お一人で暮らす方の老後資金、住まい、介護、相続についても、それぞれの事情やご希望に合わせたご相談をお受けしています。
ご参加いただいた方全員にプレゼント
セミナーにご参加いただいた方全員に、これからの資産計画に役立つ次の2つの資料を、もれなくプレゼントします。
①「枯れない財布」試算シート
老後のお金が何歳まで持つのかをご自身で確認できるExcel試算シートです。資産額や生活費などを入力し、これからのお金の流れを考えるためにお使いいただけます。
②「お金の健康診断」チェックリスト
現在の貯蓄・運用・保険・老後資金などを確認し、見直したいポイントを整理できるチェックリストです。
個別相談のお申し込み特典
セミナーに参加後、山下FPの個別相談をお申し込みいただいた方には、書籍『退職金で損する人・得する人』 山下幸子監修―確定拠出年金・企業型DC・iDeCoを分かりやすく解説―をプレゼントします。
※無料個別相談の詳細は、セミナー内でご案内します。
これからの人生を楽しむために、今、お金の地図を描きましょう
50代からの資産形成は、ただ資産を増やすことが目的ではありません。これからの人生で、「何にお金を使いたいのか」「どのような暮らしを続けたいのか」「自分に何かあったとき、誰に何を託したいのか」を考え、その希望をかなえるためにお金を整えていくことが大切です。老後のお金について、何となく不安なまま過ごすのではなく、今できることを一つずつ整理してみませんか?ご夫婦での参加はもちろん、お一人での参加も歓迎いたします。ご自身の将来について、自分のペースで考えたい方も、どうぞ安心してご参加ください。各回とも定員がありますので、ご希望の方はお早めにお申し込みください。
人生100年時代の資産マスタープラン 日本FP協会大阪支部主催FPフォーラムに登壇 事前申込み280名、雨天にもかかわらず202名が来場
2026年6月20日、日本FP協会大阪支部主催のFPフォーラムにて、
「人生100年時代の資産マスタープラン ~一生枯れない財布をつくるために今知っておくべきこと~」
をテーマに講演いたしました。
当日はあいにくの雨にもかかわらず、202名の方にご来場いただき、会場はほぼ満席となりました。
事前申込みは280名にのぼり、老後資金、年金、NISA、介護費用、退職後の資産防衛といったテーマへの関心の高さを実感する機会となりました。
講演中は、多くの参加者の方が熱心にメモを取りながら耳を傾けてくださり、終了後には質問の列もできました。
将来のお金に対する不安が高まるなかで、単なる制度説明ではなく、「これから何を知り、どう備え、どう行動すべきか」を実務的にお伝えしたことが、強い反響につながったものと感じています。
講演概要
人生100年時代を迎えた今、老後のお金に対する不安は年々大きくなっています。
物価上昇、社会保険料の増加、年金制度への不安、介護費用の上昇など、これまでの常識だけでは対応しきれない時代になりました。
今回の講演では、そうした社会環境の変化を踏まえ、「老後のお金をどう増やし、どう守り、どう備えるか」について、最新データをもとにわかりやすく解説しました。
とくに、いわゆる「老後2,000万円問題」については、インフレによって必要資金がさらに増える可能性があること、また介護費用や税金・社会保険料の負担増が家計へ与える影響についても、具体的な数字を交えてお伝えしました。
私が一貫してお伝えしたのは、不安を煽ることではありません。
大切なのは、現状を正しく知り、早めに準備を始めることです。
人生100年時代のお金の備えは、
「増やす」「守る」「貯める」「長く稼ぐ」
という4つの視点を持つことで大きく変わります。
預金だけに頼るのではなく、資産形成を学び、年金制度を理解し、介護や医療への備えを考え、自分自身の人生設計とあわせてお金の対策を進めていくこと。
それが、私の考える「100歳まで枯れない財布」の土台です。
講演テーマ
- 人生100年時代に本当に必要な老後資金
- 物価上昇が家計と資産に与える影響
- 年金だけで生活は成り立つのか
- NISA・積立投資の活用法
- 介護費用としてどの程度の備えが必要か
- 退職金を守り、活かすための考え方
参加者の反応
講演中は、多くの方が熱心にメモを取りながら受講され、会場全体に高い集中感がありました。
終了後には複数の質問が寄せられ、老後資金や資産形成、介護への備えについて、「今の自分に必要な準備を具体的に知りたい」という強い関心が感じられました。
制度や数字だけを説明するのではなく、生活者目線で、「実際にどう備えるべきか」まで踏み込んでお話ししたことが、参加者の安心と行動意欲につながったものと考えています。
FP山下の講演の特徴
私は24年以上にわたりファイナンシャルプランナーとして活動し、これまでに2,000世帯を超える個別相談に携わってきました。
現場で数多くのご相談を受けてきたからこそ、制度や理論の説明だけで終わらず、参加者の方が「自分ごと」として理解できる講演を大切にしています。
老後資金、年金、NISA、介護費用、退職金の活用など、関心の高いテーマを扱いながら、
わかりやすさ・実践性・安心感を重視した講演を行っています。
実績欄
講演名
人生100年時代の資産マスタープラン
~一生枯れない財布をつくるために今知っておくべきこと~
主催
日本FP協会大阪支部
開催日
2026年6月20日
会場
日本FP協会大阪支部主催 FPフォーラム
事前申込み
280名
来場者数
202名
主な講演内容
老後資金 / 年金 / NISA・積立投資 / 介護費用 / 退職金活用 / インフレ時代の資産防衛
講演の反響
雨天にもかかわらず200名超が来場。会場はほぼ満席となり、講演中は熱心にメモを取る参加者が多く見られ、終了後には質問が相次ぎました。(時間いっぱいだったため、終了後に私のところに質問に来る方多数ありました。)日本FP協会の関係者の方も足元の悪い中、参加率が高いことに驚かれました。
メッセージ
ご参加いただいた202名の皆さま、そして貴重な機会をいただいた日本FP協会大阪支部の皆さまに、心より感謝申し上げます。
今後もFP山下として、企業・団体・自治体・医療機関・公務員団体などに向けて、人生100年時代に必要なお金の知識と備えを、実務に根ざしたわかりやすい内容でお伝えしてまいります。
講演のご依頼・お問い合わせ
老後資金、年金、NISA、介護費用、退職前後の資産防衛、ライフプラン設計などをテーマに、企業・自治体・各種団体向けの講演を承っております。
24年以上のFP実務と、2,000世帯を超える個別相談経験をもとに、参加者の立場に合わせた、わかりやすく実践的な内容でお届けいたします。
社員向けセミナー、住民向け講演会、福利厚生研修、退職準備セミナーなどをご検討の際は、ぜひご相談ください。
講演テーマや開催形式、時間、対象者に応じて柔軟に対応いたします。
講演依頼・お問い合わせは、お問い合わせフォームよりお気軽にご連絡ください。
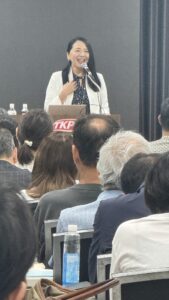
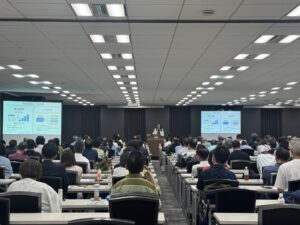
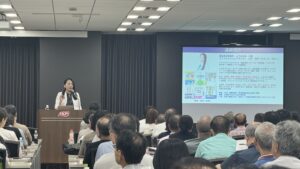
【納税協会主催】「社長、老後は大丈夫ですか?」セミナーレポート:人生100年時代を生き抜く経営者のための資産防衛術
1. 経営者が直面する「事業継続と資産防衛」への危機感
先日、納税協会主催による「第13回特別講演会」が開催されました。回を重ねるごとに重要性を増す本講演会ですが、今回のテーマは、組織のリーダーにとって避けては通れない「経営者の老後リスクと資産のゆくえ」です。
会場は、自社の将来だけでなく、認知症による経営権の凍結リスクや、法人・個人資産の橋渡しといった切実な課題を抱える経営者の方々で埋め尽くされ、文字通りの「満員御礼」となりました。人生100年時代、単なる「老後資金の準備」に留まらない、戦略的なアセットマネジメントへの関心の高さが浮き彫りとなった熱気あふれる講演会をレポートします。
2. セミナー概要:経営者のための「お金の全体設計」戦略
本セミナーでは、山下FP企画の代表であり、経営者の資産防衛に精通した山下幸子氏が登壇。「全体設計」という視点から、経営者の直面するであろう課題について、お話をいたしました。
【講師】 山下FP企画 代表 山下幸子 氏
【タイトル】 「社長、老後は大丈夫ですか? 〜認知症・介護・相続・そして子や孫へ〜 人生100年時代の“お金の全体設計”セミナー」
【主な講義内容】 経営者の「守り」と「攻め」を統合した、極めて実効性の高い項目が網羅されました。
- 経営権を守るための備え: 認知症・介護による「経営停止リスク」への具体的対策
- 承継の全体設計: 親族内承継・事業承継を見据えた相続対策の核心
- 資産の継続性: 家族信託を活用した、確実な資産バトンの渡し方
- 三世代運用戦略: 会社と家族、そして孫の代までを見据えた長期資産運用
- 税務と資産防衛: 納税と資産形成のバランスを最適化する視点
3. 参加者の声:データが証明する「経営者視点」への高評価
セミナー後のアンケート結果(ソース資料)によると、参加者の満足度は極めて高く、「内容の分かりやすさ」「今後の備えへの役立ち度」において、大半の経営者が最高評価を寄せています。
特に注目すべきは、アンケート項目「Q6:同じ立場の方におすすめしたいか」に対し、大多数が「ぜひおすすめしたい」と回答している点です。経営者同士の共通言語で語られる戦略が、いかに信頼を得ているかを物語っています。
| 重点テーマ | 経営者にとっての戦略的意義(参加者の評価) |
|---|---|
| 認知症・介護への備え | 経営権凍結リスクへの「リスクマネジメント」として非常に有益 |
| 相続・事業承継対策 | 法人資産と個人資産を統合して考える「出口戦略」の重要性を実感 |
| 三世代運用・投資 | 投資への関心が喚起され、「より詳しく聞きたい」との具体的な要望が続出 |
| 家族信託・生命保険 | 資産を確実に次世代へ繋ぐ「レガシー・プランニング」の具体策として評価 |
4. 現場レポート:対話と実践が生み出すポジティブな熱量
講演中は経営者が抱える漠然とした不安を、データと実例を用いてロジカルに解き明かしていきました。
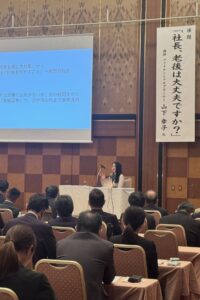
会場内では、配布資料が書き込みで埋まるほど熱心にメモを取る参加者の姿が目立ちました。質疑応答では、「投資についてもう少し詳しく聞きたい」といった具体的な運用相談や、事業承継に紐づく深い質問が次々と寄せられました。単なる知識の伝達ではなく、自社の、そして家族の未来を守るための「戦略会議」のような、前向きでかつ明日から取り組める事もしっかりお伝えできたと思います。
5. 講師・山下幸子が「経営者向けマネーセミナー講師」に選ばれる理由
アンケート結果(IMG_0008等)から読み取れる、山下氏が講師として圧倒的な支持を受ける理由は以下の3点に集約されます。
- 「三世代」を見据えた超長期的視点 短期的な資産形成ではなく、子や孫まで含めた「三世代運用」を提唱。経営者が最も重視する「一族の永続的な繁栄」に直結する視点を持っています。
- 専門用語を排除した「経営者目線」の解説 複雑な税務や金融商品を、経営実務に即した平易な言葉で解説。「内容がスッと入る」という評価は、多忙な経営者にとって最大の価値となっています。
- 資産運用の「具体性」を刺激する力 「投資についてさらに詳しく学びたい」という声が多く挙がっているように、参加者のアクションを促し、より深いコンサルティングニーズを引き出す能力に秀でています。
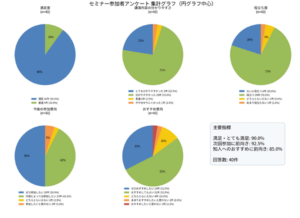
6.アンケート集計結果の動画
7. まとめ:経営者団体・組織運営の皆様へ
今回の納税協会での成功事例が示す通り、「経営者の老後リスクと資産防衛」は、今、組織のメンバーが最も渇望しているテーマです。本セミナーは単なる教育プログラムではなく、会員企業のリスクを軽減し、永続的な事業継続を支援する「会員満足度向上のための戦略的ソリューション」です。
山下FP企画では、各団体の特性や課題に合わせ、以下のテーマを自由にカスタマイズして提供可能です。
- 「認知症による経営権凍結」を回避する家族信託の実務
- 三世代先まで資産を残す「経営者のための投資戦略」
- 法人と個人の資産を最適化する「究極の出口戦略」
貴団体の会員様が抱える「目に見えないリスク」を安心に変え、次世代への確かな架け橋を築くため、ぜひ本プログラムの導入をご検討ください。
【講演・セミナー設計のご相談・お申し込み】 貴団体のニーズに合わせたカスタマイズ・セミナーのご提案を承ります。詳細および実施のご相談は、山下FP企画までお気軽にお問い合わせください。
【大阪・参加無料】資産形成を学ぶ「100年時代の資産マスタープラン」セミナー開催|日本FP協会
大阪梅田で開催される無料セミナー「100年時代の資産マスタープラン」。家計管理と資産形成をテーマに、人生100年時代を見据えたお金の考え方をわかりやすく学べます。事前申込制・先着200名です。
将来のお金に不安を感じている方、これから資産形成を始めたい方へ。
日本FP協会 大阪支部では、2026年6月20日(土)に大阪梅田で無料セミナー「100年時代の資産マスタープラン」を開催します。物価上昇や年金不安、超長寿社会といった時代背景のなかで、家計管理と資産形成の両面から、これから先に役立つお金の考え方を学べる内容です。
「何から始めればよいかわからない」「老後資金に備えたい」「家計を見直したい」。そんな方にとって、本セミナーはお金の基礎を見つめ直すきっかけになります。参加は無料、事前申込制です。気になる方は、ぜひお早めにご確認ください。
まずはお申込みをご検討ください
本セミナーは事前申込制・先着200名です。参加を希望される方は、下記の日本FP協会 大阪支部の案内ページからお申込みください。
▶ お申込みはこちら
日本FP協会 大阪支部 申込み案内ページ
人生100年時代の資産マスタープランとは?
チラシでは、本セミナーのメッセージとして「一生枯れない財布をつくるために、今知っておくべきこと」が打ち出されています。将来への漠然とした不安に対して、目先の節約術や一時的な対処法ではなく、長く使えるお金の考え方を学べることが大きな特長です。
人生100年時代といわれる今、家計管理だけでなく、資産形成も含めた総合的な視点が求められています。本セミナーでは、守りの家計管理と攻めの資産形成の両面から、将来を見据えたマネープランの考え方をわかりやすく学べます。
このセミナーが選ばれる理由
本セミナーの魅力は、専門的なテーマを身近な暮らしの視点で学べる点にあります。お金の知識に自信がない方でも参加しやすく、これから資産形成を始めたい方や、今の家計を見直したい方にとって実践的な内容です。 さらに、参加無料であることに加え、参加者には日本FP協会発行の冊子プレゼントも案内されています。セミナーで学んだ内容を自宅で振り返りやすく、学びを行動につなげやすい点も魅力です。
こんな方におすすめ
老後資金への備えを考え始めたい方、資産形成を基礎から学びたい方、日々の家計管理を見直したい方におすすめです。とくに、「将来のお金がなんとなく不安」「投資や資産形成に興味はあるが、何から始めたらよいかわからない」という方に向いています。 大阪で参加しやすい無料のマネーセミナーを探している方にとっても、参加しやすい機会といえるでしょう。
講師は山下 幸子氏
講師を務めるのは、山下FP企画代表・100歳人生コンサルタント®・CFP®認定者(ファイナンシャル・プランナー)の山下 幸子氏です。独立系FP事務所を設立後、「100歳まで豊かに暮らす」をテーマに、家計改善から資産運用まで幅広くサポートされている実務家FPとして活動されています。 消費者目線でわかりやすい解説に定評があり、初めてお金のことを学ぶ方にも理解しやすいセミナーが期待できます。
開催概要
セミナー名
100年時代の資産マスタープラン
開催日
2026年6月20日(土)
時間
14:00~16:00(受付開始 13:30)
会場
TKPガーデンシティPREMIUM大阪梅田新道
大阪市北区曽根崎2-3-5 梅新第一生命ビルディング11階
参加費
無料
申込方法
事前申込制
定員
先着200名
会場は大阪梅田エリアでアクセスしやすい立地
会場はTKPガーデンシティPREMIUM大阪梅田新道です。大阪・梅田エリアで参加しやすく、お仕事帰りや休日の学びの機会としても検討しやすい会場です。詳しい場所はチラシ記載の案内をご確認ください。
申込み方法・お問い合わせ先
申込みは、日本FP協会 大阪支部の案内ページ、またはチラシ掲載のQRコードから行えます。事前申込制のため、参加を希望される方は早めの申込みがおすすめです。
参加無料のこの機会に、将来のお金について学びませんか
将来のお金の不安は、知識を得ることで整理しやすくなります。今回のセミナーは、家計管理と資産形成をバランスよく学びたい方にとって、実践的で参加しやすい機会です。まずは正しい知識を身につける第一歩として、参加を検討してみてはいかがでしょうか。
▶ お申込みはこちら
日本FP協会 大阪支部 申込み案内ページ
テレビ取材で伝えきれなかった、物価高時代の家計管理のポイント
先日、関西テレビ「newsランナー」にて、物価高が続くなかで家計をどのように見直していくべきかについてお話しする機会をいただきました。番組では、4月から食料品や調味料を中心に2,798品目の値上げが予定されていること、さらに今後も家計への負担が続く可能性があることが紹介されました。限られた放送時間のなかでは、どうしても要点のみのお話になりましたので、本記事では、テレビでは十分にお伝えしきれなかった視点を整理して補足したいと思います。
物価上昇が長引く局面では、「なんとか我慢して乗り切る」という発想だけでは家計管理が続きません。大切なのは、支出を感覚で抑えようとするのではなく、家計の構造を見直し、無理なく継続できる形に整えていくことです。今回は、物価高時代に家計を守るうえで重要な考え方を、実務的な視点からお伝えします。
物価高のいま、家計管理で最初に必要なのは「自分を責めないこと」
番組の中でも、以前と同じように買い物をしているにもかかわらず、会計額だけが大きく増えている家庭の様子が紹介されていました。特に食料品や日用品は生活に直結する支出であるため、節約意識が高いご家庭ほど「やりくりが足りないのではないか」とご自身を責めてしまいがちです。けれども、今の状況は個人の努力不足ではなく、生活コスト全体が上昇していることによる影響が大きいと捉えるべきです。
家計管理を立て直す第一歩は、「頑張りが足りない」と考えることではなく、現在の環境変化を正しく理解することです。背景を誤ると対策も誤ります。まずは、支出増加の原因が自分の気の緩みなのか、それとも社会全体の物価上昇なのかを切り分けることが重要です。いま必要なのは反省ではなく、現状を見える化し、冷静に再設計することです。
家計見直しは、まず固定費から着手する
家計を改善しようとすると、多くの方が最初に食費を削ろうとします。しかし、優先順位として先に見直すべきなのは固定費です。番組内でも、家計を整理したうえで、まず通信費や保険料などの固定費を見直し、その後に食費や日用品などの変動費を調整することがポイントとして示されていました。
固定費の見直しが有効なのは、一度改善できれば、その効果が毎月継続するからです。たとえば、スマートフォン料金のプラン変更、不要なオプションの解約、保障内容が過大になっている保険の見直し、使っていないサブスクリプションの整理などは、生活の満足度を大きく損なわずに支出を圧縮できる代表例です。
日々の買い物で細かく我慢を積み重ねるよりも、まず毎月自動的に出ていく支出を整えるほうが、家計改善の効果は安定しやすくなります。節約を「つらいもの」にしないためにも、固定費から見直すという順番は非常に重要です。
食費は「感覚」ではなく「基準」で管理する
番組では、食費について手取り収入の15%以内をひとつの目安として考える方法が紹介されていました。もちろん、これはすべての家庭にそのまま当てはまる絶対的な正解ではありません。家族構成、子どもの年齢、住んでいる地域、仕事や健康状態によって適正額は変わります。ただし、何らかの基準を持つことには大きな意味があります。
家計が苦しくなる原因の一つは、「何となく増えている」という状態を放置してしまうことです。数字の基準がないと、どこまでが適正で、どこから見直しが必要なのか判断できません。まずは、毎月の手取り収入に対して、食費がどれくらいの割合を占めているのかを確認してみてください。それだけでも、家計の見え方は大きく変わります。
また、最近は「買いすぎていないのに食費が増える」ということが十分に起こり得ます。番組内でも、以前は4,000円程度で済んでいた買い物が、5,000円、6,000円とかかるようになったという実感が紹介されていました。こうした状況では、感覚だけでやりくりしようとせず、基準をもとに見直す姿勢が欠かせません。
物価高への対応は、特別な節約術より「買い方」の改善が効く
節約というと、安い食材だけで献立を組む、極端に外食を減らす、好きなものを我慢する、といったイメージを持たれがちです。しかし実際には、家計改善において効果が高いのは、特別なテクニックよりも日常の買い方の改善です。番組でも、買い物の回数を減らすこと、価格を比較してスーパーを使い分けること、作り置きを活用すること、ついで買いを減らすことなど、基本的で再現性の高い工夫が紹介されていました。
家計管理で大切なのは、「一度だけ頑張る方法」ではなく、「毎月続けられる方法」を選ぶことです。まとめ買いが合う方もいれば、週に数回の計画的な買い物が合う方もいます。正解は一つではありませんが、少なくとも“無意識の出費”を減らす工夫は、どのご家庭にも取り入れやすい対策です。
買い物は、金額だけでなく行動習慣の影響を大きく受けます。だからこそ、何を買うかだけではなく、「どの頻度で」「どこで」「どの状態で」買い物に行っているかまで見直すことが、家計改善には重要です。
値上がりしている商品ばかりでなく、価格が安定している食材にも目を向ける
番組内では、値上がりする商品が多い一方で、キャベツ、もやし、じゃがいもなど、比較的価格が安定している食材もあることが紹介されていました。こうした食材をうまく活用することは、物価高の中で食費を調整するうえで有効です。
家計管理というと、「値上がりしたものをどう避けるか」に意識が向きやすいのですが、実際には「いま使いやすい食材をどう取り入れるか」という発想のほうが現実的です。買わない努力だけで家計を守ろうとすると、食事の満足度が下がり、ストレスもたまりやすくなります。反対に、安定している食材を軸に献立を組み立てることができれば、無理なく出費を調整できます。
節約は、生活の質を落とすことではありません。選び方を変えることで、支出を抑えながら暮らしの安定を保つことは十分可能です。
節約は「削ること」ではなく、「続けられる形に整えること」
番組の中で、個人的に非常に大切だと感じたのは、楽しみまで一律に削らないことの重要性です。生活のなかには、数字だけでは測れない価値があります。気分転換になる時間、前向きに働くための支出、自分らしさを保つための習慣まで全て切り詰めてしまうと、節約は長続きしません。番組でも、節約を厳しくしすぎると反動が起こりやすいという趣旨の内容が紹介されていました。
家計改善は短期決戦ではなく、長く続ける前提で考えるべきものです。そのためには、「何を削るか」と同時に「何は残すか」を考える必要があります。すべてを削る方法は、数字の上では効果が出ても、生活全体としては持続しにくいのです。
本当に必要なのは、我慢の総量を増やすことではなく、家計に優先順位をつけることです。支出のすべてを均等に削るのではなく、自分や家族にとって大切なものを残しながら、改善できる部分を整えていく。その視点が、物価高の時代にはますます重要になります。
これからの家計管理は「備える力」が問われる
番組では、今後、夏頃に向けて本格的な値上げの影響がさらに出てくる可能性についても触れられていました。つまり、現在の物価高は一時的なものとして楽観視できる段階ではなく、今後の生活設計にも反映させる必要がある局面に入っているということです。
このような環境下で重要なのは、不安に流されて買いだめをすることではなく、家計の土台を整えることです。毎月の固定費を確認する。食費の基準を持つ。買い物の習慣を見直す。無理のない範囲で継続できる方法を選ぶ。こうした基本を押さえるだけでも、家計の安定感は大きく変わります。
派手な節約術や一時的な対処法よりも、続けられる仕組みをつくること。これこそが、先の見えにくい時代に家計を守るための現実的な方法です。
まとめ|家計管理は「我慢」ではなく「設計」
テレビでは限られた時間のなかでポイントを絞ってお伝えしましたが、私が本当にお伝えしたいのは、家計管理は我慢ではなく設計であるということです。物価高が続く今、必要なのは、自分を追い込むことでも、やみくもに削ることでもありません。現状を把握し、優先順位を決め、無理なく続けられる形に整えていくことです。
- 固定費から見直すこと
- 食費を基準で考えること
- 買い方を整えること
- 削りすぎず、続けられる家計にすること
これらを一つずつ積み重ねることで、家計は着実に安定していきます。物価高の時代だからこそ、目先の節約だけでなく、暮らし全体を見渡した家計管理が求められています。
ご相談をご希望の方へ
物価高の影響は、ご家庭の収入、家族構成、住居費、教育費、働き方によって現れ方が異なります。一般的な節約術だけでは解決しにくい場合も少なくありません。
「固定費の見直しをどこから始めればよいかわからない」
「食費や生活費の適正額を知りたい」
「家計簿をつけても改善につながらない」
「今の家計で将来に備えられるか不安がある」
このようなお悩みがある方は、ぜひお気軽にご相談ください。ご自身の状況に合った家計の整え方を、一緒に整理していきましょう。
参考動画:関西テレビ「newsランナー」出演動画
【2026年完全版】年収の壁・全年代まとめ~4チャンテレビ取材の完全解説~
執筆者:CFP 山下幸子(ファイナンシャルプランナー)
2026年3月23日放送の「MBS よんチャンTV」に出演。放送内では時間の都合上お伝えしきれなかった「学生」「パート主婦・主夫」「シニア・60歳以上」の年代別の年収の壁の最新ルールと対策を、このブログ記事で完全解説します。2026年は制度改正が目白押しの「働き方見直しの年」です。ご自身の年代に合わせてチェックしてください。
3月23日(月)放送 4チャンテレビ 4月から変わるお金 ↓
1. 【全体像】全年代の「年収の壁」早見表(2026年版)
まずは、ご自身やご家族がどこに当てはまるのか、全体像を確認しましょう。2026年は年齢によって「壁」の金額が大きく異なります。
| 対象者 | 社会保険の壁(親や配偶者の扶養) | 税金の壁(所得税・控除) |
|---|---|---|
| 学生(19〜22歳) ※主に大学生・短大生 | 150万円未満 | 親の控除満額:150万円 自分の非課税:178万円 |
| 学生(18歳以下・23歳以上) | 130万円未満 | 親の控除満額:123万円 自分の非課税:178万円 |
| パート・アルバイト(60歳未満) | 130万円未満 ※2026年10月に106万円要件廃止 | 自分の非課税:178万円 |
| シニア(60歳以上・74歳以下) | 180万円未満(※130万ではない!) | 年金減額の壁:月収+年金 65万円 ※在職老齢年金(2026年4月〜) |
2. 【学生の壁】19〜22歳は「150万円」が新基準
学生のアルバイトの壁は、年齢によって全く異なります。特に優遇されているのが、生活費や学費がかさむ「19〜22歳(大学生世代)」です。
主要な壁の基準
- 19〜22歳(大学生など):親の社会保険の扶養に入れるのは「年収150万円」まで。また、親の税金(特定扶養控除63万円)が満額受けられるのも「150万円」までです。150万円を超えても188万円までは段階的に控除が減る仕組みに変わりました。
- 18歳以下・23歳以上(高校生や大学院生など):従来の基準がベースとなります。社会保険の扶養は「130万円」まで、親の税金(扶養控除38万円)の対象となるのは「123万円」までです。
山下FPからアドバイス
「学生さんの壁、実は年齢によって全然違います。19〜22歳の大学生世代は特別優遇があり、社会保険も税金も『150万円』が大きな目安です。ここを超えなければ、親の税金も跳ね上がらず、親の健康保険にも入り続けられます。自分の所得税については2026年から『178万円』を超えると発生します。まずは自分の年齢と照らし合わせてみてください!
3. 【パート主婦/夫の壁】2026年4月と10月の「2つの大変化」
パートで働く主婦・主夫の方にとって、2026年は「働き控え」を解消するための大改革が2回行われます。
2026年の制度変更ポイント
- 2026年4月〜「130万円の壁」の判定方法変更:金額は130万円のままですが、判定が「実際の受取額(残業代含む)」から「労働条件通知書(契約書)の金額」に変わります。時給×所定労働時間が130万円未満の契約であれば、繁忙期の残業で一時的に130万円を超えても扶養からは外れません。
- 2026年10月〜「106万円の壁」の廃止:月収8.8万円(年収106万円)という要件が完全撤廃されます。これにより、「週20時間以上」働く方は、原則として全員が勤務先の社会保険に加入することになります(企業規模要件は段階的に撤廃)。
💡 山下FPからのアドバイス
「106万円の壁がなくなる=手取りが減る」とネガティブに捉えられがちですが、社会保険への加入は「傷病手当金(病気で休んだ際の給与約2/3補償)」「出産手当金」「将来の厚生年金上乗せ」という絶大なメリットがあります。大阪の例で言えば、週20時間以上働き、年収155万円以上稼ぐことができれば、社会保険料を払っても手取りは扶養内と同等以上(損益分岐点)になります。
📺 まとめ:
「4月から『130万円の壁』のルールが変わります。契約上の年収が130万円未満なら、急な残業で実際の収入が超えても扶養から外れなくなります。繁忙期にシフトを減らすストレスがなくなりますね。ただし、10月には『106万円の壁』が撤廃され、週20時間以上働けば社会保険に入ることになります。今年は働き方を根本から見直す絶好のチャンスです。」
4. 【シニア・60歳以上の壁】扶養上限は「180万円」、年金基準は「65万円」へ
テレビでは意外と知られていない事実として反響が大きいのが、シニア世代の壁です。60代は働き方のブレーキが大きく外れます。
シニア特有の基準と2026年の大改正
- 社会保険の扶養の壁は「180万円」:60歳未満の配偶者等は「130万円未満」が扶養の条件ですが、60歳以上(または障害年金受給者)は「180万円未満」まで扶養に入ることができます。これを知らずに130万円に抑えている方が非常に多いので要注意です。
- 在職老齢年金の基準が「65万円」へ(2026年4月〜):働きながら年金を受け取る場合、給与と年金の合計額が一定を超えると年金がカットされる制度です。この上限が月「51万円」から「65万円」へ大幅に引き上げられます。
- 75歳以上の後期高齢者医療制度:75歳に到達すると、年収に関わらず配偶者や子どもの社会保険の扶養から自動的に外れ、全員が「後期高齢者医療制度」の被保険者となり、ご自身で保険料を支払うことになります。
在職老齢年金のシミュレーション事例
例えば「給与が月46万円、年金が月10万円(合計56万円)」の60代の方の場合:
- 改正前(上限51万円):超過分の半額がカットされるため、年金が7.5万円に減らされていました。
- 2026年4月以降(上限65万円):合計56万円は65万円以下なので、年金10万円が全額支給されます(年間30万円の収入増!)。申請などは不要で自動的に適用されます。
📺 まとめ:
「60歳以上の皆さんに朗報です。まず、ご家族の扶養に入っている方は、130万円ではなく『180万円』まで働けます。さらに4月からは『在職老齢年金』が変わり、お給料と年金の合計が月に65万円以下なら、年金が1円もカットされず全額受け取れるようになります。働き損が解消され、遠慮なくフルで働けるようになりますよ!」
5. 【シミュレーション】社会保険の損益分岐点(大阪版)
「扶養を外れると損をする」という誤解を解くため、社会保険(協会けんぽ大阪支部 2026年度見込み)と国民健康保険(大阪市)の違いと、手取りの分岐点を示します。
社会保険(社保)と国民健康保険(国保)の大きな違い
| 項目 | 社会保険(勤務先のパート先で加入) | 国民健康保険・国民年金(自分で加入) |
|---|---|---|
| 保険料の負担 | 労使折半(会社が半分払ってくれる) | 全額自己負担(大阪市は全国最高水準) |
| 傷病手当金 (病気・ケガでの休業) | あり(給与の約2/3を最長1年6ヶ月支給) | 原則なし(自治体により一部例外あり) |
| 出産手当金 | あり(給与の約2/3を産前産後98日分) | 原則なし |
| 将来の年金 | 基礎年金 + 厚生年金(上乗せ) | 基礎年金のみ |
手取りが扶養内を上回る「損益分岐点」(大阪のケース)
※年収128万円(扶養内・手取り約123万円)を基準とした場合(40歳未満)
- パート先で社会保険に加入できる場合(ケースA): 年収約151万円以上で、手取りが扶養内(約125.5万円)と同等になります。損益分岐点は「約151万円」です。
- 勤務先で加入できず、自分で国保+国民年金を払う場合(ケースB): 年収約160万円以上で、手取りが扶養内(約125.5万円)と同等になります。損益分岐点は「約160万円」です。
6. 2026〜2035年 社会保険適用拡大スケジュール
パート先の企業規模(従業員数)によって、社会保険の加入義務化のタイミングが異なります。
| 時期 | 対象となる企業規模 | 重要な変更点 |
|---|---|---|
| 2026年4月 | 51人以上 | 130万円の壁の判定方法変更(契約書ベースへ) |
| 2026年10月 | 51人以上 | 106万円の壁(賃金要件)の完全廃止 |
| 2027年10月〜 | 36人以上 | 中小企業への適用拡大開始 |
| 2029年10月〜 | 21人以上 | さらなる適用拡大 |
| 2032年10月〜 | 11人以上 | 小規模事業所への適用 |
| 2035年10月〜 | 全規模(従業員1人から) | 週20時間以上働けば、全員が社会保険加入へ |
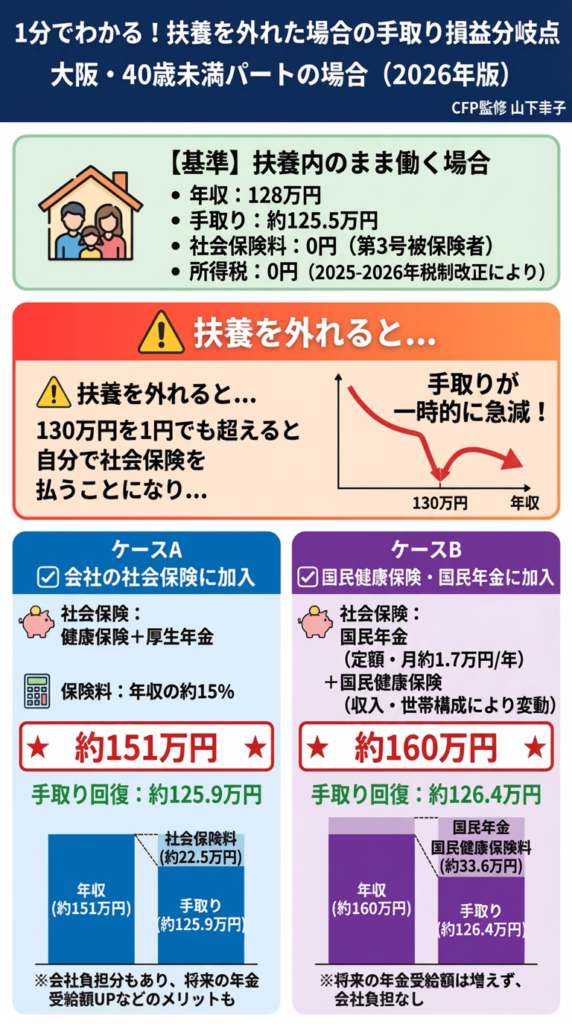
山下FPからのアドバイス:130万円以上に少しでも超えれば、扶養から外れ、自分で社会保険に加入しなくてはいけません。4月からは、少しでも・・・の残業は雇用契約に記載がない臨時の場合は、気にしないで働くことができそうですね。
この130万円の壁をうっかり超えてしまう経験、私もありです。突然、夫の健康保険組合より、扶養から外れます!と言われ、あわてて市役所に行き国民健康保険と国民年金の加入手続きをしました。(汗)まさに、ケースBの場合です。
ケースBの場合は、年金が2階建ての厚生年金になるわけでもなく、傷病手当金があるわけでも、遺族厚生年金や、障害厚生年金があるわけでもなく、本当に手取りがガッツリ33.6万円も減ります。おまけに夫の扶養から外れたことにより夫の家族手当月々1.2万円(ない会社もあります)もなくなり、大打撃!
ケースBは、160万円以上でないと社会保険に入る前の手取りと変わらないのであれば、バツゲームでしかないです。ケースAのパート先の会社の社保に加入させていただく場合は、厚生年金がもらえるので将来の年金を増やすことにつながり、長い目でみるとよいかもしれません。
7. 各種相談窓口・トラブル時の連絡先
「条件を満たしているのに会社が社会保険に入れてくれない」「不当に労働時間を削られた」といったご相談は、以下へご連絡ください。法律上、加入条件を満たせば会社の意思に関係なく強制加入となります。
- 日本年金機構(年金事務所への申告・相談)
ねんきんダイヤル:0570-05-1165
※月〜金 8:30〜19:00、第2土曜 9:30〜16:00 - 厚生労働省(労働条件に関する相談)
労働条件相談ほっとライン:0120-811-610
※平日夜間・土日祝日も対応
【出典・参照情報(2026年3月現在)】
・厚生労働省「年金社会保険の加入対象の拡大について」「年収の壁への対応」
・日本年金機構「在職老齢年金制度の見直し」「全国の相談・手続き窓口」
・協会けんぽ 大阪支部「令和8年度保険料率表」
・大阪市「令和8年度 国民健康保険料の計算方法」
・財務省・国税庁「令和7年度・8年度 税制改正大綱に関する情報」
※本記事のシミュレーション数値は概算であり、お住まいの自治体や個別の家族構成により実際の金額は異なります。
【2026年最新】住宅ローン金利上昇・106万円の壁…どう守る?FP山下幸子がテレビで語りきれなかった「家計防衛の核心」
テレビ生出演!FP山下幸子が解説!住宅ローン金利上昇への備えや「106万円の壁」撤廃、在職老齢年金の改正ポイントを分かりやすくまとめました。変動金利の「125%ルール」に潜む罠とは?「働き損」を防ぎ、家計を守るための具体的な対策を伝授します。
ABCテレビ「news おかえり」テレビ 生出演しました!
先日は、テレビの生放送に出演させていただき、多くの反響をありがとうございました。 限られた放送時間の中ではお伝えしきれなかった、住宅ローンや社会保険、年金制度の「本当の対策」について、改めて詳しくまとめました。
日銀の利上げや制度改正など、私たちの家計に直結する大きな変化が続いています。「知っているか、知らないか」で将来の資産に大きな差が出る時代です。ぜひ最後までチェックしてくださいね。
1. 住宅ローン金利上昇:フラット35が2%超え。変動金利の「ダム」に注意!
番組内でもお話ししましたが、住宅ローン市場が転換期を迎えています。「フラット35」の金利は30年ぶりの高水準となる2.08%に達し、ついに2%の大台に乗りました。これに続くように、各銀行の変動金利にも上昇の兆しが見えています。
「5年・125%ルール」という名のダム
変動金利には「返済額が急に上がらない」ための5年ルールがありますが、私はこれを「ダム」に例えて解説しました。
●5年ルールは「返済」を先送りにするだけ: ダムが水位を抑えてくれている間に、実は後ろで利息(水)が溜まり続けているかもしれません。急激な金利上昇に注意しましょう。
●未払利息の恐怖: 水位が溢れれば、将来の返済額が跳ね上がるリスクがあります。
山下幸子のアドバイス: 「まだ大丈夫」と楽観視せず、まずは現在の銀行で「今の金利で完済までいくら増えるのか」のシミュレーションを依頼してください。これが家計を守る第一歩です。
2. 「年収の壁」激変!2026年10月の「106万円の壁」撤廃に備える
次に注目すべきは、働き方に直結する「年収の壁」です。
●103万円の壁(所得税): 178万円への引き上げで手取り増が期待されますが、一方で注意が必要なのが社会保険です。
●106万円の壁(社会保険): 2026年10月には、いよいよ社会保険加入の条件が撤廃される見込みです。
週20時間以上働く方の多くが対象となり、106万円稼いでも手取りが約91万円まで減ってしまう「手取り逆転現象」が起こります。以前の水準を維持するには「年収150万円」を目指すなど、戦略的な働き方が求められます。
3. 在職老齢年金の緩和:シニアが「働き損」をしない、ポジティブな時代へ
こちらは嬉しいニュースです。65歳以上で働く方の年金がカットされる基準が、2025年4月から「月収51万円→62万円」へと引き上げられました。
「働くと年金が減るから損」という時代は終わりつつあります。しっかり稼いで、しっかり年金も受け取る。この「ダブル収入」が、家計を支えるだけでなく、本人の健康維持や家族の介護リスク低減にもつながるという「好循環」を目指しましょう。
最後に:山下幸子からのメッセージ
生放送中、横山キャスターの方からも「今すぐ何を確認すべきか」と質問をいただきました。私の答えは一貫しています。
「今の貯水量(リスク)を確認し、手遅れになる前にダムの放流計画を立てること」です。
時代は変わりますが、正しく備えれば怖くありません。元気なうちはしっかり働き、家族全員で家計を支えていく。そんな前向きな姿勢を、これからも全力で応援していきます!
テレビ番組「Nスタ」で解説!「ラテマネー」で老後資金の半分を準備する方法
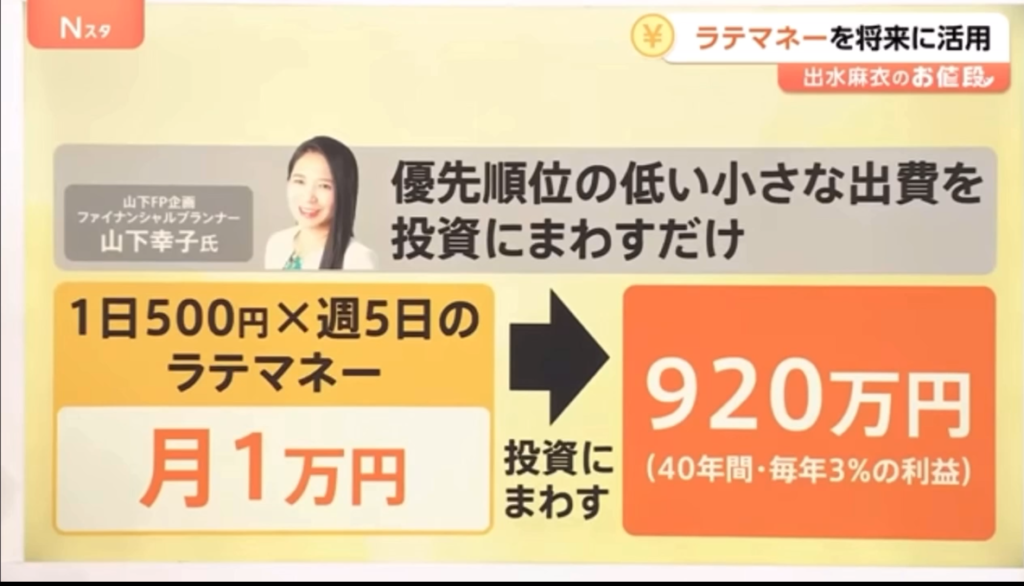
ファイナンシャルプランナーの山下です。先日、テレビ番組「Nスタ」の特集にて、日々の小さな出費が将来の資産に与える影響、いわゆる「ラテマネー」について監修を務めさせていただきました。物価の上昇や将来への漠然とした不安から、資産形成への関心が高まる今、このテーマは非常に重要です。
このブログ記事では、番組でご紹介した要点を深掘りし、皆さまが今日から実践できる資産形成のヒントを分かりやすく解説していきます。
「ラテマネー」とは?
「ラテマネー」とは、一言で言うと「優先順位の低い小さな出費」のことです。
例えば、出勤前に何気なく買う一杯のコーヒーや、コンビニでつい手に取ってしまうお菓子や飲み物などがこれにあたります。一つひとつは数百円の少額な支出ですが、意識せずに毎日繰り返していると、1ヶ月、1年という単位で見たときには、知らず知らずのうちに大きな金額になっている可能性があるのです。
「ちりも積もれば…」ラテマネーが将来大きな資産になるシミュレーション
では、この「ラテマネー」をもし投資に回したら、将来どれほどの資産になるのでしょうか。番組で紹介したシミュレーションを見てみましょう。
1日500円のラテマネーは、週5日とすると1週間で2,500円、1ヶ月(4週間)では10,000円になります。この金額を投資の元手とします。
• 前提条件
◦ 1日のラテマネー:500円(週5日)
◦ 1ヶ月の投資額:10,000円
◦ 運用期間:40年間
◦ 想定利回り:年3%(複利で運用、税金・手数料は考慮せず)
• シミュレーション結果
◦ 40年後の資産額:920万円
これは、投資で得た利益がさらに利益を生む「複利」の力を40年という長期間にわたって活用した結果です。この920万円という金額は、近年「老後2000万円問題」として広く知られるようになった、一般的な必要資金額のおよそ半分に相当します。日々の500円が、これだけ大きな資産に育つ可能性を秘めているのです。
日々の幸せか、将来への投資か
もちろん、日々の小さな出費をすべて悪者扱いする必要はありません。仕事の合間に飲む一杯のコーヒーが気分転換になったり、ストレスを和らげてくれたりするのなら、それは心の健康にとって価値のあるお金の使い方です。
大切なのは、その出費が自分にとってどのような意味を持つのかを意識することです。例えば、その日のコーヒーが仕事のパフォーマンスを上げるのであれば、それは「自己投資」と言えるかもしれません。重要なのは、その出費が単なる「浪費」なのか、価値ある「消費」や「投資」なのかを自分で判断する意識を持つことです。すべてを我慢するのではなく、意識を少し変えるだけで、無理なく資産形成への一歩を踏み出すことができます。
まとめ:まずは自分の「ラテマネー」を見つけることから始めよう
このテーマの要点は、無理な節約や我慢を強いることではなく、自分のお金の使い道を意識し、コントロールすることにあります。
まずは、ご自身の生活の中にどのような「ラテマネー」が隠れているかを見つけることから始めてみましょう。番組でも紹介された、簡単な方法を2つご紹介します。
• レシートを見直す: 1日の終わりにレシートを確認し、そこに並ぶ品々が本当に必要だったかを振り返ってみましょう。本当は不要だったかな?と思うものをラインマーカーし、電卓をたたいてみると愕然とする場合も。。。
• 部屋を掃除する: 片付けをしていると、「こんなものを買っていたのか」と、使っていない物や衝動買いした物を発見することがあります。「たんすの肥やし」とはよく言ったもので、使わないものは、おそらく今後も出番はないかも?思い切って捨てると、そのスペースには今度は必要なものが置かれるでしょう。
こうした簡単な行動が、無意識の出費に気づくきっかけになります。ぜひ、ご自身の「ラテマネー」を見つけ出し、賢く将来の資産形成につなげていきましょう。
とれたてっ!テレビ出演しました!

【テレビ出演のご報告】関西テレビ「とれたてっ」で解説したシニアのお金の増やし方
先日、光栄なことに関西テレビの情報番組「とれたてっ」にファイナンシャルプランナーとして生出演させていただきました。
番組では、人生100年時代を迎えるシニア世代の皆様に向けて、大切なお金を賢く守り、増やしていくための具体的な方法について解説いたしました。生放送ということもあり、時間の関係でお伝えしきれなかった部分も含め、この記事では番組でお話しした要点を改めて分かりやすくまとめてご紹介します。
なぜ「貯金だけ」では損をするのか?キーワードは「預金寿命」
番組冒頭の街頭インタビューでも、やはり「銀行預金が一番安心」という声が多く聞かれました。長年、それが日本の常識でしたから、当然ですよね。しかし、生放送のスタジオで私がまずお伝えしたのは、「今の時代、その『常識』が逆にリスクになり得る」という、少しショッキングな事実でした。
これは物価の上昇が原因です。例えば、この10年で物価は約1割上昇しました。つまり、10年前に持っていた1000万円は、今では実質的な価値が900万円に下がってしまっているのと同じことなのです。
見た目の金額は変わらなくても、買えるモノの量が減ってしまう。この状況でただ預金を取り崩していくだけでは、思ったよりも早くお金が尽きてしまう可能性があります。
そこで重要になるのが「預金寿命」という考え方です。これは、今の預金がゼロになるまでにどれくらいの期間があるかを示す言葉です。人生100年時代を安心して過ごすためには、この「預金寿命」をいかに伸ばしていくかが大きな課題となります。
解決策は「枯れない財布」を作ること
そこで私が解決策として番組で提唱したのが、**「枯れない財布」**というキーワードです。言葉のインパクトにスタジオも沸きましたが、これはシニア世代の資産防衛において非常に重要な考え方になります。
これは、「資産の一部を運用に回し、そこから定期的に現金を引き出す仕組みを作ることで、年金だけでは足りない分を補う」という考え方です。この引き出すお金が運用益からであれば理想的ですが、仕組み上、元本の一部が払い戻される場合もあります。そのリスクについては後ほど詳しく解説します。
ただ減っていくだけの預金とは異なり、資産に働いてもらうことで、お財布の中身が枯渇するスピードを緩やかにし、「預金寿命」を延ばすことを目指すのです。
賢く活用したい「NISA制度」
では、具体的にどうやって「枯れない財布」を作るのか。そのための非常に強力なツールが、国が用意してくれているNISA制度です。
新NISAの基本:税金がかからないお得な制度
新NISAは、投資で得た利益に対して税金がかからない、国が用意した非常にお得な制度です。
通常、投資で10万円の利益が出た場合、約20%(20.315%)の税金が引かれ、手元に残るのは約8万円になってしまいます。しかし、NISA口座での取引であれば、この税金がかからないため、利益の10万円がまるまる手元に残ります。 この非課税のメリットを最大限に活用することが、効率的な資産運用の第一歩です。
「プラチナNISA」という考え方
このNISA制度を活用して「枯れない財布」を実現する、シニア世代向けの具体的な戦略が、「プラチナNISA」毎月分配型投資信託です。
一般的なNISAは、20年、30年という長期でコツコツお金を育てていく「資産形成」を目的としています。しかし、リタイア後のシニア世代にとっては「そんなに待てない、今すぐ使えるお金が欲しい」というのが本音ですよね。
そこで活用するのが「毎月分配型投資信託」です。これをNISA口座で運用することで、毎月、非課税で分配金を受け取ることが可能になります。その分配金を公的年金と合わせて生活費に充てることで、毎月の収入源を増やし、家計の管理がしやすくなるというわけです。
※毎月分配型のプラチナNISAは話題になったものの見送りとなりました。ジュニアNISAが2026年からスタートです。
投資における注意点
もちろん、NISAは投資であるため、必ずリスクが伴います。始める前に、以下の2点は必ず押さえておきましょう。
• 元本割れのリスク 運用がうまくいかず利益が出ていない時には、元本を取り崩して分配金が支払われる場合があります。その結果、投資した元のお金(元本)が減ってしまう「元本割れ」のリスクがあることを理解しておく必要があります。
• 余剰資金で行うこと 投資は、ありったけのお金を投じるものではありません。当面使う予定のない「余剰資金」で行うことが鉄則です。生活に必要な資金とは必ず分けて考えましょう。
シニアの投資で最も重要な「出口戦略」
シニア世代の方が投資を行う上で、一番のボトルネックとなるのが「認知症のリスク」です。
ご自身でネット証券などを利用している場合、IDやパスワードが分からなくなってしまうと、せっかくの資産を引き出せなくなる可能性があります。ご本人が分からなくなると、ご家族でも手続きが非常に困難になります。
このような事態を避けるためにも、「ご家族との情報共有」が非常に重要です。どの金融機関で何をしているかだけでも伝えておきましょう。また、信頼できる「ファイナンシャルプランナーのような専門家」**に相談し、いざという時に備えておく「出口戦略」をあらかじめ立てておくことを強くお勧めします。
知らないと損!お得な年金の受け取り方
投資だけでなく、公的年金の受け取り方一つでも、将来の生活は大きく変わります。その鍵となるのが「繰り下げ受給」です。
年金は原則65歳から受け取れますが、受け取り開始を最大75歳まで遅らせることで、受給額を増やすことができます。75歳まで繰り下げると、受給額は最大で84%もアップします。
仮に65歳で月14万円を受け取れる方を例に、受け取り開始年齢による月額の違いを見てみましょう。
| 受給開始年齢 | 毎月の受給額(例) |
| 60歳 | 106,400円 |
| 65歳 | 140,000円 |
| 70歳 | 198,800円 |
| 75歳 | 257,600円 |
もし90歳まで生きると仮定した場合、60歳から受け取り始めた場合と75歳から受け取り始めた場合では、総受給額に約800万円もの差が生まれます。
スタジオでも「何歳まで生きるかわからないのに…」という声が上がりましたが、それはもっともなご意見です。だからこそ、ご夫婦の一方、特に長生きの傾向がある女性(妻)側だけ繰り下げるといった柔軟な戦略が有効になるのです。
まとめ:生放送を終えて
今回の記事では、テレビ番組「とれたてっ」でお話ししたシニア世代のお金の増やし方について解説しました。大切なのは、「預金寿命」を意識して、ただ貯金するだけのリスクを知ること。そして、資産運用を取り入れた「枯れない財布」を作り、そのツールとして非課税制度「NISA」を賢く活用することです。さらに、認知症に備えた「出口戦略」を立て、年金の「繰り下げ受給」を検討することも、豊かな老後を送るための重要なポイントになります。
私自身、経験豊富なファイナンシャルプランナーとして活動しておりますが、生放送ならではのライブ感や、出演者の皆様とのアドリブの掛け合いは非常に楽しく、貴重な経験となりました。スタジオの温かい雰囲気の中、視聴者の皆様にお金の知識を少しでも分かりやすくお伝えできていれば、これほど嬉しいことはありません。
この記事が、皆様の豊かなセカンドライフの一助となれば幸いです。より具体的なご自身の状況に合わせたプランニングなど、個別のご相談も随時受け付けておりますので、お気軽にお声がけください。
テレビ生出演しました!
昨年末、私はファイナンシャルプランナーとしてテレビ番組に生出演し、今も話題の「103万円の壁」という重要なテーマについて解説しました。特に大学生さんのアルバイト収入が、この103万円の壁はを超える、超えないで、親の扶養を外れ、親の支払う税金が多くなるので、いかがなものか?ということでした。また103万円を超えれば超えるほど税金も増える、働き損では?と多くの主婦にとっても大きな影響を与える問題です。私の役割は、この経済的な壁が具体的に家庭にどのような影響を与えるかを明らかにし、視聴者にその理解を深めてもらうことでした。
テレビ出演はこれが初めてではありませんでしたが、生放送のプレッシャーと、「失言NG」というプレッシャーの中での生出演は、非常に緊張します。カメラが回り始めると、緊張で心臓が高鳴り、言葉を選びながらも、できるだけリラックスして話すよう努めました。(あ~、でもこの時はこういえば、と反省です)
テレビ生放送が終わりますと、知人やお客様から「テレビ見たよ~」とLINEやメールがきて、反響の大きさにびっくり。テレビ出るよ~となんで教えてくれなかったの?と言われましたので、今までのセミナーの動画をまとめたものを作ってもらいました。
気が付けば、いろいろなところでお金の話をさせていただいておりました。この経験は私にとっても大きな学びであり、ファイナンシャルプランナーとしての使命を再確認する機会となりましたね~
今後もこのようなお金の問題に、スポットを当て、一人でも多くの人々が経済的な自立を達成できるよう支援していくことが私の目標でしょうか・・・・。不透明な時代に、一層、強く思うようになりましたが、それが私がこの職業に就いた理由であり、これからも続けていく理由です。(生涯現役ですね(^^♪)
山下FPからのお知らせ
FPとして、おかげさまで24年・・・・いろいろな引き出しが増え、お客様にサポートできることが増えてきまして、「お金の健康診断プログラム」というサポートメニューを作りました。人間も、1年に1回健康診断受けて、病気にり患していないか?健康チエックします。お金も同じで、良いとおもってやっている事が
実は、間違っている、残念~~とという場合があります。それを早く見つけて被害が拡大しないよう、努力が報われるように、「お金の健康診断」を受けてみませんか?ご自身の場合は、思うとおり、すくすくと予定通りふえているか?健康診断をいたします。まずは、60分の無料相談でご自身のお話をお聞かせください。お金の健康診断プログラム、詳しくはこちらです。
神戸新聞取材を受けました!
昨今の人生100年時代において、資産運用の重要性が増しています。50代からでも遅くないというメッセージを伝えるために、最近、その内容について話す機会があり、新聞社さんより取材を受けましたのでそのお話を少しさせていただきます。
このセミナーは、特に50代以上の方々に向けて、資産運用を始めるベストなタイミングと具体的な方法についてお話しました。参加者は真剣なまなざしで、食い入るように話に耳を傾けていました。私のの終了後は、参加者からの質問が絶え間なく寄せられるほどで、いかに皆さんが、老後資金のことで、悩んでおられるのか?よくわかりました。
資産運用を始める最適な時期については多くの議論がありますが、特に50代から始めることの利点を強調したいと思います。この年代から始める最大の利点は、まだ十分な時間があることです。この時間を利用して、リスクを管理しながら効率的に資産を増やしていくことが可能です。50代から??ちょっと遅いんじゃない?と思われるかもしれませんが、資産形成のゴール設定を75歳とすれば、25年もあります。今あるお金をど~んと投資するというのではなく、積立投資がおすすめです。資産運用には様々な方法がありますが、株式、債券、不動産などの投資信託が、スタートしやすいかと思います。自分に合ったリスクを見つけ、無理しないことが重要です。それには、自分自身の金融知識を高めることが不可欠であり、そのためにも教育的なセミナーへの参加が勧められます。
このセミナーでの経験からも明らかなように、多くの方が資産運用に対する意識が高まっています。しかし、ただ意識を高めるだけではなく、具体的な行動に移すことが最も重要です。投資はその人の未来を形作る大切な手段であり、適切な知識と戦略があれば、より豊かな老後を送ることが可能です。
今回のセミナーでの議論と質問は、参加者一人ひとりの生活に直接関わる、非常に実践的なものでした。講師として、皆さまのご質問をダイレクトに聞けて私もとても勉強になりました。これからも、資産運用の普及と教育に努めていく所存です。
不透明な時代ですが、国のせい、世の中のせいにしても始まりません。私たちの各々のライフプランから、どうすべきか?マネープランを立案し実行していかないとあっという間にリタイアメントの年齢になります。50代から始める資産運用に興味を持たれた方は、ぜひ一歩を踏み出してみてください。未来は自分の手で切り開くものです。そして、それが「人生100年時代の新常識」となるでしょう。
一度、お話を聞いてみたいという方は、60分無料相談をお申込みください。ご自身のお話をお伺いしたうえで、マネー計画サポートをご案内いたします。詳しくはこちらをご参照ください。
神戸新聞での取材が記事になりました!
【神戸新聞・取材を受けました! 】
この度、神戸新聞にて当社のブログが特集され、
専門知識が広く共有されるきっかけとなりました。
日々,コツコツ、情報提供の場と考え、HPでFPコラムを書いているのですが、
新聞社の目に留まり、取材され、記事が
多くの方々にとって読まれることは、
価値あるものであることを嬉しく思います。
退職金のお得な受け取り方や資産形成に関する洞察は、
特に多くの反響を呼んでいます。
私たちファイナンシャルプランナーは、従業員の方々だけでなく、
経営を担う経営者の皆様にも寄り添うサービスを展開しています。
社長NISAの設計から、職場での金融教育ワークショップまで、
それぞれのニーズに合わせたプログラムを考えます。
ファイナンシャルウエルビーイングを上げることは
離職率が低下しますので、間接的でも、会社経営に
金融知識の啓もう活動は、お役立ちできていると思います
最近では、「いつものでいいから、お金の知識をしゃべって~」
と、丸投げされるのですが、業種も違えば、退職金制度も違うし
DC導入歴やいつまで掛金をかけられるか?などまちまちで
単純に、金太郎あめのようなストーリーでいいわけでなく
なかなかの苦労なのですが、社会貢献と決めて頑張っています!
今後もより多くの企業様でこれらのお金のプログラムを実施し、
事業成功と従業員さんのサポートすることを目指しています。
もし「私たちの会社でも導入してみたい」とお考えの方がいらっしゃれば、
どうぞお気軽にご相談ください。
一緒に最適な計画を練り、皆様がより良い未来を築けるよう、
心からサポートさせていただきます。
セミナー開催のお問合わせ、個別相談などお気軽にお願いします
人生100年時代のお金の新常識セミナー登壇
人生100年時代のお金の新常識セミナー開催しました!
今回は、みなさんが子供のころから絶対使ったことがある〇〇の組合さんのセミナーでした(^^♪
会社終わりのお疲れの中、熱心に聞いていただいたような気がします。オンラインではこの感触がわからないのですが、リアルセミナーは反応がお顔の表情でわかりやすいため、私も安心感があります。参加者の年代は20代~60代、と幅広い年齢・・・・本当は30代とか50代と年代が決まっているだけでも、的をしぼって話すことができますので講師としては、助かるのですが、こういった研修セミナーは、1年に1回~2回、まだまだ金銭教育セミナーの機会は少ないです。
セミナーの概要
今回のセミナーは、「人生100年時代」における資産形成と運用の重要性をテーマに、内容は、インフレと円安の時代における資産の守り方・増やし方、老後資金の準備、そして新しい金融商品や投資戦略について具体的な事例を交えながら解説しました。
特に強調したのは、以下の3つのポイントです。
- 長く働く:人生100年時代では、定年後も長く働くことが資産寿命を延ばす一つの方法です。これにより、収入源を確保し続けることができ、老後の生活費を賄うことが可能になります。また、社会とのつながりを持ち続けることで、精神的にも健康でいられる利点があります。
- 年金を増やす:年金は老後の重要な収入源です。セミナーでは、公的年金の受給額を増やすための具体的な方法や、企業年金や個人年金の活用法について詳しく説明しました。特に、公的年金の繰り下げや追加の掛け金(iDeCo・DC・積立NISA)を通じて、年金額を増やす戦略を紹介しました。
- 若い時からコツコツ運用:資産運用は若いうちから始めることが鍵です。時間を味方に付け、複利の効果を最大限に活用することで、退職金以外の余裕資金を作り出すことができます。セミナーでは、投資信託や株式、NISAなどの具体的な投資商品w活用して、100歳まで預金寿命が長持ちする戦略をお伝えしました
参加者の反応
セミナー終了後、多くの参加者から感想をいただきました。 その中でも特に印象的だったのは、「分かりやすかった」「もっと詳しく聞きたい」という声が多かったことです。 以下に、参加者の具体的な感想をいくつか紹介します。
- 40代女性:「初めて老後資金や介護について真剣に考える機会を得ました。具体的な数字や事例があって、とても理解しやすかったです。」
- 60代男性:「これからの人生を見据えたお金の話が聞けて、非常に有意義でした。多くの人に聞いてほしい内容だと思います。」
- 30代夫婦:「子供の将来のために、どのように資産を形成していくべきか?NISA口座を開設したものの先に進まず、だれに相談していいかわからないまま時間だけがどんどん過ぎていき焦っていました。」
- 60代女性:相続や遺言などもっと早い段階から考えて行動しないといけないことが良くわかりました。特に認知症対策をしている人とそうでない人では雲泥の差。早く聞いておいてよかったです
セミナーの意義
人生100年時代において、資産運用や老後資金の準備はますます重要性を増しています。しかし、多くの人が具体的な方法や計画を立てることに不安を感じています。そこで、私たちのセミナーは、その不安を解消し、具体的な行動計画を立てる手助けをすることを目的としています。
特に、長く働くことでの収入確保、年金を増やすための具体策、そして若い時からの資産運用の重要性を参加者に強く訴えました。これにより、参加者自身が自らの将来に対して具体的なビジョンを持ち、行動を起こすきっかけとなることを期待しています。
今回のセミナーの成功を踏まえ、会社社長、会社の人事・総務の担当者の方々にもぜひご検討いただきたい提案があります。それは、地域や年代に応じたセミナーの定期的な開催と、オンラインプラットフォームを活用した情報提供の強化です。
具体的には、以下の取り組みを提案します。
- テーマ別セミナーの開催:たとえが、新NISAの制度をより詳しく知りたいなど明確なニーズがありましたら、そのテーマに応じたセミナーを定期的に開催し、金融リテラシー向上を図ります。
- 年代別プログラムの開発:異なる年代に応じたカスタマイズされたプログラムを提供し、ライフステージに応じた資産形成・運用の方法を具体的にお伝えします。
- オンライン教育の強化:ウェビナーやオンラインコースを通じて、いつでもどこでも学べる環境を整備し、金融教育の普及を図ります。特に、全国に営業拠点が散らばっている場合に、1か所での集合研修は物理的に難しいです。オンラインセミナーでしたら、その問題はなくなります。私はオンラインも得意ですので、オンライン研修もぜひご検討ください
最後に
今回のセミナーは、多くの方々にとって有益な情報を提供できたことに感謝しております。これからも、皆様の金融リテラシー向上のために、質の高いセミナーや情報提供を続けていきたいと考えています。経営者の皆様、企業の担当者の皆様にも、ぜひ私の取り組みにご注目いただき、一緒に金融教育の普及に努めていただければ幸いです。
セミナーの様子
企業の人事、総務の方対象に講演を・・・

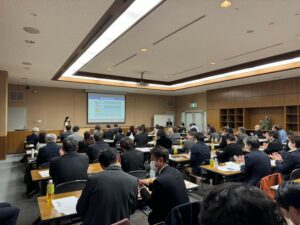
私は認定ファイナンシャルプランナー(CFP)でありますが、「100歳時代の人生コンサルタント」としても活動しております。2024年3月8日に大阪ドーンセンターで「人生100年時代のお金の新常識」というテーマで講演をさせていただきました。
このセミナーは、大阪に所在する企業の人事・総務部門の方々約100名を対象に90分間行われました。
本セミナーの主旨は、長寿社会を生き抜くためのお金の知識を提供し、従業員の方々の将来に対する不安を解消することです。これにより、従業員のエンゲージメントの向上を図ることが可能です。
私の講演では、資産形成や適切な金融計画の立て方、将来への備えといったテーマを取り上げ、具体的な戦略と解決策を提案しました。
参加者からのフィードバックは非常に好評で、多くの方が社内での検討を希望されるほどでした。「ビジネスケアラーの介護離職問題、介護のお金について準備しなければならないことがよくわかった」「女性が長生きすることと認知症も問題がよくりかいできた」「DCや新NISAなども勉強会を開催したほうが良いと思った」などなど。
このような講演内容は、経営者さま、従業員さの双方にとって非常に有益であり、企業の人事戦略にも大きく貢献する内容となっています。
私たちの生活において、お金の知識は必要不可欠です。特に企業が従業員の福利厚生として金融教育を提供することは、働く人々の生活の質を向上させ、企業全体の生産性の向上にも繋がります。ですが、それをわかりやすく、たのしくお伝えするのが、私の役目だと思っております。
楽しく、そしてわかりやすく、なるほど~と理解いただくための様々なコンテンツと現実にあった身近なお話をちりばめて、あっという間の90分でした!もっと聞きたい!と思っていただけるのが得意です。
もし、このようなセミナーを検討されている場合は、ぜひ私に直接お問い合わせください。共に従業員の方々の豊かな未来を築いていきましょう。
マネーセミナー無事終了!
 2月3日開催
 2月18日開催
2月3日、2月18日と2回、マネーセミナーを開催いたしました。新NISAが1月にスタートしたこともあり、大勢の方がお申込みされ、満員御礼・・・・さてそのセミナー内容を少し紹介いたしますね!
セミナーの内容はどんなことをお話したの?
タイトルにもありますように、人生100年時代、非常に長生きです。まだまだ平均寿命は延びていくの模様ですが、ピンと来ないのではないでしょうか?
100年なんて、長生きしない、想像つかない、贅沢しなければ、なんとかなるわ・・・という方もいらっしゃるかもしれませんが、公的年金や円資産のみで、貯金を切り崩していく生活で、なんとかなると思うのは、あまりにも知識不足・・・今はともかく、老後、人生の終盤でお金のことで、心配するのは避けたいものですね。
そのために、自分も働くけれど、お金も働く、この両輪で考えるといいでしょう。
1月からスタートした新NISAを活用するのもいいかもしれません。ただ、気をつけないといけないことは、
新NISAは「誰でもやれば成功する魔法の道具」ではありません。長期・積立・分散投資で20年コツコツやれば成果が出るというものです。
当然、6~7年に1度はある株価暴落の波の影響も受けますので、時には、マイナスが続きいやになるかもしれません。それでも「忍耐」で持ち続ければ、資産は増えていくでしょう。
長期投資とは、ずっと長く持ち続けるということが一番大事なのです。
そのようなお話を、実際の過去実績のデータをお見せしたり、行動経済学の観点からお話したり、資産そのものを全体のポートフォリオで考え、分散していくことをお話したり、100歳になってもお金が減らない仕組みをお伝えしたり、時には、ジョークを交えてお話しました。
セミナーの後は、希望者の無料個別相談をお受けしました。その個別相談のなかで、何人かの方にお願いして、山下のマネーセミナーの感想を書いていただきましたのでご紹介いたします。
マネーセミナーに参加された方のご感想
50代 A様
「このセミナーを受けて、公的年金だけに頼るのではなく、自分たちの手でしっかりと資産形成を行うことの重要性を改めて実感しました。
共働きでこれまで2人の収入で何となくこのままでいけるかな?どうかな?という気持ちで生活してきた私たちにとって、老後資金の備えは常に心のどこかにあるもやっとした不安でした。
しかし、山下先生のセミナーで学んだことで、その不安が少し軽減された気がします。
公的年金は確かに老後の大切な収入源の一つですが、それだけで満足な生活を送るには限界があることはわかっていたつもりですが、先生が、経済新聞の記事も紹介してくださり、公的年金のそもそもの仕組みの解説を聞き、本当に今から取り組まなければいけないと理解できました。
先生が講座で教えてくれた4つのステップで、私たちの財政状況を見直し、より良い未来に向けて一歩を踏み出すきっかけを与えてくれました。
これからは、公的年金に加えて、自分たちでしっかりと資産を形成し、老後の生活に不安を持たずに済むように計画を立てていくつもりです。
このセミナーに参加できてよかったです。ありがとうございました
40代Y様
今日参加したマネーセミナーで、おひとり様としての将来に備えること、成年後見制度が実際にどれだけの費用がかかるのか、こんなにも自分の身を守るために知るべきことがあったなんて驚きでした。
先生のおっしゃることを書き漏らすまいと必死でメモしました。
これまであまり深く考えずに過ごしてきたけれど、やはり自分の身は自分で守るしかないのだと痛感・・・。
将来に備えるための貯蓄だけではなく、資産運用の重要性もわかりました。
今まで投資に対して消極的だった自分を変え、資産形成にもっと積極的に取り組む必要があると実感した。(できない場合は先生にアドバイスお願いします)
テレビ大阪のCMで、ぱっと目に飛び込んできた、このセミナーに偶然、参加して、本当に良かったです。
これからの人生、もっと自分で情報を集め、賢く計画を立てていく。
自分の未来は自分で作る、その一歩を今日から始めます。
今後とも、よろしくお願いいたします
60代Kさんご夫婦
「私たち夫婦にとって、このマネーセミナーは目からウロコの体験でした。
特に、相続の準備と認知症になった場合の対策について、私たちにとって非常に重要な気づきでした。
もし夫が私より先に、認知症になり成年後見制度が必要になった場合、今まで通りに私は、お金を自由に使えなくなるという現実に危機感を感じました。(財産2000万円に対し毎月2万円ぐらいのお金が後見人に支払う必要という点も)
私たちは、子供たちの相続に関しても早めの対策をしなければならないと強く感じました。家族信託について、もっと勉強しなければとも思いました。
たまたま気軽に、申し込んだ山下先生のセミナーですが、参加して本当に良かったと思います。
素晴らしい気づきを提供してくれ、感謝します。ありがとうございました。
住宅ローンセミナー無事終了
7月に、実施されました「後悔しない住宅購入術」が無事終了し、その内容について少し触れたいと思います。このフォーラムは国土交通省、大阪府、高槻市が後援となり、「人・家・街安全支援機構」(LSO)様が主催で開催されました。
新築戸建て、マンションは価格が高騰中,手が出にくい金額となっています。新築もよいですが、視点を変えて、中古住宅をリノベーションし、住宅価格を抑えるのも一つの手ですね。
今回は、短い時間でしたが、主にライフプランと住宅ローン金利の選択について、お話させていただきました。セミナーの要点を簡単にお話させていただきます
自分にあった住宅ローンの選択
住宅を購入する際、まずどのような行動をされるでしょう?最初に資金計画を立てるのが「理想」ですが、多くの場合、ポストに入っている「チラシ」を手に取り近所だから物見遊山で、売り物件を見学することはないでしょうか?
あるいは、住宅展示場にでかけ、イベントに参加してなんとなく「こんな家がいいなぁ」とイメージされることから、スタートしていないでしょうか?
軽い気持ちから、見学してきた理想の住まいが、だんだん現実味を増し、「こんな家に住みたい!」から「この家に本当に住むことができる?」そして購入決断。そしてそのあと待っているのが、「資金計画」
住宅資金計画とは、頭金をどれだけ入れて、どのぐらいの借入金にして、その住宅ローンはどのようなローンを選択するのか?
そこで初めて、変動金利とは?固定金利とは?元利均等返済とは?元金均等返済とは?繰り上げ返済とは?団体信用生命保険とは?など知ることになります。
住宅ローンは、どのように選べばいい?
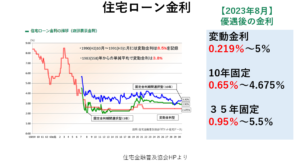
このグラフをご覧いただくとわかりますように、変動金利は1990年には、1年で2%も金利が上昇しました。変動金利8.5%は、さすがに無いと思いますが、もしも今の金利から2%上昇した場合、いくら返済が増えてしまうのか?はシミュレーションする必要がありますね。
もしも、5年後に2%上昇したら?
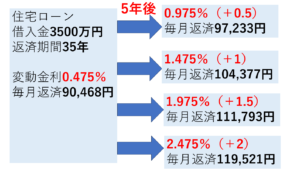
住宅ローンが、仮に5年後に、2%上昇した場合、変動金利は0.475%⇒2.475%、返済金額は90,468円から、119,521円になるわけです。変動金利の中でもこのように、ダイレクトに上昇する場合もあれば、
「5年ルール」・・・返済金額は5年経過後に変更する
「125%ルール」・・・返済金額は上昇前の125%超えない
といったルールが適用される変動金利もあります。5年ルールや125%ルールが適用された場合でも、金利上昇した場合には、元金が金利上昇前と同様な金額で返済できているわけではありませんので、返済金額が当面変わらないからといっても、安心してはいけません。元金が減ってはじめて、返済金額は減ります。
特に「元利均等返済」では、当面は利息に返済は回っていますので、借入当初より、早い段階で金利上昇となった場合、毎月の支払が、5年ルールや、125%ルールで変化したいないものの、元金の返済が進んでいないため、注意が必要です。
自分に合った住宅ローンの選択方法は?
長いデフレが続き、多くの方が変動金利を選ばれています。「変動金利は、金利上昇するかもしれないけれど、当面はまだ上昇しないだろう」「日本政府は莫大な赤字国債を抱えているので、もしも上昇したら返済できないでしょう?」「銀行マンですら変動金利です。だから安心していいのではないでしょうか?」といった言葉だけで、「変動金利」にしてませんか?
「変動金利」がNGではなく、もしも金利上昇して、返済金額が増えた場合、ご自分の家計でその金額を吸収できるか?その負担を受け入れられることができるのか?また、金利上昇時には、繰り上げ返済をすればよいとしても、いくら返済しないといけないとか?その際、教育資金や老後資金の資産形成に影響がないのか?など具体的なシミュレーションをしておくと安心でしょう。
ライフプラン&マネー研修、無事終了!
先日、企業さま研修にて、ライフプラン&マネーのお話をさせていただきました。
雑誌、テレビ、SNSでも話題の来年から始まる「新NISA」・・・もちろん日本国民全員が興味をお持ちの事だと思います。少子高齢化で公的年金不安に加え、最近の物価高、円安、インフレに、生活のしづらさ、将来の見通しの不安に、資産形成をやったことのない20代は当然の事ですが、40代、50代の方もいまからやっても(新NISAなど)間に合いますか?とおっしゃいますが、私の答えは「はい、もちろん!」
でもなんとなく・・・・でスタートしますと、みなさん、投資ではなく、投機になってしまいますので、「資産運用~資産形成、そして資産寿命の延ばし方」まで、基本をしっかりお話させていただきました!
セミナー参加者さまのご感想
〇老後資金の作り方について詳しく聞いてみたいです
〇印象に残った点は、①人生の三大資金のお金の貯め方 ②マイホームを早く買うためのお金の貯め方③人生設計の大切さ④教育資金は10歳まで貯める⑤年金受給時期を遅らせると年金金額は増えるなどです
〇大変参考になりました。個別相談で年金についてお聞きしたいです、よろしくお願いいたします
〇本日は、ありがとうございました!マイホームの購入検討、子供の教育資金など不安あり相談お願いします
〇ライフプランの相談をお願いしたいです
〇NISA、イデコをやるかどうか悩んでいます。教育、老後、介護の資金計画について見直しをしたいです
〇iDeCo、DCについて改めて考え直したいと思いました、20代でお金の貯め方を知りたいです。
〇家の購入についてお聞きしたいです。iDeCo、DCについても詳細に教えてほしいです。とても有意義で勉強になりました。
〇老後資金として個人年金をしていますが、それで足りるかどうか心配ですNISA等についても詳しく知りたいです。
〇家計の見直し、老後資金の準備についてさらに詳しく聞きたいです
〇新NISA,積立NISA,iDeCo非課税満額している場合の、余剰資金について資産形成の仕方について、適切な保険加入について知りたいです。
<山下FPよりひとこと>
ライフプラン講座では、参加していただいたどなたにも参考になるよう共通のお話になりますが、絶対おさえておきたいポイントをしっかりお伝えしました。質問や相談は個別にお受けしています。毎回皆様の感想や参考になった点を書いていただき、次回にアップグレードしています。気がつくと22年「お金の先生」をやらせていただいております。ライブセミナーは、緊張しますが、わたくしにとって、たのしいお仕事の一つです。ありがとうございます。
資産形成時期・・・・・一日でもはやいスタートがカギなのですが
投資をスタートするとき、まずだれにアドバイスをうけるか?相談するか?がとても大事です。
たとえば、おなかの調子が悪いとき、「ああ、風邪からくる下痢・・・・薬を飲めばだいじょうぶ」と思い、お医者さんに行かずに、ドラッグストアで整腸剤を購入したとします。これは、自身が「自分の体調」を経験則でどうしたら治るか?理解しているから「自信をもって行動」できるわけです。
ですが、やったことがない「投資」に関しては、「よく勉強しないとだめだ。」「勉強する時間がない」「どんな商品を買ったらいいかわからない」「もしも損をしたらどうしよう」「投資はコワイ、危険」など未知のものに対し「恐怖」すら覚えなかなか最初の一歩が踏み出せないまま、時間だけが経過してしまいます。知らないもの、よくわからないものは、どうすればいいか?わからないので、行動できません。ましてお金のことになると、なおさらです。
これが、多くの日本人にあてはまります。日本人は投資の勉強をしてきませんでした。ようやく、高校の授業、「家庭科」でスタートしたばかりです。結論からいいますと、「資産運用は一日でも早く」です。1か月1万円、投資をスタートした方と、遅れて20年後に、投資をスタートした方では、65歳になった時には、なんと2771万円(期待リターン7%として)もの「差」がついてしまいます。どんな商品を選んでいるか?最初は関係ないです。まずは、「積立投資」をしていることが重要なのです。
資産運用時期・・・・一喜一憂してはいけないのですが
ようやくスタートした投資ですが、スマホで毎日、見つめている方がいます。増えた、減ったは、毎日のことで、反応しないことです。最近はスマホでいつでも、運用成績が見れるようで、為替、金利、政治、経済データ、企業情報、天災、有力人物の発言や行動、様々な要因で動く株価に、「一喜一憂」されますが、これが「資産運用の落とし穴」です。相場が下がるとご自身の資産金額も下がりますが、10%も下がると不安になって売却してしまいます。また10%上昇しますと、「利益確定」したくなり(せっかく上がったのに、ここで、また下がると損をするから)売却してしまいます。
投資戦略もなく、なんのために資産運用をやるのか?がわからないままに、投資をするとおおむねこうなります。いつまでどのようなスタイルで運用し続けるのか?は重要で、ライフプランや望む老後の生活や背景も違うため、これもまたお一人お一人オーダーメイドになります。
資産寿命の延ばす・・・・100歳になっても減らない資産
歩んできた人生も、人それぞれ、退職までに、後期高齢までに積み上げてきた資産もそれぞれですが、共通してみなさんが、口をそろえておっしゃることは、「長生きしずぎて、お金が足らなくなったらどうしょう」です。また「病気や介護、認知症になったらどうしよう」です。確かに自分の場合に置き換えて考えてみると共感できます。「先々のことを心配しても仕方がない」とは思いますが、それでも自分なりに「安心できる着地点」や「子供たちに迷惑をかけない工夫と知恵のマネープラン」は手に入れておきたいと思います。家計はいくらかかり、収入はいくらで、病気や介護のお金、家の修繕費やリフォーム、墓じまいや家財道具の整理や終の棲家(認知症などで一人で生活できなくなった場合の住まい)ひとつひとつ積み上げていく必要があります。そして積み上げた資産の目減りがないよう、インフレや物価にも負けない運用をする必要があります。
このように、一口に「資産運用」といいましても、流れがあるわけで、気を付けなければならない点がたくさんあります。企業研修にて、すべてを伝えきれたわけではないですが、考え行動していただくきっかけとなればと思い、精一杯、お話させていただきました。ありがとうございます
後悔しない住宅購入術 高槻市民フォーラム
後悔しない住宅購入術というテーマで、お話させていただきます。
日時 令和5年7月8日
場所 高槻市立生涯学習センター (1階 展示ホール)
時間 13時~15時15分
テーマ 中古住宅の賢い選び方と購入術 ~中古を買ってRENOVATION~
参加料 無料
定員 100名
住まいの経年変化は単にみすぼらしいと思われているのが現状で、中古住宅を買って住んでみようという気持ちになれないのではないでしょうか?そこで、住まいそのものの価値に手を入れるリノベーションを活用し、ご自分らしく、住みやすいマイホームを賢く手に入れることを考える機会になれば幸いです。
予想される大地震に備えて安全・安心はもちろんのこと 、良質な住宅ストックへの取り組み推進と 、 中古住宅流通促進を目的に開催される無料の市民講座です。
後援は 高槻市 大阪府 国土交通省
主催は 特定非営利活動法人 「人・家・街 暗線支援機構」 略称 <LSO>
こちらのイベントでは、わたくしは、ファイナンシャルプランナーとして、「後悔しない住宅購入術」というタイトルで、30分ほどですがお時間をいただき、お話いたします。
特に、後悔しない・・・・というところでは、「住宅ローンの選択」ではないでしょうか?
多くの方が、変動金利を選択しておられますが、それは過去30年、デフレが続いたため、もはや変動金利は動かないと思われるのは致し方ないことだと思います。ですが、これから先も同じ見通しでよいのでしょうか? 多分大丈夫・・・・ではいつまで大丈夫?この先は、甘く考えると大変なことになりかねません。
ご自分にあった住宅ローンの選択と返済戦略を中心にお話をしたいと思います。
お気軽にご参加くださいね!
詳しくはこちら
新NISA、投資する前に学んでおきたい「お金の小学校・短期集中オンライン講座」
今回は、アラサー30歳、アラフォー40歳、アラフィフ50歳、アラカン60歳大人女性、もちろん男性も対象のオンライン90分で学ぶマネー講座を開催いたします!
いきなり投資をしても多くの方が失敗します・・・理由は簡単!何のために投資をするのか?目的もなく、スタートしてしまっているから、すこし調子がわるいと不安になってやめてしまうからです。
さて、今年の夏のボーナス楽しみ~~という、会社員さんいるのではないでしょうか?帝国データバンクの調査によりますと、2023年夏のボーナスは
増える・・・37.4%
変わらない・・・36.4%
減少する・・・9.3%
ない・・・11.2%
わからない・・・5.7%
増えると回答した企業は
2.4%増えるそうです
ちなみに夏のボーナスは日経新聞によると85万2012円、前年比3.4%増
コロナ前に水準は、回復しているそうです
みなさんは、夏のボーナス、どこに預けますか?
ネット銀行の1年物の定期預金の利率は0.2%
100万円預けても1年間の利息は
2000円
メガ銀行は0.02%だから
100万円預けても
20円
だから、ネット銀行に預ける???
税金20%とられて1800円!
でもこれって、増えるて言えますか?増えないですよね?ということで、投資でもするか!と思われたものの、
どこで投資したらいいのか?
何を買うのか?わからない
ストレスだけが溜まります・・・
そんなあたなにおすすめなのが、
今回の「お金の小学校オンライン講座」です
投資をしても、よくわからないままにスタートすると、2~3年以内に売ってしまいます
※金融庁の調査より
NISAは2018年にスタートしましたが、2割の方が、1年経過したら売却したそうです。
分かつているけど実行できないのが、「長期・積立・分散投資」それと、積立投資だけでなく一括投資も違いをわかっておくといいです。
特に、40代、50代、60代の方は、積立投資では資産が大きく増えるには時間がかかることや、どうしても投資効率が悪くなることなどもあって、一括投資も場合にっては使ったほうがいいかもしれませんから。
「お金の小学校」では、金融機関の選び方や、為替や投資と貯金の違い、これからの公的年金の話、節約や家計管理、iDeCoや積立NISA、来年からの新NISA制度など、自分のあった無理のないスタイルを発見してほしいですね! ある程度資産を形成している方は、無理にリスクテイクして投資をする必要もないと思います。そのためにも、まずは基本の知識、お金の「い・ろ・は」を学ぶことからスタートです。
お金の小学校という私が講師として監修した本を基に講座を進めていきますので「ついていけない」「おいてけぼり」は、ありません!後で復習もできますので、安心です。
詳しくはこちらから
シティ・リビング雑誌にて新NISAについて記事監修いたしました!
サンケイリビング新聞社発行 「シティ・リビング」記事特集 2023年1月からスタートとなる新NISAについて、記事監修をさせていただきました。
新NISAの最大の特徴は、生涯投資非課税枠1800万円でしょう。投資金額(お金がふえた金額ではありません)1800万円を利用する場合、仮にご自身が50歳であるなら、毎月投資金額10万円×12か月×15年=1800万円となり、生涯投資非課税枠を使い切ることが可能です。50歳のあなたは、65歳・・・公的年金+積立NISA投資で老後資金をが賄える!という具合です。
仮に10万円を投資信託・運用利回り5%でできた!といった場合、投資金額18,000,000円は26,728,894円となり、プラス872.9万円増えたことになります。65歳ですべて売却しても、872.9万円に対し税金はかかりません。非課税でまるまる受け取ることができます。
今回の新NISA制度、政府としては、公的年金が少なくなる(インフレになっても公的年金は連動して増えない仕組み)ため、国民にはなんとか自助努力で「自分年金」をつくってほしいというメッセージが伝わりますね。ぜひ取り入れたいところです。
ただし、投資は元本保証ではないし、15年間、右肩あがりに増えていくものではありません。私のところへご相談にいらっしゃるお客様は、「ネットやブログ、SNSでは、積立NISAやNISAのいい話ばかり書いてあるけれど、実際はどうなんですか?」「なにか注意点はありますか?」「スタートしたいけど、いくらやればいいですか?」「使いたいときは、一括で売却したらいいですか?」「もしもと途中で損失がでたら、いくらまでがんしたらいいですか?」などなど、お悩みをうかがいます。
確かに、不安な気持ち、わかります。10万円という金額をぶち込んで、65歳で損失100万?500万?いやいや元本割れ(これが一番いやですよね)になると、正直立ち直れないです。
ですが、投資はあくまでも元本保証ではないため、いざ年金生活になった時に、「リーマンショック」級の世界恐慌がきて、お金が溶けた・・・というのも可能性としては、ゼロではないです。リーマンショック級ではないにしても2022年は、米国の急激な利上げにより、世界株も世界債券も「ボコボコ」でした。
こんな話を書いてしまうと、(真実ですけど)投資意欲がなくなってしまうので、やめておきますが、損失のダメージを回避する方法としては、「ご自分が引き受けられるリスクを知り、無理のない範囲で長期投資を実践し続けること」です。
ご自分の引き受けられる「リスク」がミソで、これは人それぞれ異なります。「気持ちの面と実際の計算の面」の2つから決まります。
ライフプランから割り出すゴールを達成できる「金融商品」が、途中で、もしも相場が下がった時にも、心穏やかに過ごすことができるか?まで、おしはかり、マネープランを案内しています。商品えらびから、決定することはありませせん。
新NISAは良い仕組みですが、儲かってこその非課税です。表面的な制度設計だけを理解しスタートしたものの、損失発生で、「2度と投資はやりたくない」とならないようにしていただけたらと思います。
iDeCoと積立NISA…サンケイ・リビング 記事監修しました!
2022年もあと1か月足らずとなりましたね!
ことしは、投資家にとって「厳しい」
1年になりました!
S&P500が年初から24%下落
と同時に、米国債券インデックスが16%下落
株と債券の両方が赤字なら
それは数十年ぶりの出来事だそうです
来年はさらに、不況に??
さて、心の準備はいいですか?
ただ長期投資家の方
積立投資の方は
一喜一憂することは
無駄なストレスになるだけで、
禁物です!
サンケイリビングで
iDeCoと積立NISAについて
記事監修をいたしましたので
ご参考くださいね(^^)/
お金の小学校オンライン講座
お金のことはわからない・・・
「投資」と聞いただけで「コワイ」「危ない」とひたすら銀行預金に預けたままにしていませんか?それでは40年ぶりのインフレにお金が目減りしてしまいます。
いまは現役で働いている方でも、いつかは「老後」「完全リタイア」の日が来ます。そしてその日からいままで貯めてきた資産や退職金の取崩しともらえる年金の2本立てで、暮らす生活がスタートします。
完全リタイアメントの日までに、いかにご自分の資産を増やしていくのか?またリタイアメント生活がスタートした場合、いかに目減りしないよう大切な資産を使っていくのか?
この2点がとても重要な課題ですが、残念ながら日本人は今まで金銭教育を受けてきませんでした。
投資はお金がないとできない?
投資はお金持ちがやるもの、素人が手を出すものではない、投資は株を売ったり、買ったり短期売買を繰り返すもの、投資信託などは、証券会社の「お付き合い」で買うもの、投資は必ず損をするものなど、様々な誤解や疑念や思い込みを持っている方も多いと思います。
でも、それでは、とても長い人生をお金の心配をすることなく生活するのは困難です。
残念ながら預金金利に預けっぱなしだと、どんどんお金は目減りしていきます。
では、どうしたらいいのでしょうか?
それは、まず投資の正しいやり方、考え方を学ぶことです
今回は、「お金の小学校」という本をベースに、投資初心者を対象にわかりやすくお金のことを解説します。つまりお金の小学校の入学です。むずかしいお話はいたしません。身近にある話題から、どうしたら、安心、安全にお金がふえるのか?正しい投資方法、特に積立投資に考え方を学んでいただきます。
もしもあなたが2万円、貯金をするとしたら、どのような金融商品に預けますか?
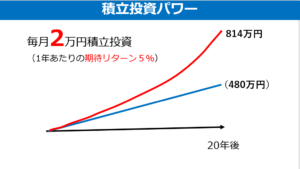
もしも毎月2万円を貯金するとしたら・・・
もしも2万円を銀行に預けていると480万円ですが、投資信託(期待リターン5%)とすると814万円となります。実際には、下記の図のような、きれいな右肩上がりのグラフではなく上下にアップダウンとしていきますが、20年という時間をミカタにコツコツ積立投資をすれば、20年で814万円は難しいお話ではありません。
本当に、5%の期待リターン、期待できるの???と疑問を持つ方もいらっしゃるかと思いますが、このお金の小学校講座を受けていただきますと、その答えがわかります。
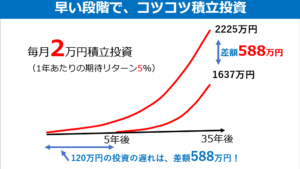
もしも5年出遅れたら・・・・588万円の差が付きます。逆に5年早くスタートしたら、2225万円、あの老後資金2000万円足りない問題はこれで解決するわけです。
オンライン90分で、お家で学べるお金の講座
この講座はグループで受講ではなく、個人セッションです。なので、他人の目を気にすることなくご遠慮なく質問してください。必要なところはしっかりお話します。どうぞお気軽にご参加くださいね!
満席につき、日程追加いたしました!
お金の小学校・オンライン講座90分完結編、マンツーマン講座ですので、あっという間に日程が埋まりました。
なぜマンツーマンにするのか?といいますと、お金のことは、お一人お一人背景も事情も違うため「やるべきこと」「問題点」とれる「リスク」も違います。誤解のままにやってしまうと取り返しがつきません。
お金の小学校といえども、「理解度」がそれぞれ。なので個別オンラインセミナーで、他人を気にすることなく、講座に集中できます。お話できますこと、楽しみにしています(^^)/
物価高騰に負けない!お金の増やし方・守り方
8月6日(土曜日)1回目10時~ 2回目 14時~ @三宮研修センターにて
※①、②と同じ内容です。
物価高騰に負けないお金の増やし方・守り方セミナー 講師として登壇します!
賃金は過去25年、上昇していないのに、物価は円高・原油高の影響を受け、物価は上昇しています。
手取りは増えないのに、生活費が上昇する・・・しんどいですよね?
預金金利は低金利、100万円の現金は、2%物価上昇していれば、
122万円でなければ同じ価値ではないです。
しかしながら、今100万円の定期預金では、0.002% 1年で20円、10年で200円しかふえない。
22万円になってなければならないのに、200円しかふえていない・・・・これが最大の問題です。
資産運用が苦手、できたらやりたくない・・・とさけていると、老後が大変です。
なぜならば、老後は公的年金と、いままで働いたお金を取り崩して生活します。
物価が上昇し、仮に円だけに資産を預けていれば、今回のような状況では、お金の価値が減ってしまいます。
今回は90分という短い時間のお話になりますが、大切なポイントをお伝えしますので、お近くの方は
ぜひご参加くださいね!
KISS FM KOBE ラジオ出演します!
7月18日(月)祝日 15時頃~ KISS FM KOBE ラジオ出演いたします!
何しに行くの????
はい!8月に三宮で開催するマネーセミナーを開催することを、KISS FM KOBEのリスナーの皆様に
お知らせするためで~~す! お休みの日ですので、お家にいらっしゃれば,聴いて下さね!
KISS FM KOBEは、おしゃれなメリケン波止場にあります。
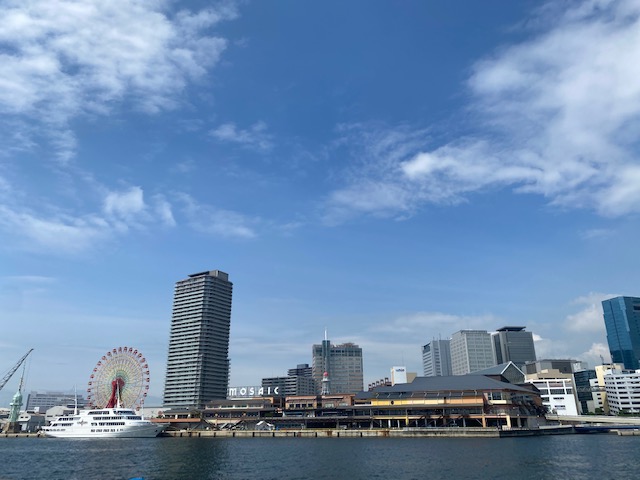
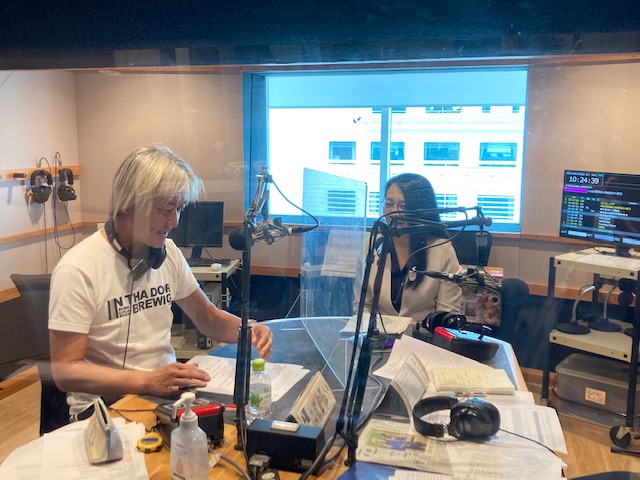
前回は、サウンドクルーターザン山下さんの番組にお邪魔しました!
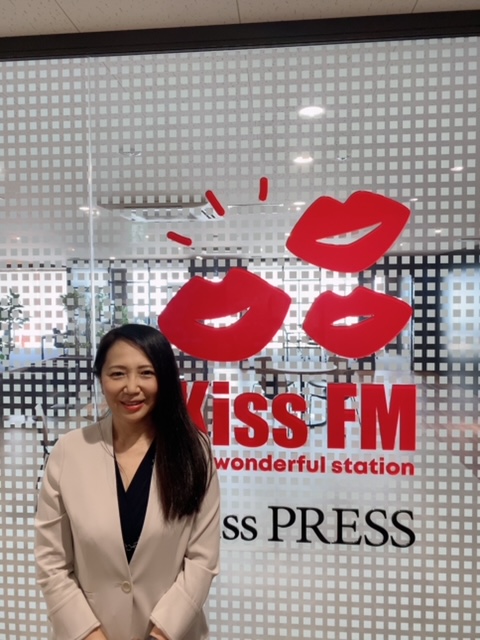
今回は、8月のマネーセミナーのイベントのご案内です。
私は、ファイナンシャルプランナーとして、兵庫県西宮に開業して21年目となります。開業当初は、阪神・淡路大震災に被災された方がようやく自宅を再建、生活を立て直して歩き出したとき・・・
まさか人生の終盤でこんなことになるとは思わなかった・・・震災で大きく人生計画が狂いました。といったお話をたくさん聞きました。
今は、賃金横ばいの中、物価高騰、円安で、生活しにくい環境の中、お金の相談をお受けしています。
若い方は年金不安とマイホーム購入、教育資金の準備。中高年の方は老後資金の不安、親の介護、介護離職、退職間際は、今あるお金で老後はやっていけるか?どうか?など。
このような環境の中、8月に、FM KOBEのリスナーの皆様に対して、お金の講座、マネーセミナーを開催します。そのため今回は、ラジオでそのイベント宣伝です!
コロナなども気になるところですが、「山よりでっかい獅子はでない」やみくもに不安になるのは愚かなことだと思っています。若者や子供たちにも、身につけていただきたい金融リテラシーですが、最終列車に間に合うよう、今回は、中高年向けに、スバリ、今やるべきこと、家計の見直しと攻めの運用と守りの運用について、具体例を交えて、わかりやすく、楽しくお話させていただきますね!
女性のためのライフプランセミナー(労働組合さま)
働く女性のライフプランセミナー無事終了!
大企業・労働組合さま主催・「働く女性のためのマネーセミナー」無事終了いたしました!
コロナでリアル開催がずっとできなくて、2年ぶりの開催だそうです。お仕事でお疲れだと思いますが、
明るい笑顔で最後までしっかり聞いてくださいました。ありがとうございました!
お話する内容はご要望をしっかりヒアリングしましたところ・・・
今話題の資産形成、老後資金について、住宅購入について、教育資金について、家計のやりくりなど知りたいことは、広範囲。
マネーのホームドクター、ファイナンシャルプランナーの仕事冥利に尽きます。
世界経済はいつ復活するのか?日本経済はどうなるのか?コロナが収まったら、景気はよくなるのか?このまま円安が進行したら・・・・というお話も大切ですが、私がみなさんにお伝えしないといけないのは、足元の生活経済だと思います。
公的年金改正やiDeCo、DCの制度の活用、会社員さんの節税やメリットなどを理解いただき、実生活にどう生かすのか?ここをしっかり伝えねば・・・と思います。
90分では伝えられないもどかしさも・・・・
時間は有限!興味あることや、お金の知識も年齢も、既婚、未婚、子供の有無も、それぞれバラバラなのが、会社で開催するマネーセミナー。聞きたいことをスライドに盛り込んでその会社さんでのオリジナルのセミナーにいたします。
ただ、一歩踏み込んでもっとお話しできれば・・・というもどかしさもあります。
一番怖いのは、「誤解して認識してしまうこと」わかりやすい言葉で、たとえ話で、すっと頭に入る、記憶に残るようにお話をします。ときには、一人漫才をすることも・・・
受けているかどうか?疑問なところもありますが、「なるほど・・・」と理解していただければと思います。
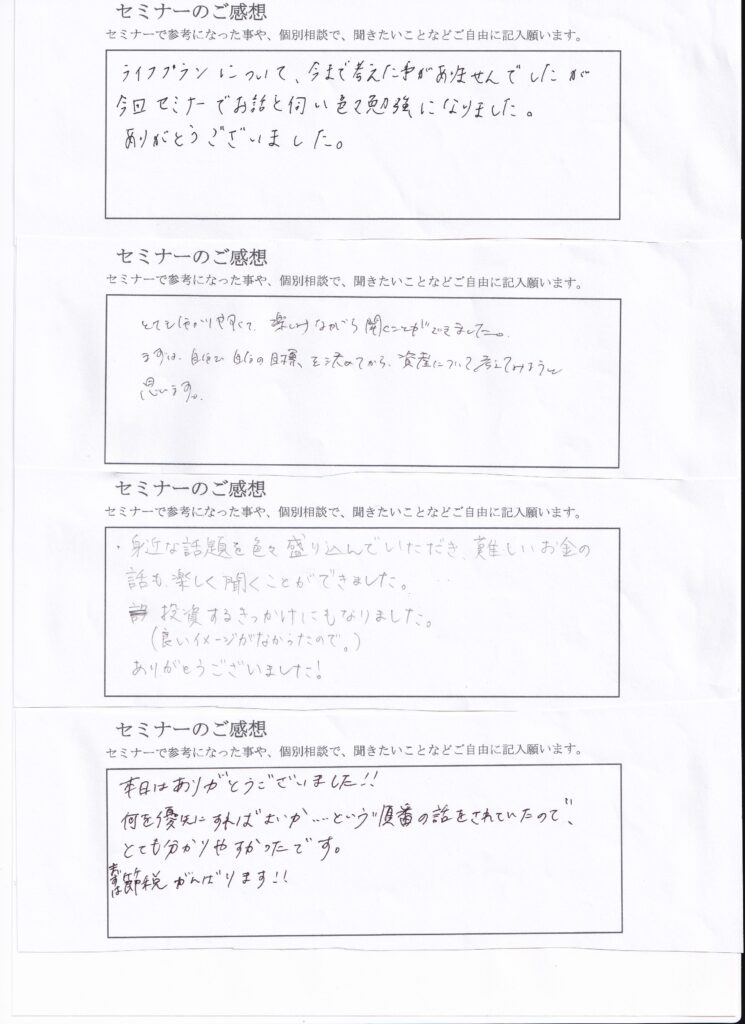
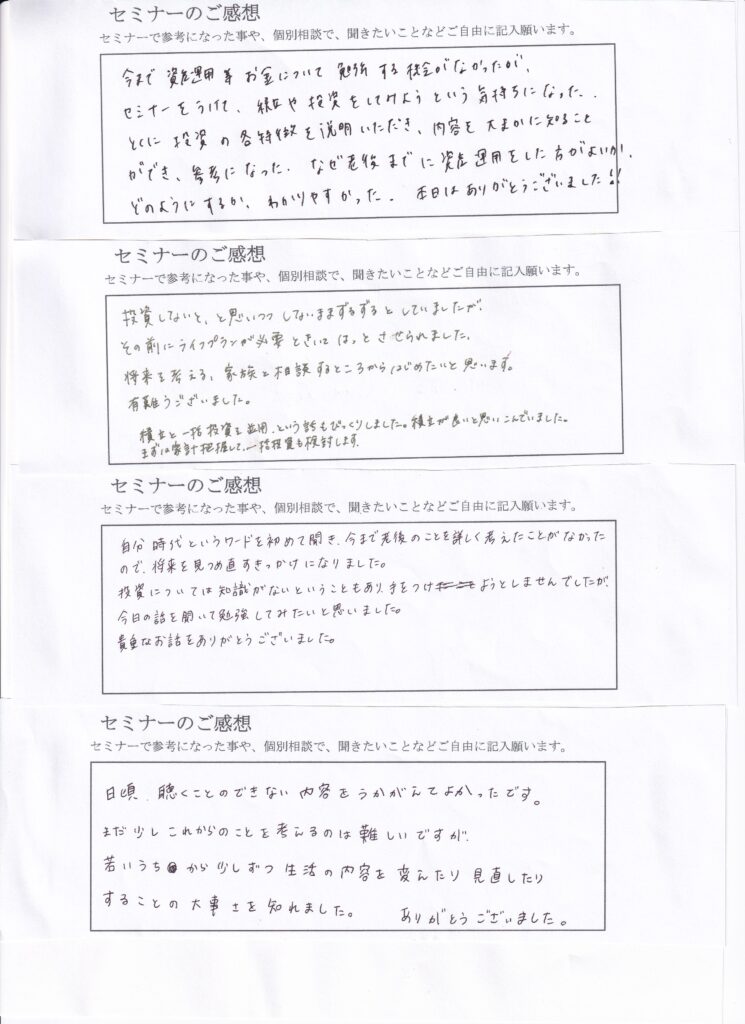
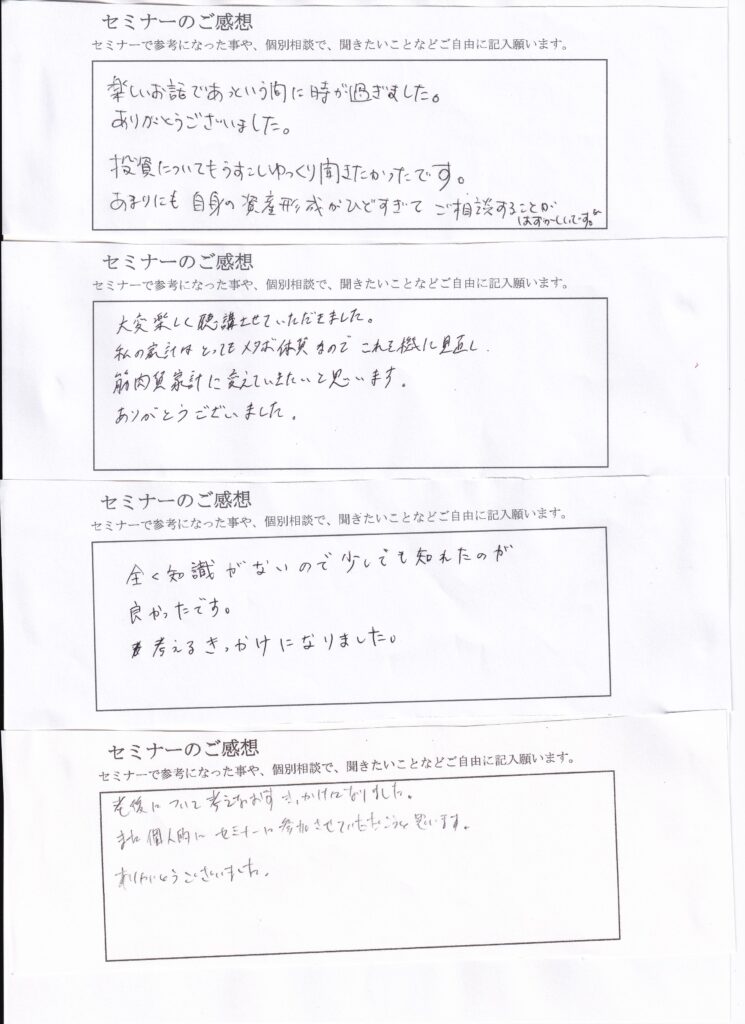
無事終了して頂いたアンケートは「通知表」
いままで何度もセミナーをしていますが、アンケートを拝見するときは「ドキドキ」します。
参加された方が、たくさんコメントを書いていただき、大変うれしく、お話が伝わったようでよかったと安堵しました。
内容が難しくなかったか?
わかりやすかったか?
ご自身のライフプランに活かせることができる参考になったセミナーだったか?
お世辞でないか?帰りの電車の中で、何度も読み返しました。
気が付くとこのようなことを20年!まだまだ勉強です。
アンケートです。

年金定期便勉強会のご案内 第2回
年金定期便勉強会のご案内
こんな方におすすめします。
・年金定期便の見方がよくわからない
・年金に不安がある
・年金の繰下げ・繰り上げについて知りたい
・自分で資産形成をしたいが基本を知りたい
ゴールがちゃんとわからずに
闇雲に走り続けられる人はいませんし
努力を続けられる人はいません。
老後資金をしっかり明確にして、資産形成するための
老後資金の参考になる「年金定期便」勉強会です。
「年金定期便」は国からのお知らせで、あなたの老後資金の基盤となります。
お知らせを受けとっている以上、
「知らなかった」・・・と年老いてから後悔しても遅いのです。
この機会にしっかり確認しましょう!
SNSでは
あっという間に、
満席になってしまった
年金定期便勉強会(無料です)
日程がんばって作りましたが
アップする前にもお申込みがあり
残席わずかでございます💦
こちらの日程あわないわ~残念!という方は
次回、3回目開催時に、
優先してご案内させていただきますね!
詳しくはこちら
50代のためのお金の新常識 2021年6月5日 神戸国際会館にて
OBE 主催 「ゼロからはじめる資産形成セミナー」はおかげ様で大好評でした。
コロナ禍にもかかわらず、あっという間に満席御礼。たいへんうれしい悲鳴。たくさんの方たちとご縁をいただきました。
関係者の方々も応援、サポートいただき、心より御礼申し上げます。
さて、今回は50代を対象にしたお金の講座を開催いたします。
今回の司会は50代のKiss FM KOBEサウンドクルー 山下さんですターザン山下さんです。
そのターザン山下さんの番組で、ちよこっと、今回のセミナーのご案内のため
ラジオ生出演いたします。
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
5月14日金曜日朝10時から
kiss FMKOBEラジオ番組出演!!
皆様、こんにちは
ファイナンシャルプランナーの山下幸子です。
5月14日金曜日、朝10時半から
kiss FMKOBEラジオ番組生出演。
ターザン山下さんが(偶然同じお名前!)
サウンドクルーの
「フォーシーズン」
音楽やたのしいお話の番組に乱入します。
乱入ではなく、、、、、
6月5日(土)14時~16時
場所は神戸国際会館にて。
自分で守る自分の老後!
「50代のためのお金の新常識」
と言うセミナーに講師として登壇いたします。
その際に司会をサウンドクルーの
ターザン山下さんにやっていただきます。
このセミナーのご紹介のため
ターザン山下さんの番組にて、
おじゃまさせていただくのですね。
ターザン山下×FP山下
ダブル山下実現!!
いまから、わくわくします!
講演の内容は・・・
このセミナーは定年後に向けて
準備や活動が必要だと思うけれども、
具体的に何をどうすればいいのかよくわからない
という方のために、
人生100年時代… 50代のための「お金の新常識」
についてお話しいたします。
気になる参加費は・・・・
参加費は無料、40名の定員のため
定員オーバーの場合は、抽選です。
参加特典は・・・
特典として当日ご来場の皆様に
KissFMKOBEロゴキーホルダーをプレゼント
参加資格は・・・・
参加資格は18歳以上の特に老後が心配な方。
ご夫婦で参加も可能です。
保険会社、保険代理店、証券会社、銀行にお勤めの方、
本セミナーの目的以外の方による参加は固くお断りしております。
該当される方は主催者の判断により当日の入場のお断りをすることがございます。
<このセミナーを開催しょうと思った理由>
最近の投資加熱により、
かなりお金の運用について
お問い合わせが増えています。
どんな投資信託を買えばいいでしょうか?
株式投資を始めたい
積立NISAを始めたい
iDeCoは主婦も入ったほうがいいでしょうか?
介護保険は必要ですか?
老後に最低、いくら必要ですか?
年金は、大丈夫でしょうか?
などなど。
50代はお金に関しては慎重にならなくてはいけない世代ですが、
何もしないと預金寿命が尽きてしまう・・・(人生100年時代)。
リスクをとることも必要ですが、とりすぎると
お金を溶かしてしまいます。
ですので、今回は、
50代に絞って、
テイカツ(定年退職活動)に向けに
50代以降の考えなければならない課題、
働き方、お金、健康、
介護認知症対策
親の介護、子供への資産譲渡、相続贈与対策
おひとりさまの老後、
その問題をわかりやすく解説するとともに、
明日から何をしたらいいのか具体的に何をしたらいいのか?
実践的なお話をさせていただきます!
お申し込み先は・・・
先着順ですので、お申込みはこちらから↓
https://www.kiss-fm.co.jp/evt/fp-seminar202106/
雑誌 [LEE]の取材を受けました!
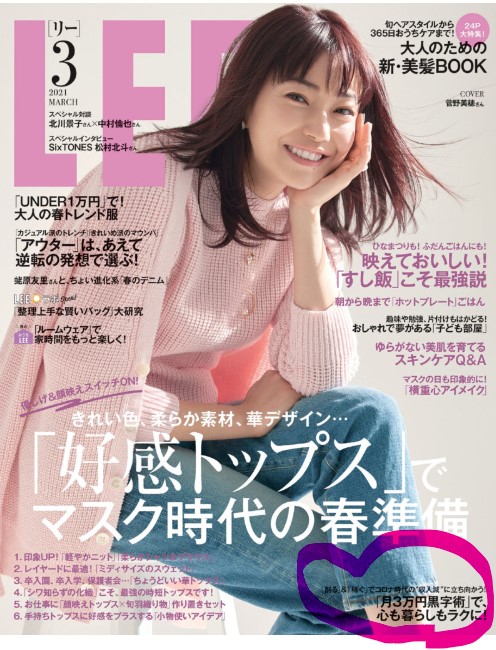
2021年2月5日(金)発売
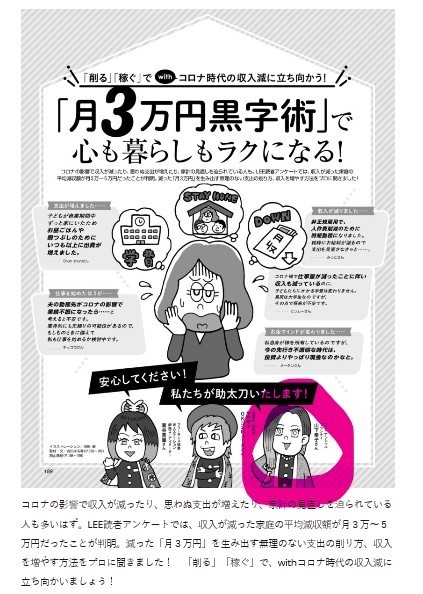
「月3万円黒字術」で心も暮らしもラクに!
という企画で、雑誌「LEE」より取材を受けました!
コロナ禍の中、収入が3万円減ってしまった家計が多いそうです。
稼ぐ(副業)もありですが、私はファイナンシャルプランナーとして
家計の見直しを担当しました。
巷では、「節約」「倹約」「我慢」「忍耐」「こづかい減らせ」
となりますが、おっとその手があったか?目からうろこの
行動経済学で、サクッと楽々お金が貯まるお話
月3万円黒字術の内容を一部ご紹介します
サブスクを斬る!
コロナ禍で収入ダウンはよくあるお話です。
コロナや会社、国を恨んでも仕方ないです。節約疲れというお声も聞きますが
無理な節約はリバウンドします。
いままで見過ごしてきた小さな支出に今回はスポットを当ててみました!
たとえば、サブスク・・・見放題の動画、YouTubeの広告排除、音楽や雑誌の聞き放題、見放題
私は、ランチバイキングの食べ放題と同様に、「〇〇ホーダイ」に落とし穴があると思っています。
毎月400円、980円、1130円、と目くじら立てるお金ではないですが、
それって本当に、使っている?? 昔は、こんなに「〇〇ホーダイ」定額制課金システム
サブスクはありませんでしたが、これは、年間の固定費と考えれば、侮れない金額です。
わずかなお金だから、まあいいか・・・
今回はこれにメスを入れてみました。(LEE3月号をご参照ください)
「〇〇ホーダイ」は定額制で元をとらなければもったいないという発想で
いつかみる、いつか使う、そうでないと今まで払ったお金がもったいない
のでなかなかやめれない、、、これをサンクコストの過大視といいます。
サンクコストの過大視
サンクコストとはsunk costといい、沈んだとか埋没したとか言う意味し、沈んでしまって戻ってこないお金
戻ってこないサンクコストを回収できると思い込んで合理的でない判断をしてしまうことを「サンクコストの過大視」といいます。
通信費を斬る!
2020年、菅政権に替わると政府主導の携帯電話料金の値下げ料金プランが打ち出されました。
料金値下げプラン合戦ですが、複雑な料金体系に消費者サイドは、どこが一番安いのか?
戸惑うばかりです。
乗り換えしたら、なにか損するかもしれないという心理的不安から、乗り換えになかなか
着手できないのは、中高年だけではないらしいです。(LEE読者アンケートより)
なぜ、乗り換えできないのか?理由は行動経済学では、「現状維持のバイアス」
人は本当に見直したら、安くなるのか(新しい携帯会社の料金パッケージ)
もしも変えてなにかデメリットが発生したら(つながりにくいとか)どうしよう
ということになり、年間10万円安くなるかもしれない携帯料金の見直しを
実行できなかったりします。ここにメス!
現状維持のバイアス
現状維持バイアス(status quo bias)とは、変化や未知のものを避けて現状維持を望む心理作用のこと。
現状から未経験のものへの変化を「安定の損失」と認識し、現在の状況に固執してしまうこと。
提示された変化にメリットとデメリットがある際、現状得られている利益よりも
変化による損失から得る苦痛の方が大きいと判断し、非合理的な選択をする傾向がある。
これは、行動経済学のプロスペクト理論の損失回避性が働きかけているから。
おうちスイーツを斬る!
コンビニスイーツの進化には、驚くばかりです。デパ地下の洋菓子店にも
決して引けを取らないと思っています。でもね・・・ついで買いのお菓子
レジの横にあるガムや大福、肉まんはいけません!
ついで買い、レジで待っている間の隙間に、「これ、買おう!」と「ついで買い」
ドーバー海峡を渡るぐらいに「おおきな英断」は不要ですから、あっさり購入
でも・・・
これが、週に3回、4回となると・・・名もなき「ついで買い」も牙をむきます
馬鹿にしてはいけません!!この名もなきついで買いを「ラテマネー」といいます。
「ラテマネー」
デビット・バックという人の著作でオートマティク・ミリオネラー(自動的に大金持ちになる方法)
に書かれていますが、
たとえば小さなお買い物としてスタバでカフェラテを頼む、
著書のなかで、そのスタバで消費する1日10ドル、毎月300ドルを積み立て、
年利10%で40年間運用すると2億円!!(1ドル=110円として)となり、
毎日なにげに使っているお金を投資にまわすとすごい資産が築けると訴えます。
もしもあなたのラテマネーが、
毎月1万円を期待リターン3%、今度は40年間投資しますと、約920万円です。
新入社員からラテマネーを退職まで投資続けると920万円
老後資金2000万円問題ですが、これを実行していれば、
その2分の1はラテマネーで準備できたことになります。
長期投資と複利効果を最大限に生かすとこうなるのです。
みなさんのラテマネーは何でしょうか?考えてみてください。
Kiss FM KOBE ラジオ生出演!
Kisa FM KOBE ラジオに生出演いたしました!
FM放送(Kiss FM KOBE) ラジオに
出演いたしました!
Kiss FM KOBE 協賛のマネーセミナー
12月8日 10時30分~12時30分
神戸国際会館にて(901・902号室)
「ゼロからはじめる資産形成セミナー」
~老後資金の貯め方~
という内容でセミナーを開催いたします!
ラジオパーソナリティの浜平 恭子さんもご一緒に
わきあいあいと、楽しくお金の話をさせていただきます!
※人数にかがりがありますので、お早めにお申し込みくださいね!
浜平 恭子さんと記念写真