西宮・大阪のお金の先生【山下FP企画】
「孫の将来のために、こどもNISAのお金を出してあげたい」
そんな祖父母の方も多いのではないでしょうか。
こどもNISAをきっかけに、祖父母から孫への資金援助を考えるご家庭も増えてくるでしょう。
ただし、ここで注意したいことがあります。
「孫への贈与だから、祖父母が亡くなったときの相続税とは関係ない」
とは、必ずしも言い切れません。
特に確認しておきたいのが、祖父母が加入している生命保険の死亡保険金受取人です。
死亡保険金の受取人が孫になっていると、せっかく行ってきた孫への生前贈与が、祖父母の相続時に相続税の計算へ加算される場合があります。
少し複雑ですので、順番に見ていきましょう。
まず「暦年贈与」の仕組みを知っておきましょう
贈与税には「暦年課税」という仕組みがあります。
暦年課税では、1月1日から12月31日までの1年間に贈与を受けた財産について、受贈者1人につき年間110万円の基礎控除があります。
ここで間違えやすいのが、
「祖母から110万円、祖父から110万円まで非課税」
という意味ではないことです。
110万円は、贈与する人ごとではなく、贈与を受けた人が、その年に暦年課税で受けた贈与の合計額に対する基礎控除です。
たとえば孫が、
祖母から100万円、祖父から50万円を同じ年に贈与されたとすると、合計150万円です。
この場合、「それぞれ110万円以下だから贈与税はかからない」ということにはなりません。
したがって、
「年間110万円以内なら贈与税はかかりません」
というより、
「その孫がその年に受けた暦年課税による贈与の合計額が年間110万円の基礎控除以下であれば、原則として贈与税はかかりません」
と理解しておきましょう。
110万円以下でも、相続税では別のルールがあります
では、祖母が孫へ毎年100万円ずつ贈与し、その資金を孫名義のこどもNISAで運用したとします。
年間100万円で、孫がその年にほかの人から暦年課税による贈与を受けていなければ、110万円の基礎控除の範囲内です。
ところが、
「110万円以内だから、祖母が亡くなったときにも相続税とは一切関係ない」
とは限りません。
相続税には、いわゆる「生前贈与加算」というルールがあるからです。
「生前贈与加算」とは?
相続などによって財産を取得した人が、亡くなった人から相続開始前の一定期間に暦年課税による贈与を受けていた場合、その贈与財産を相続税の課税価格に加算して相続税を計算する制度があります。
2024年1月1日以後の贈与について制度が改正され、加算対象期間は従来の3年から7年へ段階的に延長されています。
ただし、ここで非常に大切なポイントがあります。
亡くなる前の一定期間に行った贈与なら、
「誰に贈与したものでも、すべて相続財産に戻される」
わけではありません。
原則として対象になるのは、亡くなった人から相続や遺贈などによって財産を取得した人です。
孫に贈与すると、孫は法定相続人になる?
ここもよくある誤解です。
祖母が孫に100万円を贈与し、それをこどもNISAで運用したからといって、孫が祖母の法定相続人になるわけではありません。
たとえば、
祖母
↓
子(孫の親)
↓
孫
という家族で、祖母が亡くなったとします。
祖母の子、つまり孫の親が健在であれば、通常、孫は祖母の法定相続人ではありません。
さらに孫が祖母から相続や遺贈等によって財産を取得していなければ、原則として、その孫が祖母から受けていた暦年贈与は生前贈与加算の対象にはなりません。
ところが、ここに「生命保険」が入ってくると話が変わることがあります。
孫が死亡保険金を受け取ると、なぜ話が変わるの?
たとえば、次のような生命保険に祖母が加入していたとします。
保険料負担者:祖母
被保険者:祖母
死亡保険金受取人:孫
祖母が亡くなり、孫が死亡保険金を受け取ったとします。
この死亡保険金は、民法上の通常の相続財産そのものではありません。
しかし相続税では、祖母が負担した保険料に対応する死亡保険金について、「みなし相続財産」として相続税の対象になります。
「みなし」という言葉が分かりにくいのですが、
本来の相続財産とは違うけれど、相続税を計算するときには、相続によって取得したものとみなして計算しましょう
というイメージです。
そして、ここが今回もっとも重要なところです。
孫が死亡保険金を受け取ったからといって、孫が法定相続人になるわけではありません。
孫は法定相続人ではないままです。
しかし、死亡保険金という「みなし相続財産」を取得したことによって、相続税上、祖母の死亡によって財産を取得した人になります。
すると、その孫が祖母から一定期間内に受けていた暦年贈与についても、生前贈与加算の対象になる可能性が出てくるのです。
ここまでを図で比べてみましょう
同じ「祖母から孫への贈与」でも、
① 孫への贈与だけの場合
と、
② 孫が祖母の死亡保険金も受け取る場合
では、相続税上の扱いが変わる可能性があります。
図:孫への贈与だけの場合/孫が死亡保険金を受け取る場合
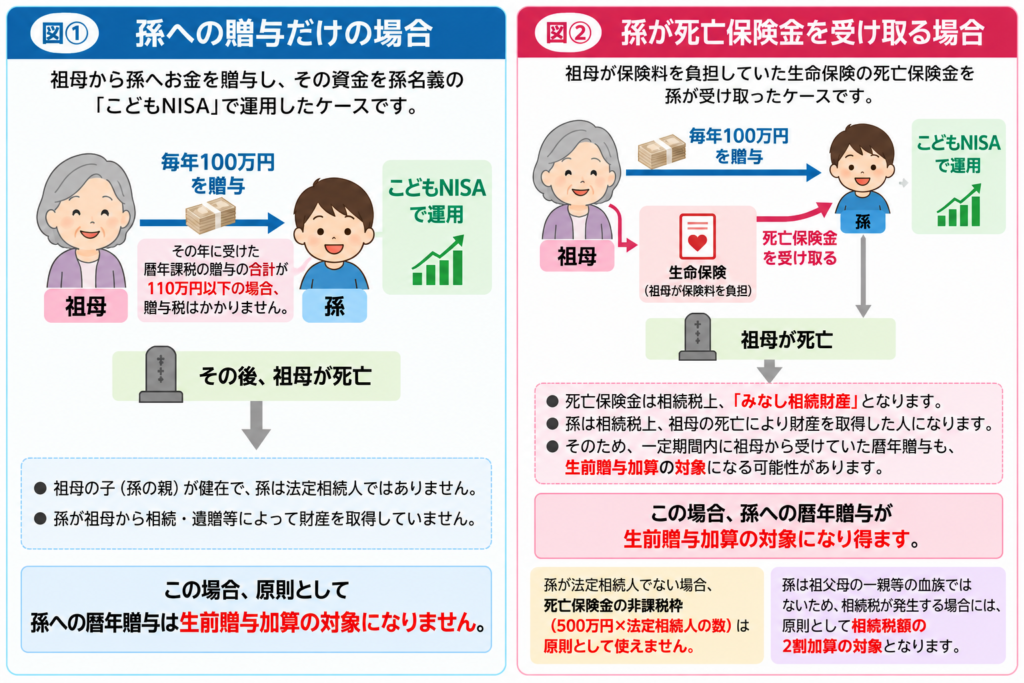
※図中の「年間110万円以内なら贈与税はかかりません」は、正確には、その孫がその年に暦年課税で受けた贈与の合計額が年間110万円の基礎控除以下である場合を前提としています。
ここがポイント!孫は「法定相続人」になったわけではありません
図②を見ると、
「生命保険金を受け取ったから、孫も相続人になったの?」
と思われるかもしれません。
いいえ、ここは違います。
死亡保険金を受け取ったからといって、孫が法定相続人になるわけではありません。
整理すると、
孫は法定相続人ではない
↓
しかし祖母の死亡保険金を受け取った
↓
死亡保険金は相続税上「みなし相続財産」になる
↓
孫は祖母の死亡によって相続税の対象となる財産を取得した
↓
一定期間内に祖母から受けた暦年贈与も、生前贈与加算の対象になり得る
という流れです。
「法定相続人になること」と「相続税の対象となる財産を取得すること」は別物なのです。
さらに、生命保険の「500万円の非課税枠」にも注意
死亡保険金には、相続税上、
500万円 × 法定相続人の数
という非課税限度額があります。
たとえば法定相続人が2人なら、
500万円 × 2人=1,000万円
です。
ただし、この生命保険金の非課税制度を利用できるのは、原則として相続人が取得した死亡保険金です。
孫の親が健在で、孫自身が法定相続人ではない場合、その孫が死亡保険金を受け取っても、この生命保険金の非課税制度は原則として使えません。
孫には「相続税の2割加算」も
もう一つ確認しておきたいのが、相続税額の2割加算です。
被相続人の配偶者および一親等の血族以外の人が相続や遺贈等によって財産を取得した場合、原則として、その人の相続税額に20%相当額が加算されます。
通常の孫は、祖父母から見ると一親等の血族ではありません。
そのため、孫が祖父母の死亡保険金などを受け取り相続税が発生する場合には、原則として相続税額の2割加算の対象となります。
ただし、孫の親が祖父母より先に亡くなっていて、孫が代襲相続人となっている場合などは扱いが異なります。
こどもNISAだけを見て判断しないことが大切です
ここまでを整理すると、祖母から孫へ暦年贈与をして、孫がその資金をこどもNISAで運用しているだけであれば、孫が祖母の法定相続人になるわけではありません。
孫が祖母から相続・遺贈等で財産を取得していなければ、原則として、その孫への暦年贈与が生前贈与加算の対象になるわけでもありません。
ところが、
祖母が保険料を負担している生命保険の死亡保険金を孫が受け取る
となると話が変わります。
死亡保険金が「みなし相続財産」となり、一定期間内の暦年贈与が生前贈与加算の対象となる可能性があります。
さらに孫が相続人でなければ、
生命保険金の「500万円×法定相続人の数」の非課税制度が原則使えない
ことに加えて、
相続税額の2割加算
の対象となる可能性もあります。
孫への資金援助は「家族全体の設計図」で考える
「孫のために少しでもお金を残してあげたい」
そのお気持ちから始めた贈与が、生命保険の受取人の設定によって、想定していなかった相続税につながることがあります。
だからこそ、
「こどもNISAはいくらまで使える?」
「年間いくら贈与すればいい?」
だけで考えるのではなく、
誰から誰へ贈与するのか
生命保険の死亡保険金受取人は誰なのか
祖父母が亡くなったとき誰が財産を受け取るのか
まで確認することが大切です。
私は、資産形成は「商品」から考えるのではなく、家族全体のお金の設計図を先に描くことが大切だと考えています。
こどもNISAへの資金援助を考えている方は、この機会にぜひ、祖父母が加入している生命保険の「死亡保険金受取人」も確認してみてください。
※本記事は一般的な税制について解説したものです。実際の課税関係は、贈与の時期・方法、他の贈与の有無、生命保険の契約形態、相続関係、相続時精算課税の選択状況などによって異なります。個別の税務判断については税理士または税務署等にご確認ください。
参考:国税庁