西宮・大阪のお金の先生【山下FP企画】
~基本からわかる納税猶予の仕組みと、12月の税制改正の行方~
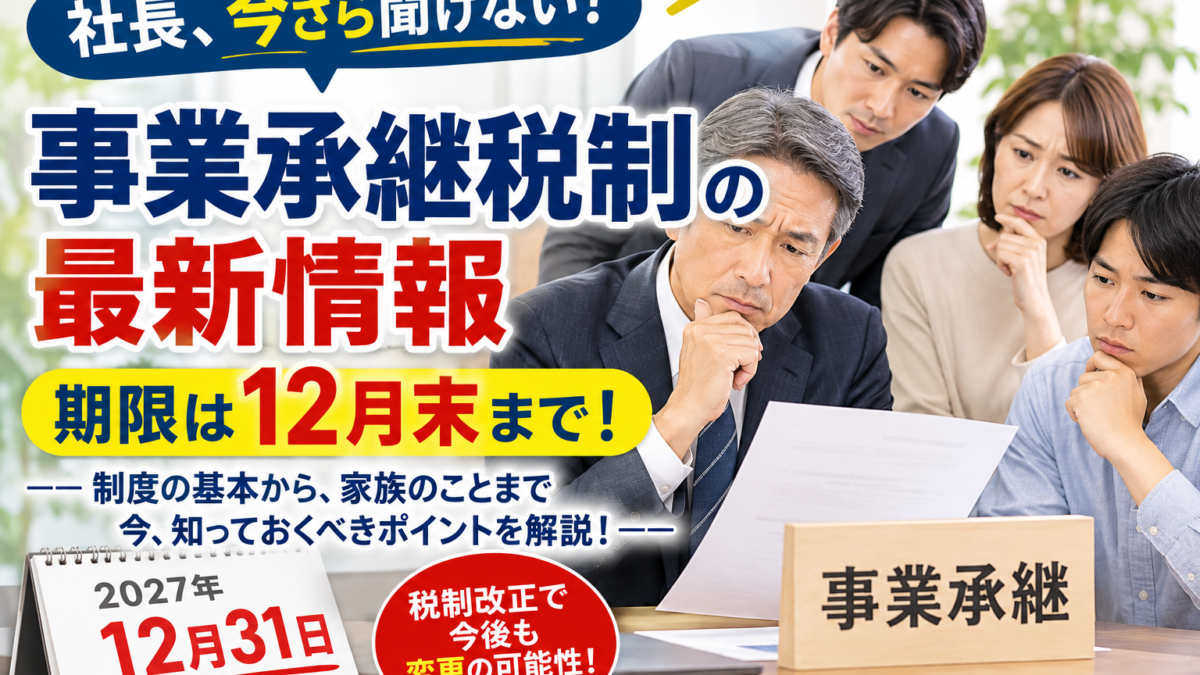
「事業承継税制って、よく聞くけれど、結局どういう制度なんだろう?」「税金がゼロになるって聞いたけれど、本当?」税理士さんや金融機関から説明を受けたことはあっても、今さら聞き直しにくい……。そんな社長さんもいらっしゃるのではないでしょうか。実は、この制度について2026年に重要な期限延長がありました。でも、安心するのはまだ早いのです。実際に株式を引き継ぐ期限は、2027年12月末のまま。延長されていません。さらに、今年12月に公表が見込まれる税制改正大綱では、今後の制度のあり方について方向性が示される見通しです。今回は、事業承継税制の基本から、期限延長の注意点、そして私が実際のご相談を通じて感じている「事業承継で本当に大切なこと」まで、わかりやすくお伝えします。
5分動画でも解説しています。
① そもそも「事業承継税制」って何?
社長が長年かけて育ててきた会社。
業績が良く、利益を積み重ねてきた会社ほど、実は自社株の評価額が高くなっていることがあります。例えば、自社株の評価額が3億円になっていたとしましょう。その株式を息子さんや娘さんに贈与すると、多額の贈与税が発生する可能性があります。「会社を引き継がせたいだけなのに、そんなに税金がかかるの?」そんな問題を解決するために設けられたのが、事業承継税制です。
一定の要件を満たせば、後継者が引き継いだ非上場会社の株式にかかる贈与税や相続税について、納税が猶予されます。特に、2018年から始まった「特例措置」では、対象となる株式について、贈与税・相続税の100%が納税猶予の対象になります。さらに、後継者の死亡など、法律で定められた一定の事由に該当すると、猶予されていた税金が免除される仕組みです。
ただし、ここが大切です。「納税猶予100%」と「最初から税金がゼロになる」は、同じではありません。制度を利用した後も、一定の条件を守り続ける必要があります。
② 期限が延長!でも、実務的には時間がありません
2026年の税制改正で、「特例承継計画」の提出期限が延長されました。
| 項目 | 現在の期限 |
|---|---|
| 特例承継計画の提出期限 | 2027年9月30日 |
| 特例措置の対象となる株式の贈与・相続の期限 | 2027年12月31日 |
特例承継計画とは、「誰に、いつ、どのように会社を引き継ぐのか」をまとめた計画書のことです。この計画には、認定経営革新等支援機関の指導・助言も必要です。提出期限は1年6か月延長されました。
ところが、実際に株式を引き継ぐ期限は延長されていません。つまり、計画書の提出期限ギリギリまで待っていると、株式承継の適用期限まで、わずか3か月しかありません。自社株の評価、後継者との話し合い、税理士との打ち合わせ、必要な手続きなど、事業承継には想像以上に準備が必要です。特に、生前贈与による承継を考えている社長さんは、今から具体的な準備を始めていただきたいところです。
なお、相続は発生時期を選べません。2027年12月31日は、現行の特例措置の対象となる贈与・相続の期限です。また、贈与・相続後にも認定申請や税務申告などの手続きが必要になります。
③ 12月の税制改正大綱で、制度が変わる可能性も!
ここで、もう一つ注目したいニュースがあります。それが、2026年12月に公表が見込まれる「2027年度税制改正大綱」です。実は、2026年度の税制改正大綱では、事業承継税制の特例措置について、適用期限到来後のあり方を多角的に検討し、2027年度税制改正で結論を得る方針が示されています。つまり、今年12月の税制改正大綱は、事業承継を考える社長さんにとって、特に注目したい内容なのです。
今後、特例措置が延長されるのか、別の仕組みに見直されるのか。現時点では、具体的な結論はまだ出ていません。また、税制改正大綱で示された方針が、そのまま法律になるとは限りません。
「新しい制度ができるかもしれないから、もう少し待とう」そう考える社長さんもいらっしゃるかもしれません。しかし、私は制度改正を待つだけでなく、今から自社株の評価や承継方法を整理しておくことをおすすめします。制度が変わっても、会社の現状を把握し、後継者やご家族と話し合っておくことは、決して無駄にはならないからです。
④ 実は、株式を引き継いでからも大変?
ここは、社長さんにぜひ知っておいていただきたいポイントです。事業承継税制は、株式を引き継いだら終わりではありません。制度を利用するには、税務申告や担保の提供など、所定の要件を満たす必要があります。さらに、制度を利用した後も、原則として最初の5年間は、都道府県への年次報告と税務署への継続届出が毎年必要です。6年目以降も、原則3年ごとに税務署への届出が続きます。
もし、必要な届出を忘れたり、一定の要件を満たさなくなったりすると、猶予されていた税金を納めなければならない場合があります。状況によっては利子税も発生します。
一方、特例措置では雇用維持の要件が弾力化されており、従業員数が5年間平均で8割を下回ったからといって、直ちに納税猶予が打ち切られるわけではありません。ただし、必要な報告や所定の対応は求められます。つまり、税金の負担を抑えて株式を引き継げる大きなメリットがある一方で、長期間にわたって制度を管理する必要があるということです。ここが、厳しいところかもしれません。でも国の立場からすると、甘い条件で、税金を免除するわけにはいきません。目先の税金だけでなく、将来の負担まで理解してご自身の会社に合っていると判断した場合にのみ、利用したい制度ですね。
⑤ 私が社長さんに一番お伝えしたいこと ~事業承継は、家族の問題でもあります~
事業承継というと、「誰に自社株を引き継ぐか」「税金をどう抑えるか」という話が中心になりがちです。しかし、長年FPとして経営者のご相談をお受けするなかで、私が気になるのは、株式を引き継がないご家族の気持ちです。例えば、こんなケースがあります。
社長は、後継者である長男に自社株を100%引き継がせる方針を決めました。長男も会社を継ぐ覚悟があり、社長と二人で着々と準備を進めています。
一方、次男は会社員として働きながら、ときどき家業を手伝っています。次男自身は、長男が会社を継ぐことに納得しているようです。ところが、奥様にはこんな思いがあります。「長男が会社を継ぐのはいいけれど、次男にも何か残してやりたい……」社長と長男の間では話が進んでいても、奥様や次男は、その話し合いに十分参加できていないのです。今は何も問題がなくても、将来、相続が発生したときはどうでしょうか。「兄さんが会社を継ぐのはわかっている。でも、自分には何もないの?」そんな気持ちが生まれないとも限りません。
また、遺産の内容や分け方によっては、次男から遺留分を請求され、長男が金銭の支払いに困る可能性もあります。もちろん、必ずトラブルになるというわけではありません。
ただ、今は納得していることと、将来も納得できることは、必ずしも同じではないのです。
自社株を後継者に集中させることは、経営を安定させるために大切な対策です。一方で、株式を引き継がないご家族に、どのような財産を残すのか。預貯金や生命保険などを活用して資金を準備することや、必要に応じて遺留分に関する民法の特例を検討することも選択肢になります。
ここで知っておきたいのは、事業承継税制で贈与税や相続税の納税が猶予されても、家族間の遺留分の問題まで解決するわけではないということです。だからこそ、税金の話だけでなく、ご家族全体の財産の分け方や、それぞれの思いにも目を向けていただきたいのです。
さらに、会社を引き継いだ後の社長ご夫妻の生活も大切です。退職金は十分に準備できているでしょうか。奥様のこれからの生活資金は大丈夫でしょうか。会社には資産があっても、それがすべて社長個人の自由に使えるお金とは限りません。私が大切にしたいのは、税金の負担を抑えることだけではありません。
「会社を守ること」「家族の関係を守ること」、そして「社長ご夫妻のこれからの人生を守ること」。そのすべてを考えてこそ、本当の意味での事業承継ではないでしょうか。
まとめ|社長、まずは自社株の評価額をご存じですか?
事業承継を考え始めたら、まず確認していただきたいのは次の3つです。
- 自社株の評価額はいくらなのか?
- 誰に、いつ、どのように会社を引き継ぐのか?
- 株式を引き継がないご家族への配慮と、社長ご夫妻の生活資金は大丈夫か?
事業承継税制は、上手に活用すれば大きな助けになる制度です。しかし、すべての会社にとって最善の方法とは限りません。税理士などの専門家と相談しながら、制度のメリット・デメリットを理解し、会社と個人の資産を一体で考えていくことが大切です。
会社を守ること。そして、社長とご家族の人生を守ること。その両方を見据えて、早めに準備を始めていただきたいと思います。
山下FP企画
代表・CFP®認定者 山下
※本記事は2026年11月時点の公表情報に基づく一般的な制度解説です。事例は相談経験をもとに、個人が特定されないよう一部設定を変更しています。個別の税務判断や法律上の対応については、税理士・弁護士等の専門家にご確認ください。