西宮・大阪のお金の先生【山下FP企画】
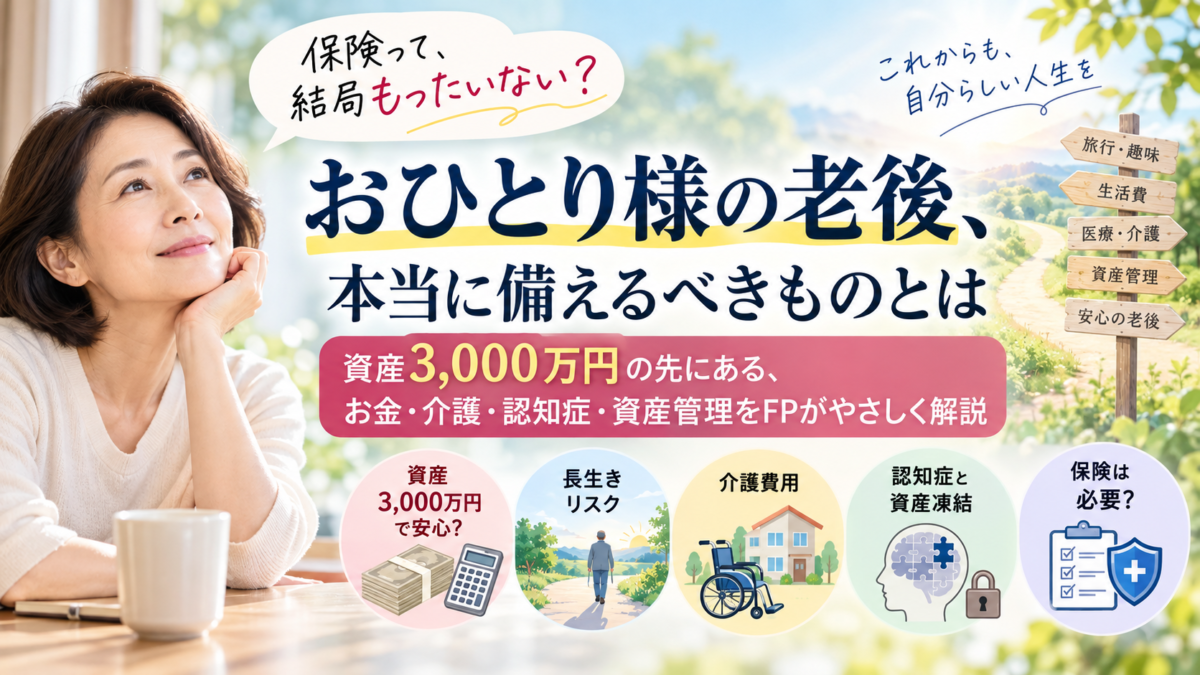
- 「保険って、結局もったいない?」
- 資産3,000万円のおひとり様。本当にもう安心?
- 「3,000万円ある」と「安心して3,000万円を使える」は違う
- おひとり様は「亡くなったとき」だけでなく「長く生きたとき」を考える
- 知っておきたい「約349兆円」という数字
- 認知症になると、なぜ「お金があっても困る」のでしょうか?
- 2040年、認知症とMCIはどのくらいになる?
- おひとり様だから考えたい「誰が、このお金を動かすの?」
- では、3,000万円をどう考えればいいのでしょう?
- では、保険に入ったほうがいいのでしょうか?
- 「保険を使わない」という選択も立派な資産設計
- 25年以上、お金の相談を受けてきて感じること
- あなたは、この3つの質問に答えられますか?
- 退職金2,000万円。「何を買う?」より先に考える
- 商品選びは、そのあとです。
- 3,000万円ある。だから安心、ではありません
- 山下FP企画「お金の健康診断」
- 統計・参考資料
- 「保険ってもったいない」の解説動画はこちら
「保険って、結局もったいない?」
「保険って、結局どこかでお金が引かれているんでしょう?」
「だったら、自分で貯金しておいたほうがいいのでは?」
「ある程度の資産があるなら、保険なんていらないんじゃない?」
FPとしてご相談を受けていると、こうしたお話を伺うことがあります。
分かります。
大切なお金ですから、余計なコストは払いたくありません。
特に、これから退職を迎える方にとって、退職金は何十年も働いて、ようやく受け取る大切なお金です。
簡単に動かしたくない。
これは当然だと思います。
そして私は、
「保険に入らない」という選択も、もちろんあり
だと考えています。
ただし、ひとつだけ。
「保険はいらない」と決める前に、もう一歩だけ考えてみてほしいのです。
そのリスクを、自分のお金でどこまで引き受けられるでしょうか?
今日は「保険に入る・入らない」ではなく、その一歩手前から考えてみましょう。
資産3,000万円のおひとり様。本当にもう安心?
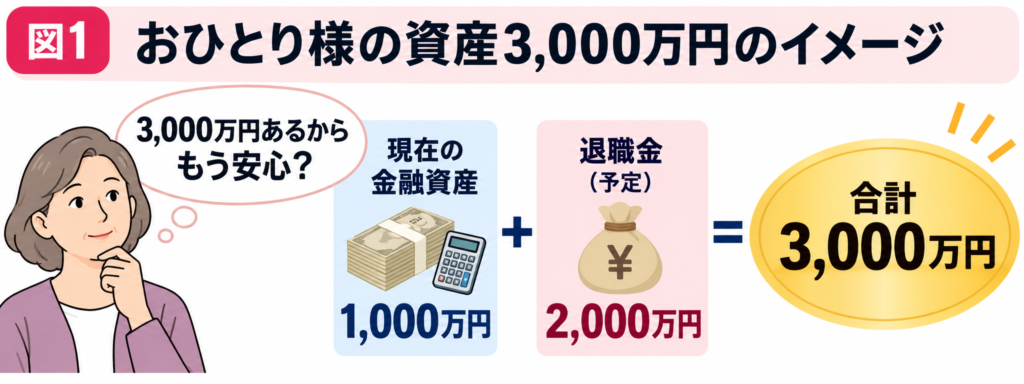
例えば、これから退職を迎えるおひとり様を考えてみます。
現在の金融資産が1,000万円。
そして退職時に、退職金として2,000万円を受け取る予定。
合わせると、
金融資産は約3,000万円です。
「3,000万円あるなら、もう十分じゃない?」
そう思われるかもしれません。
では、ここで質問です。
その3,000万円、全部自由に使っていいお金でしょうか?
ここが、老後のお金を考えるときの大きな分かれ道です。
「3,000万円ある」と「安心して3,000万円を使える」は違う
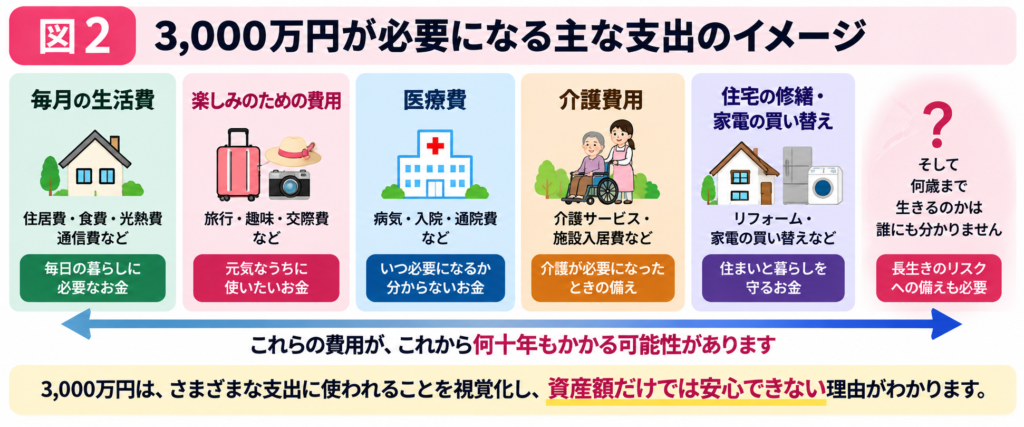
退職したとき、通帳に3,000万円ある。
これはもちろん心強いことです。
でも、その3,000万円には、これから何十年もいろいろな仕事をしてもらわなければなりません。
毎月の生活費。
旅行や趣味。
住宅の修繕や家電の買い替え。
病気になったときのお金。
介護が必要になったときのお金。
施設へ入居することになれば、その費用も必要になるかもしれません。
そして、何歳まで生きるのかは誰にも分かりません。
だから、
「3,000万円持っている」=「3,000万円自由に使える」
ではないのです。
資産額だけでは、老後の安心度は測れません。
おひとり様は「亡くなったとき」だけでなく「長く生きたとき」を考える
おひとり様の場合、大きな死亡保障を必要としないケースもあります。
自分が亡くなったあと、生活費を残す必要のある配偶者や子どもがいないのであれば、
「大きな死亡保障は何のため?」
ということになるからです。
では、反対側から見てみましょう。
私がおひとり様のご相談でむしろ考えていただきたいのは、
「長く生きたとき」です。
80歳、90歳。
ずっと元気ならいいですよね。
でも途中で、
「ちょっと一人では生活が難しくなってきた」
「施設へ入りたい」
「お金の管理が面倒になってきた」
となったらどうでしょう。
おひとり様の老後では、
「お金を持っていること」と「そのお金を人生の最後まで自分のために使えること」は、別の問題なのです。
知っておきたい「約349兆円」という数字
ここで、一つ知っていただきたい数字があります。
約349兆円。
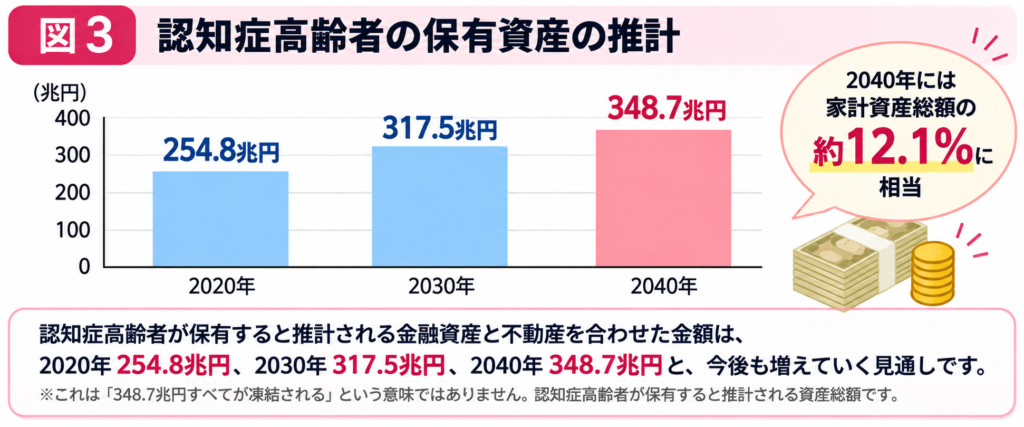
これは、2040年に認知症高齢者が保有すると推計されている金融資産と不動産を合わせた金額です。
財務省が2026年に紹介した推計では、
2020年 254.8兆円
2030年 317.5兆円
2040年 348.7兆円
と増えていく見通しです。
2040年には、家計資産総額の約12.1%に相当すると推計されています。
※これは「348.7兆円すべてが凍結される」という意味ではありません。認知症高齢者が保有すると推計される資産総額です。
認知症になると、なぜ「お金があっても困る」のでしょうか?
認知機能が低下して本人の意思確認が難しくなると、財産を守る観点から、金融取引などを本人の希望どおりに行うことが難しくなる場合があります。
よく、
「認知症になると資産が凍結される」
と言われますが、認知症と診断された瞬間に、銀行口座やすべての資産が一律に自動凍結されるわけではありません。
ここは誤解しないでください。
ただし、判断能力が低下すると、
「お金はある。でも、自分の思うように動かせない」
という問題が起こり得ます。
これがおひとり様の老後では、とても重要です。
2040年、認知症とMCIはどのくらいになる?
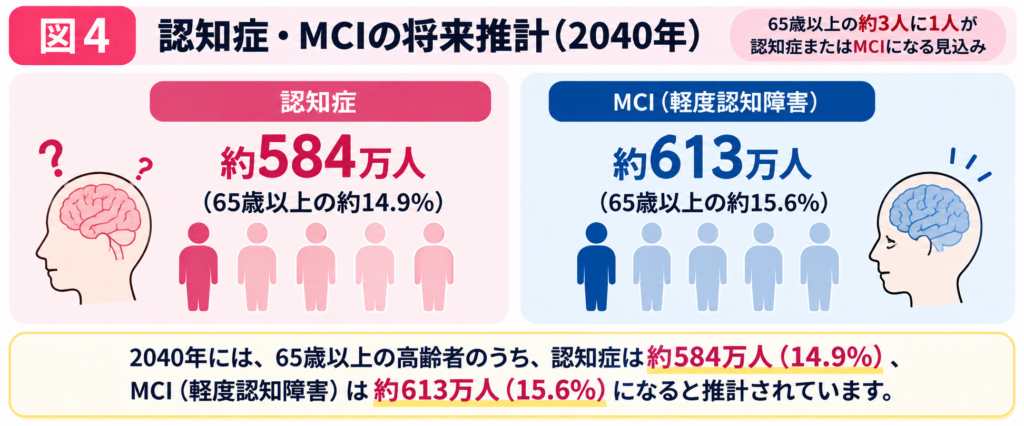
内閣府「令和8年版高齢社会白書」によると、2040年には65歳以上の
認知症 約584万人
MCI(軽度認知障害) 約613万人
になると推計されています。
認知症だけでなく、その前段階とされるMCIまで考えると、決して一部の人だけの問題ではありません。
だからこそ、元気なうちに考えておきたいのです。
怖がるためではありません。
元気な今だからこそ、できる準備があるからです。
おひとり様だから考えたい「誰が、このお金を動かすの?」
独身だからといって、「頼れる人が誰もいない」とは限りません。
兄弟姉妹、甥や姪、親しい友人などがいらっしゃる方もいるでしょう。
ただ、
配偶者や子どもが当然に手続きをしてくれるとは限らない。
ここは、おひとり様の老後設計で考えておきたいポイントです。
入院するとき。
施設を探すとき。
自分で銀行や証券会社の手続きが難しくなったとき。
財産を管理するとき。
そして、自分が亡くなった後の手続き。
こうした問題は、
「貯金が3,000万円あるから大丈夫」
だけでは解決できません。
任意後見など、判断能力が十分なうちに準備できる制度もあります。
つまり老後には、
「いくら持っているか」だけでなく、「最後までどう使えるようにしておくか」
という視点が必要なのです。
では、3,000万円をどう考えればいいのでしょう?
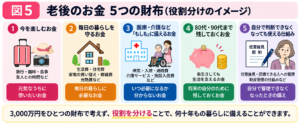
私は、老後のお金を「ひとつの財布」のまま考えないことをおすすめしています。
お金に役割を与えてみましょう。
① 今を楽しむお金
旅行、趣味、食事など。
元気なうちだからこそ使いたいお金です。
② 毎日の暮らしを守るお金
生活費や住宅費、家電の買い替え、住宅修繕など、比較的近い将来に使うお金です。
③ 医療・介護など「もしも」に備えるお金
病気や介護、施設入居など、いつ必要になるか分からない支出への備えです。
④ 80代、90代まで残しておくお金
長生きしても生活を支えてくれるお金。
全部を使ってしまわず、将来の自分のために残しておく部分です。
⑤ 自分で判断できなくなっても使える仕組み
ここは「金額」ではなく「仕組み」です。
認知機能が低下したとき、誰に何を頼むのか。
財産をどう管理するのか。
元気なうちに考えておきます。
つまり、老後のお金は、
「いくら持っている?」
↓
「何に使う?」
↓
「もし自分で動かせなくなったら、どうする?」
この3段階で考える必要があります。
では、保険に入ったほうがいいのでしょうか?
ここまで読むと、
「ほら、やっぱり保険が必要なんでしょう?」
と思われるかもしれません。
いいえ。私はそうは考えていません。
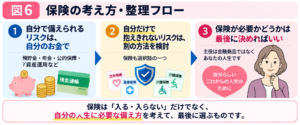
老後のリスクへの備え方は、保険だけではないからです。
預貯金で準備する部分。
公的年金や公的保障でカバーされる部分。
必要に応じて資産運用を考える部分。
認知機能が低下した場合に備えて、法的・資産管理の仕組みを準備する部分。
そして、
自分のお金だけで抱えたくないリスクが残った場合に、保険を選択肢として考える。
この順番でいいと思います。
保険は「得か損か」だけで考えなくていい
「保険料を払って、結局使わなかったら損じゃない?」
そう思う方もいらっしゃいます。
確かに、保険にもコストがあります。
だから、必要のない保障まで持つ必要はありません。
一方で、保険には、
「自分だけでは抱えたくない大きなリスクを外へ移す」
という役割があります。
例えば火災保険。
何十年間も保険料を払い、一度も火事にならなかった。
では、
「保険料を全部損した!」
でしょうか?
必ずしもそうではありません。
万一、大きな損害が発生したときに、自分だけでは抱えきれないリスクに備えていたとも考えられます。
老後のお金も同じです。
自分で負担できるリスクは、自分のお金で備える。
自分だけで抱えるには重すぎるリスクは、別の方法を検討する。
保険は、その選択肢の一つです。
「保険を使わない」という選択も立派な資産設計
十分な金融資産があり、
医療や介護などでまとまった支出が発生しても、
その後の生活資金が十分残るのであれば、
保険を使わず、自分の資産で備える。
これも一つの考え方です。
反対に、
「ここだけは自分のお金を大きく減らしたくない」
というリスクがあるなら、その部分だけ別の方法を検討すればいい。
私は、
「保険に入ったから安心」
とも、
「保険に入らなかったから得」
とも考えていません。
保険が必要かどうかは、
最後に決めればいいのです。
25年以上、お金の相談を受けてきて感じること
長年ご相談を受けてきて感じるのは、老後のお金で難しいのは、
「貯めること」だけではない
ということです。
むしろ退職後は、
「いつから、何に、どこまで使っていいのか分からない」
という方が少なくありません。
お金はある。
でも、不安で使えない。
「老後が心配だから」と旅行も我慢する。
欲しかったものも買わない。
反対に、
「まだ大丈夫でしょう」
と使っていたら、思った以上に長生きした。
どちらにもならないよう、
「使っていいお金」と「残しておくお金」の境界線をつくる。
これも老後の資産設計の大切な役割だと思っています。
あなたは、この3つの質問に答えられますか?
少しだけ、ご自身のこととして考えてみてください。
① 90歳のとき、いくら残っていれば安心ですか?
② 介護が必要になったら、どのお金から使いますか?
③ 自分でお金を動かせなくなったら、誰が、どう管理しますか?
すぐに答えられなくても大丈夫です。むしろ、商品を選ぶのは、この3つを整理したあとでいいと私は考えています。
退職金2,000万円。「何を買う?」より先に考える
退職金が入った。さあ、定期預金?NISA?投資信託?保険?私は、ここから始めなくてもいいと思っています。最初に考えていただきたいのは、「これから、どんな暮らしをしたいですか?」ということ。旅行にも行きたい。趣味も楽しみたい。元気なうちには、おいしいものだって食べたい。でも、人生の後半のお金も残しておきたい。だったら、その人生に必要なお金を先に計算してみる。
商品選びは、そのあとです。
3,000万円ある。だから安心、ではありません
3,000万円を、いつ、何に、いくら使うのか。そして、人生の最後まで、どう持たせるのか。さらに、自分で管理できなくなったときにも、自分のために使える仕組みになっているのか。ここまで考えて初めて、「安心して使える3,000万円」になるのではないでしょうか。老後のお金は、ただ貯め続けるだけでは少し寂しい。せっかく長年働いてつくった大切なお金です。守るところは守る。使うところは、ちゃんと使う。そして、最後まで枯らさない。預金も、年金も、資産運用も、保険も、制度も。すべて人生を支えるための「道具」です。主役は金融商品ではありません。主役は、あなたの人生です。
山下FP企画「お金の健康診断」
「保険に入ったほうがいいですか?」「NISAをしたほうがいいですか?」「退職金2,000万円を、どうすればいいですか?」その答えを出す前に、現在の資産、年金、退職金、毎月の生活費、これからやりたいこと、介護への備えなどを一度整理してみませんか?山下FP企画の「お金の健康診断」は、商品を選ぶためだけの相談ではありません。これからのお金に、「順番」と「役割」をつけるための相談です。まず人生を考える。そのあとで、必要な方法を考える。保険が必要かどうかも、最後に決めればいいのです。さて、あなたのお金。人生の最後まで、ちゃんとあなたのために働いてくれそうですか?
本記事について
本記事は、老後のライフプランおよび資産設計について一般的な考え方をご紹介するものであり、特定の金融商品・保険商品の勧誘・推奨を目的とするものではありません。必要な老後資金や適切な資産管理方法は、年齢、収入、年金、資産状況、住居、家族関係、公的保障等によって異なります。また、認知症になったことをもって、すべての金融資産が一律・自動的に凍結されるという意味ではありません。実際の金融機関の対応や各制度の利用については、個別の状況に応じてご確認ください。
統計・参考資料
・内閣府「令和8年版 高齢社会白書」
2040年の65歳以上の認知症高齢者は584.2万人、MCI(軽度認知障害)は612.8万人と推計。
・財務省「ファイナンス 2026年1月号/認知症発症に伴う資産の凍結」
認知症高齢者の保有資産は2020年254.8兆円、2030年317.5兆円、2040年348.7兆円と推計。2040年には家計資産総額の12.1%に相当。
・厚生労働省「成年後見はやわかり/任意後見制度とは」
判断能力が十分なうちに、将来に備えて任意後見人や依頼する内容をあらかじめ契約で決めておく制度について解説。
「保険ってもったいない」の解説動画はこちら