西宮・大阪のお金の先生【山下FP企画】
「預金の利息が増えるのはうれしいけれど、住宅ローンはどうなるんやろ?」
最近の日銀のニュースを見て、そんなふうに感じている方もいらっしゃるのではないでしょうか。
日銀は2026年6月、政策金利を年1.0%程度に引き上げました。その後、7月の会合では年1.0%程度に据え置いています。利上げを進めながら、景気や物価への影響を確認しているところです。日本銀行・6月の決定、7月の決定
「政策金利」とは、日銀が金融政策のために誘導する短期金利のこと。少し難しく聞こえますが、預金やローンなど、私たちに身近な金利にも影響する「上流の金利」と考えると分かりやすいかもしれません。
では、なぜ金利を上げるのでしょうか。
背景の一つに、物価が想定以上に上がることへの警戒があります。日銀は、景気を支えながら、物価が安定して年2%程度上昇する状態を目指しています。6月の利上げでは、原油価格の上昇などが幅広い値上げにつながるリスクも考慮しました。日本銀行「金融市場調節方針の変更について」
金利の調整は、車のアクセルを踏む強さを調整することに似ています。お金を借りやすくして経済を支える力を少し弱め、物価が上がりすぎないようにする。ただし、調整が急すぎれば企業や家計の負担が増えるため、その加減が大切なのです。
9月には追加利上げを予想する報道も出ていますが、9月14日時点では、次の利上げは決まっていません。次回の金融政策決定会合は9月17・18日の予定です。「利上げの予想」と「実際に決まったこと」は分けて受け止めたいですね。ロイター・9月11日の報道、日本銀行・会合日程
さて、こうした動きは、私たちの暮らしにどう関係するのでしょうか。
預金金利が上がれば、受け取る利息が増える可能性があります。一方、ローン金利が上がれば、借りているお金にかかる利息の負担が増えます。
スーパーでは、以前と同じものを買っているのに、お会計が高くなっている。そこに住宅ローンの負担まで増えるとなると、気になりますよね。
大切なのは、「わが家では、入ってくるお金と出ていくお金が、どう変わるのか」を確かめることです。
まずは、住宅ローンの具体的な数字から見ていきましょう。
住宅ローンの金利が変わると、返済額はいくら違う?
日銀の利上げは、変動型の住宅ローン金利にも影響します。ただし、政策金利が上がった分だけ、すべての住宅ローン金利が同時に上がるわけではありません。適用金利や見直しの時期は、金融機関や契約によって異なります。
また、全期間固定型の金利は長期金利などの影響を受けるため、変動型と同じタイミング、同じ幅で動くとは限りません。
今回は、残高3,000万円・残りの返済期間25年・元利均等返済・ボーナス返済なしという条件で、年1%・1.5%・2%・3%・3.5%を比較しました。
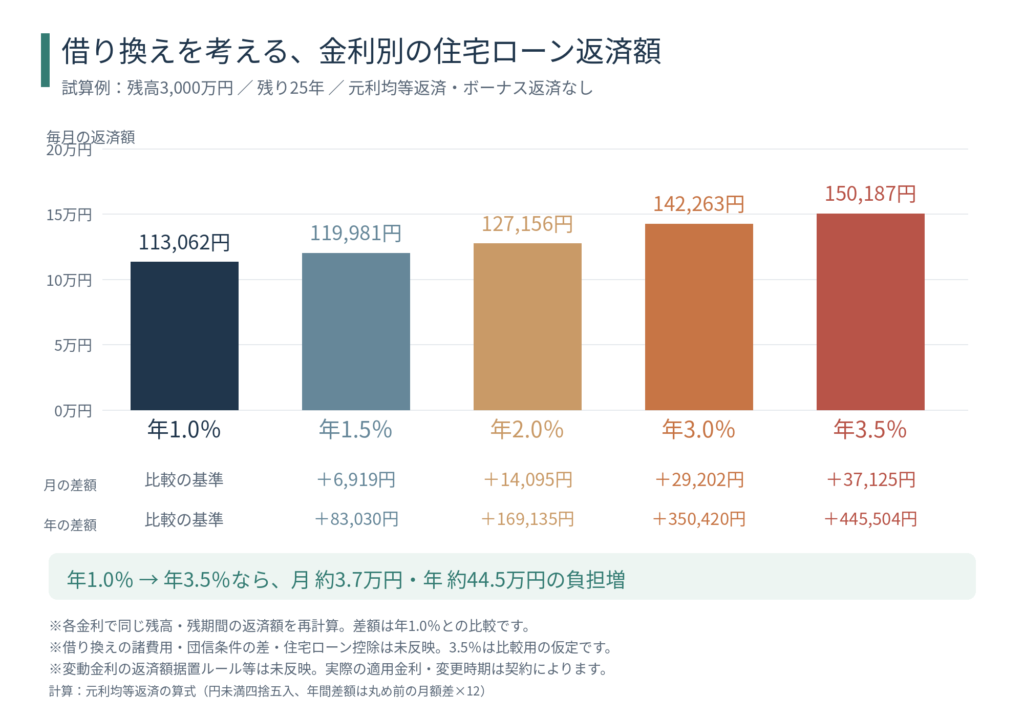
年1%の場合、毎月の返済額は11万3,062円。年2%では12万7,156円となり、月約1万4,000円、年間では約16万9,000円の差になります。
さらに、年1%で返済している方が、年3.5%のローンへ同じ残高・残期間で借り換えると想定すると、月約3万7,000円、年約44万5,000円の負担増です。
毎月3万7,000円と聞くと、教育費の積み立てや、老後に向けた貯蓄を思い浮かべる方もいるかもしれません。金利の違いは、暮らしの中で使えるお金の違いでもあるのです。
※3.5%は借り換えを考えるための比較条件で、実際の適用金利を示すものではありません。変動金利が将来3.5%になるという予測でもありません。借り換えの諸費用、団体信用生命保険の条件差、住宅ローン控除は含めていません。差額は丸める前の返済額から計算しています。
固定金利への借り換えは、何を基準に考える?
「それなら、金利の高い固定型への借り換えは損なの?」と思われるかもしれません。
全期間固定金利には、今後の金利上昇に左右されず、完済までの返済額を見通せるという利点があります。一方で、現在より高い金利で借り換えれば、当面の返済負担が増え、手数料や登記費用などもかかります。住宅金融支援機構「フラット35」今回のように、低い金利(変動)から高い金利(固定)への借り換えは借り換え費用など費用もかかり、かつ毎月の返済金額は増えます。いわば、「いやな借り換え」。
ただし、もう金利上昇の不安はなくなります。
変動金利を続ける場合は、固定型より低い金利が適用されている間の負担を抑えられますが、将来の金利上昇に備える必要があります。何パーセント上がったらどうする?シミュレーションで確認しましょう。
どちらを選ぶかは、金利だけで決められるものではありません。
ローン残高が少なく、返済期間も短い方と、残高が多く、これから教育費もかかる方では、金利上昇の受け止め方が違います。
毎月いくらまでなら無理なく払えるか。収入が減ったときにも続けられるか。そこまで確認して、借り換えを考えたいですね。
返済額が変わらなくても、ローンの「中身」は変わります
「金利が上がったと聞いたけれど、毎月の引き落とし額は同じですよ」
そんな方に知っていただきたいのが、「5年ルール」と「125%ルール」です。
三菱UFJ銀行では、変動金利・元利均等返済の住宅ローンに、この2つの仕組みがあります。
返済額の見直しは5年ごと。途中で金利が上がっても、次の見直しまで返済額は変わりません。ただし、金利そのものが5年間固定されるわけではありません。
図のように、毎月10万円の内訳が「元金7万円・利息3万円」から「元金5万円・利息5万円」に変わっても、引き落とし額は10万円のままです。
ところが、借りたお金を返す分は7万円から5万円に減っています。つまり、毎月同じように払っていても、ローン残高の減るペースが遅くなるのですね。
※内訳は説明用の仮の数字です。金利が上がった日から新たに5年間据え置くという意味ではなく、契約上の次の見直しまで据え置かれます。
125%ルールは、見直し時の返済額の急な増加を抑える仕組みです。
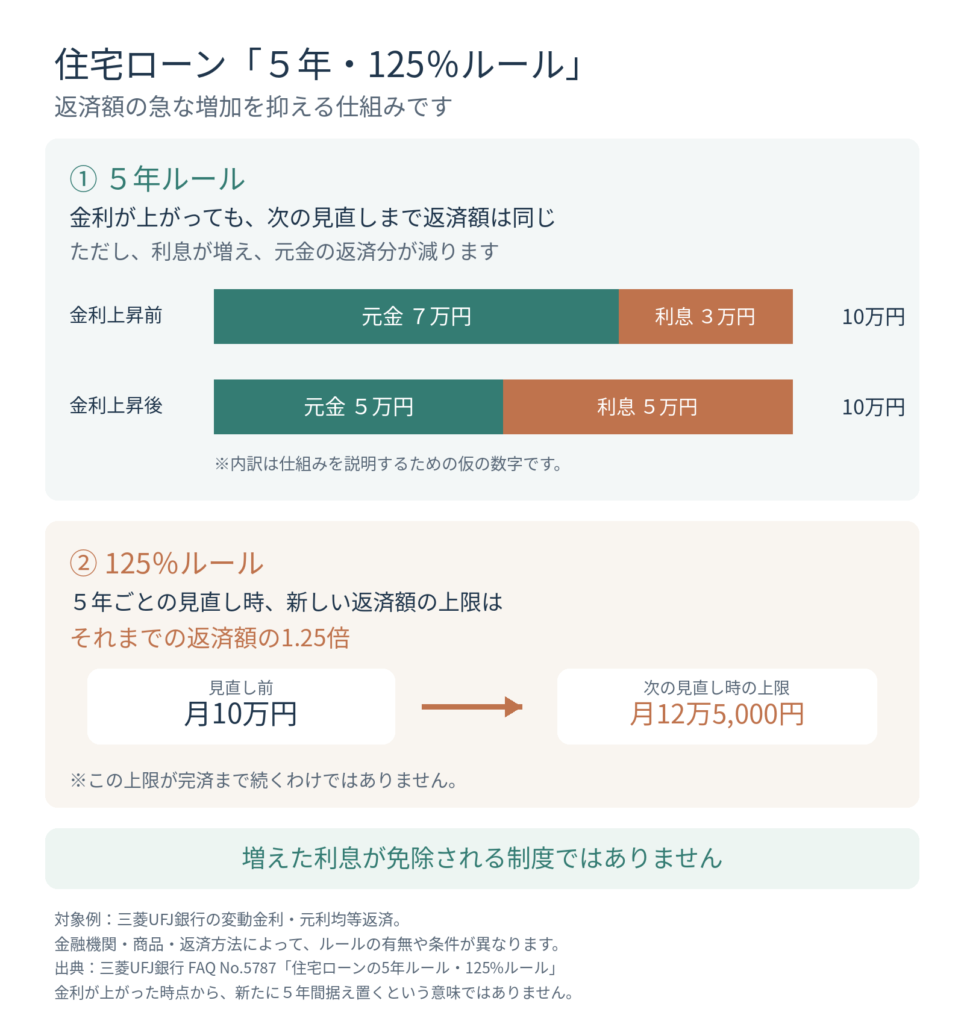
返済額が増える場合でも、新しい返済額を、それまでの1.25倍以内に抑えます。
毎月10万円なら、次の見直し時の上限は12万5,000円です。必ずこの金額になるわけではなく、完済までずっとこの金額が上限になるわけでもありません。その次の見直しでは、その時点の返済額をもとに上限が決まります。出典:三菱UFJ銀行「住宅ローンの5年ルール・125%ルールについて知りたい」
この2つのルールは、家計への急な負担増を和らげてくれます。一方で、増えた利息が免除される仕組みではありません。元金の返済が後ろにずれ、将来の負担につながる場合があります。
また、金融機関や商品、返済方法によっては、このルールがありません。ご自身の契約内容を確認しましょう。参考:SBI新生銀行「変動金利の5年ルールと125%ルールとは?」
前掲の金利比較グラフは、こうした据え置きを反映せず、各金利で返済額を計算し直したものです。実際にその金額へすぐ変わるという意味ではありませんが、将来の負担を考える目安になります。
引き落とし額だけでなく、「今の金利」「元金と利息の内訳」「次に返済額を見直す時期」を確認してみてください。
30〜40代は、教育費と住宅ローンが重なる時期を確認
収入面では、預金金利が上がれば利息が増える可能性があります。ただし、利上げによってお給料まで自動的に増えるわけではありません。企業の借入負担が増え、業績によっては賞与や賃上げに影響する可能性もあります。
支出面では、住宅ローンに加え、これから借りる教育ローンや自動車ローンの金利にも目を向けたいところです。
特に気をつけたいのは、教育費が増える時期と、住宅ローンの負担増が重なること。
「今は払える」だけでなく、「子どもが進学する年にも払えるか」を考えてみてください。育児休業や時短勤務、転職などによる収入の変化も合わせて確認します。
まずは、住宅ローンの返済が月1万円、3万円増えた場合の家計を試算してみましょう。
お子さんのいないご家庭やおひとり暮らしの方も、転職や休職などで収入が減った場合に、何か月分の生活費と返済資金を確保できているかを確認しておきたいですね。
これから住宅を購入する方は、金利タイプとともに、借入額そのものにも目を向けましょう。借入額を抑えることも、金利上昇への備えになります。
50代は、退職後の収入で返せるかを確認
50代になると、教育費の終わりが見えてくる一方で、退職後の暮らしが現実味を帯びてきます。
収入面では、まとまった預貯金があれば利息増加の恩恵を受けやすくなります。ただし、役職定年や再雇用によって収入が下がる可能性もあります。
支出面では、住宅ローンのほか、住まいの修繕費や親の介護に関する負担なども確認しておきたいところです。
例えば、55歳で返済期間があと25年あれば、完済は80歳です。現在のお給料で払えていても、年金生活に入ってから同じ返済額を払い続けられるかは、別に考える必要があります。
「退職金で全部返してしまおうかな」というお気持ちも分かります。
繰上返済には、将来の利息や返済負担を減らせる利点があります。一方で、手元のお金も減ります。
退職金でローンを返した後、生活費や医療・介護のためのお金がどれだけ残るか。そこまで並べて判断してほしいと思います。
まずは、60歳・65歳・70歳の収入とローン残高を書き出してみましょう。今の家計簿だけでは見えなかった課題が見つかるかもしれません。
退職後は、増える利息と増える生活費を一緒に確認
退職後、借入れがなく、預貯金を持っている方には、金利上昇が追い風になる面があります。
ただし、公的年金は日銀の利上げに連動して増えるものではありません。物価や賃金などをもとに改定される仕組みです。日本年金機構
預金の利息が増えても、食費や光熱費、住まいの維持費がそれ以上に増えれば、家計に余裕ができるとは限りません。
利上げには物価上昇を抑える方向の作用がありますが、買い物の値段がすぐに下がるとは限らないのです。
確認したいのは、年金などの手取り収入で毎月の支出をどのくらい賄えているか。不足分を貯蓄から取り崩しているなら、その金額が以前より増えていないかも見てみましょう。
預け先を見直すときは、金利とともに満期や中途解約の条件も大切です。急な入院や住まいの修繕に使うお金は、必要なときに引き出せる形で確保しておきたいですね。
金利が動く今こそ、わが家のライフプランを
同じ金利上昇でも、住宅ローンが多く残っている方と、すでに完済された方では影響が違います。
同じ50代でも、これから長く働く予定の方と、数年後に退職したい方では、選ぶ方法が変わります。
ライフプランは、これからの暮らしを描く地図のようなものです。金利が変わったら、その地図を広げて、予定している道を無理なく進めるか確かめてみる。
何歳まで働きたいか。住まいにいくらかけたいか。旅行や趣味も、どのくらい楽しみたいか。
その希望と将来の収入・支出を並べることで、借り換える、今のローンを続ける、一部を繰上返済する、といった選択がしやすくなります。
私が大切にしたいのは、金利の数字を追うことと同じくらい、その先にある、ご自身の暮らしを見ることです。
将来のために備えることも、元気な今を楽しむことも、どちらも大切にしてほしいと思っています。
金利が動く今こそ、「わが家は、これからどう暮らしたい?」と考える時間を、少しだけ取ってみませんか。
山下幸子
CFP®・独立系ファイナンシャルプランナー
※金融政策に関する情報は、2026年9月14日時点です。