西宮・大阪のお金の先生【山下FP企画】
「株で利益が出たら、税金だけではなく医療保険料まで上がるの?」
最近、このような話を耳にして、不安に思われた方もいらっしゃるのではないでしょうか。
2026年5月29日、医療保険制度の改正法が成立しました。
今回、私が特に注目しているのが、75歳以上が加入する後期高齢者医療制度に「金融所得」をより公平に反映させる仕組みです。
まず、結論からお伝えします。
今回の改正は、「株に新しい税金がかかる」という話ではありません。
株式の配当や売却益などの金融所得について、確定申告をしたかどうかにかかわらず、後期高齢者医療の保険料や窓口負担の判定に反映していこう、という改正です。
そして、ここは誤解しないでください。
預貯金や株式など「金融資産の残高そのもの」に保険料がかかる制度ではありません。
また、非課税のNISAも今回の対象外です。
少しややこしい制度ですので、順番にわかりやすく解説します。
なぜ「株の利益」で医療保険料が変わるの?
たとえば、75歳以上のAさんとBさんがいるとします。
二人とも年金を受け取りながら、株式などから50万円の金融所得があったとしましょう。
Aさんは確定申告をしました。
一方、Bさんは「特定口座(源泉徴収あり)」を利用し、税金は証券会社で差し引かれているため、確定申告をしませんでした。
これまでは、この違いによって、
Aさん:確定申告する
→ 金融所得が医療保険側にも反映される
Bさん:確定申告しない
→ 金融所得が医療保険側には反映されない場合がある
という違いが生じていました。
税金はどちらもきちんと納めているのに、医療保険の世界では負担が違うことがあったのです。
私はこれを、「税金と社会保険が別々の家計簿を見ていた状態」と説明するとわかりやすいと思います。
今回の改正は、この差をなくしていこうというものです。
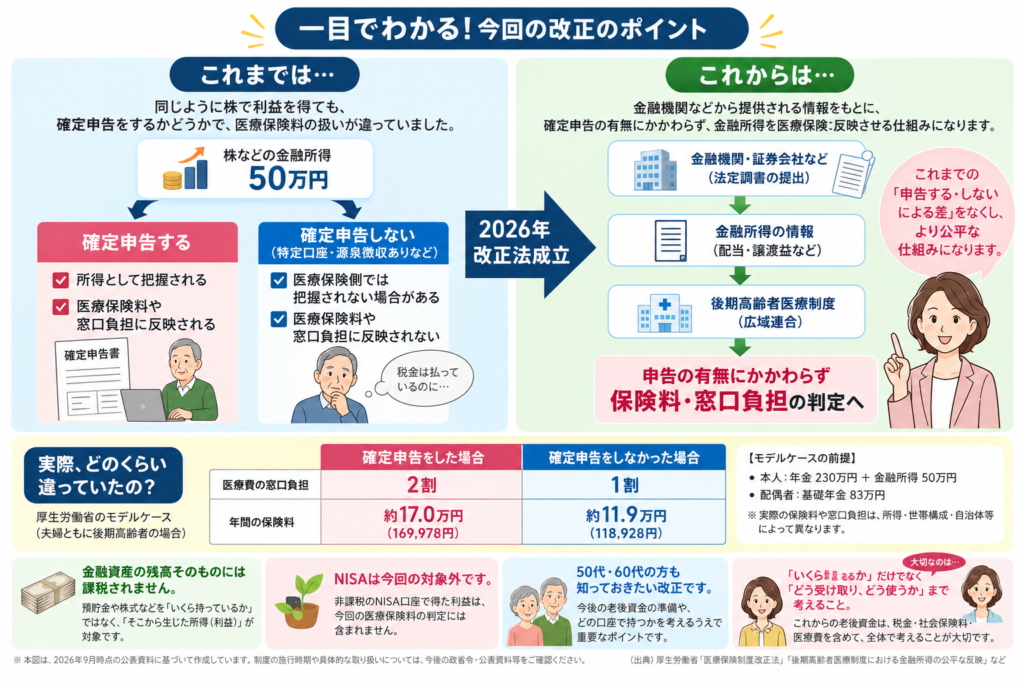
つまり今回のポイントは、「株に新しい税金がかかる」のではなく、確定申告をする・しないによって生じていた医療保険料等の差をなくしていくことです。
実際、保険料はいくら違っていた?
厚生労働省は、わかりやすいモデルケースを公表しています。
夫婦ともに後期高齢者で、
- 本人:年金230万円
- 金融所得:50万円
- 配偶者:基礎年金83万円
というケースです。
金融所得50万円を確定申告した場合は、
医療費の窓口負担:2割
年間保険料:約17万円
一方、確定申告をしなかった場合は、
医療費の窓口負担:1割
年間保険料:約11万9,000円
という例が示されています。
同じ年金、同じ50万円の金融所得があるにもかかわらず、保険料だけでも年間約5万1,000円の差です。
さらに、医療機関で支払う窓口負担割合まで1割と2割に分かれる場合があります。
「同じ所得なのに、それはちょっと不公平では?」
と思われる方もいらっしゃるでしょう。
政府が今回見直そうとしているのは、まさにこの部分です。
※上記は厚生労働省が制度説明のために示したモデルケースです。実際の保険料や窓口負担は、所得や世帯構成などによって異なります。
2026年改正で何が変わる?
今回の改正では、後期高齢者医療について、確定申告をしたかどうかにかかわらず、対象となる金融所得を保険料や医療費の窓口負担割合の判定に反映する仕組みが導入されます。
ポイントは、
「本人が確定申告したから金融所得が分かる」
という仕組みから、
金融機関などから提出される法定調書を活用して金融所得を把握する
仕組みに変わっていくことです。
つまり今後は、
「特定口座(源泉徴収あり)だから、確定申告しなければ医療保険には関係ない」
とは考えないほうがよいでしょう。
では、いつから変わるの?
「2026年に法律が成立したなら、今年から保険料が上がるの?」
と思われるかもしれません。
いいえ。2026年からすぐに変わるわけではありません。
金融機関から金融所得の情報を受け取り、後期高齢者医療の保険料や窓口負担の判定に反映するためには、新しいデータベースの構築や自治体・保険者のシステム改修などが必要です。
法律上、金融所得を反映する仕組みの施行は公布後5年以内とされています。
厚生労働省は、できるだけ早期の実施を目指すとしています。
ですから、
「2026年に法律成立=2026年から保険料が変わる」
ではありません。
具体的な開始時期については、今後の政省令やシステム整備の状況を確認する必要があります。
「預金が多い人ほど保険料が高くなる」の?
ここは、今回のニュースで最も誤解してほしくないところです。
たとえば、
「預金が3,000万円ある」
「株を2,000万円持っている」
「投資信託を1,000万円持っている」
こうした金融資産の残高そのものが、今回の改正によって保険料の計算に加えられるわけではありません。
今回対象となるのは、一定の金融所得です。
たとえるなら、「財布の中にいくら入っているか」ではなく、「その資産から今年どれだけ所得が生まれたか」を見るイメージです。
「金融資産をたくさん持っているだけで、毎年そこに保険料がかかる制度が始まった」
ということではありません。
なお、金融資産そのものを医療・介護の負担能力にどう反映させるかについては別途検討されていますが、今回成立した制度とは分けて考える必要があります。
では、NISAはどうなる?
ここも、相談者の方から聞かれそうなところです。
結論からいうと、
非課税のNISAは、今回の見直しの対象外です。
NISA口座で運用して利益が出ても、その利益は非課税です。
今回の制度改正によって、そのNISAの利益を後期高齢者医療の保険料判定に加える仕組みになったわけではありません。
「社会保険料が上がるなら、投資しないほうがいい」は本当?
ここまで読むと、
「せっかく投資で利益が出ても、社会保険料が上がる可能性があるなら、投資なんてしないほうがいいのでは?」
と思われる方もいらっしゃるかもしれません。
でも私は、FPとして、ここはぜひ冷静に考えていただきたいと思っています。
今回の改正は、「投資をすると損をする」という話ではありません。
あくまで、確定申告をするか、しないかによって生じていた後期高齢者医療の負担の差を、より公平にしていこうというものです。
そして、
「利益が出ると負担が増えるかもしれない」
↓
「だったら利益を得ないほうがいい」
となってしまっては、本末転倒です。
たとえば、給与が上がると税金や社会保険料が増えるからといって、
「給料は上がらないほうがいい」
とは、普通は考えませんよね。
資産運用も同じです。
大切なのは、負担が増える可能性があるから資産形成をやめることではなく、税金や社会保険料まで含めて「最終的に手元にいくら残るのか」を考えることです。
むしろ気をつけたい「何もしないリスク」
私は50代・60代の方には、こちらもお伝えしたいと思います。
物価が上がっているのに、老後資金のすべてを預貯金だけで持っていれば、お金の額面は減らなくても、そのお金で買えるものは少しずつ減っていく可能性があります。
お財布から1万円札が消えるわけではありません。
でも、同じ1万円で買えるものが少なくなる。
これがインフレです。
もちろん、だからといって老後資金のすべてを投資に回せばよいわけでもありません。投資には元本割れのリスクがあります。
大切なのは、
預貯金か、投資か。
という二者択一ではなく、自分がこれから使うお金、守るお金、そして長期的に育てるお金を分けて考えることです。
「75歳以上だけの話」ではありません。50代・60代こそ今から準備を
今回の改正は、後期高齢者医療制度のお話です。
では、50代・60代には関係ないのでしょうか?
私は、むしろ50代・60代の方にこそ、今から知っておいていただきたいと思っています。
この年代は、退職金や年金を見据えて、老後のお金を「どこに置き、どう使っていくか」を考え始める時期だからです。
老後資金というと、
「いくら貯めればいい?」
「何%で運用すればいい?」
「どの商品を選べばいい?」
ということに目が向きがちです。
でも実際の老後のお財布には、税金、健康保険料、介護保険料、医療費、年金など、さまざまな制度が関係してきます。
だから50代以降は、「いくら増えるか」だけでなく、「どの口座で持ち、いつ、どう受け取るか」まで考えることが大切です。
「株が上がったから全部売ろう」が思わぬ負担につながることも
たとえば老後、
「株が上がったから、今年まとめて売ろう」
「利益が出た投資信託を全部現金にしよう」
ということもあるでしょう。
これからは「税金はいくら?」だけではなく、その利益が医療保険料や窓口負担にどう影響するのかという視点も必要になります。
資産運用は、高速道路によく似ています。
どれだけ速く走ったかだけではなく、どの出口で降りるかによって、その後の道が変わります。
資産運用も同じです。
若いころは「増やす」が中心でも、50代以降は**増やす・守る・使う、そして「どう取り崩すか」**まで考えておきたいところです。
まとめ|老後のお金は「増やす」だけではありません
今回のポイントを整理しましょう。
① 2026年5月、医療保険制度の改正法が成立した
② 後期高齢者医療では、確定申告の有無による金融所得の扱いの差をなくしていく
③ 株式の配当や売却益など一定の金融所得が、保険料や窓口負担の判定に反映される仕組みになる
④ 2026年からすぐ始まるわけではなく、施行は公布後5年以内
⑤ 預金や株式など「金融資産の残高そのもの」に保険料をかける制度ではない
⑥ 非課税のNISAは今回の対象外
ということです。
私は今回のニュースから、50代・60代の方にもう一つお伝えしたいことがあります。
老後のお金は、
「いくら持っているか」から、
「どう持ち、どう使い、どう受け取るか」へ。
退職金、年金、NISA、投資信託、保険、預貯金。
これらを別々に考えるのではなく、一度全部テーブルの上に並べてみてください。
「わが家の場合、老後資金はいくら必要?」
「NISAと課税口座はどう使い分ける?」
「何歳から、どのお金を取り崩す?」
答えは、その方の資産、年金、家族構成、そしてこれからどんな暮らしをしたいのかによって違います。
だからこそ、商品を選ぶ前に、まず自分のお金の全体図を作っておくこと。
それが、人生100年時代の「枯れない財布」をつくる第一歩だと私は考えています。
50代・60代の方へ|一度、老後のお金を「見える化」してみませんか?
「自分の場合は、どうすればいいのだろう?」
そう思われたら、退職金、年金、NISA、預貯金、保険などを一度まとめて整理してみませんか。
山下FP企画では、いきなり金融商品を選ぶのではなく、まず「これからのお金の全体図」を一緒に作ることを大切にしています。
老後のお金は、増やすことだけが目的ではありません。
使いたいときに使えて、長生きしても困らない。
そんな「枯れない財布」を一緒に考えていきます。
「わが家の場合を一度整理してみたい」と思われた方は、お気軽にお問い合わせください。
※本記事は2026年9月10日時点の公表資料に基づいて作成しています。制度の施行時期や具体的な取り扱いについては、今後の政省令・厚生労働省等の公表資料をご確認ください。