 西宮・大阪のお金の先生【山下FP企画】
孫への贈与が、かえって相続税を増やす?こどもNISAと生命保険の意外な関係
「孫の将来のために、こどもNISAのお金を出してあげたい」
そんな祖父母の方も多いのではないでしょうか。
こどもNISAをきっかけに、祖父母から孫への資金援助を考えるご家庭も増えてくるでしょう。
ただし、ここで注意したいことがあります。
「孫への贈与だから、祖父母が亡くなったときの相続税とは関係ない」
とは、必ずしも言い切れません。
特に確認しておきたいのが、祖父母が加入している生命保険の死亡保険金受取人です。
死亡保険金の受取人が孫になっていると、せっかく行ってきた孫への生前贈与が、祖父母の相続時に相続税の計算へ加算される場合があります。
少し複雑ですので、順番に見ていきましょう。
まず「暦年贈与」の仕組みを知っておきましょう
贈与税には「暦年課税」という仕組みがあります。
暦年課税では、1月1日から12月31日までの1年間に贈与を受けた財産について、受贈者1人につき年間110万円の基礎控除があります。
ここで間違えやすいのが、
「祖母から110万円、祖父から110万円まで非課税」
という意味ではないことです。
110万円は、贈与する人ごとではなく、贈与を受けた人が、その年に暦年課税で受けた贈与の合計額に対する基礎控除です。
たとえば孫が、
祖母から100万円、祖父から50万円を同じ年に贈与されたとすると、合計150万円です。
この場合、「それぞれ110万円以下だから贈与税はかからない」ということにはなりません。
したがって、
「年間110万円以内なら贈与税はかかりません」
というより、
「その孫がその年に受けた暦年課税による贈与の合計額が年間110万円の基礎控除以下であれば、原則として贈与税はかかりません」
と理解しておきましょう。
110万円以下でも、相続税では別のルールがあります
では、祖母が孫へ毎年100万円ずつ贈与し、その資金を孫名義のこどもNISAで運用したとします。
年間100万円で、孫がその年にほかの人から暦年課税による贈与を受けていなければ、110万円の基礎控除の範囲内です。
ところが、
「110万円以内だから、祖母が亡くなったときにも相続税とは一切関係ない」
とは限りません。
相続税には、いわゆる「生前贈与加算」というルールがあるからです。
「生前贈与加算」とは?
相続などによって財産を取得した人が、亡くなった人から相続開始前の一定期間に暦年課税による贈与を受けていた場合、その贈与財産を相続税の課税価格に加算して相続税を計算する制度があります。
2024年1月1日以後の贈与について制度が改正され、加算対象期間は従来の3年から7年へ段階的に延長されています。
ただし、ここで非常に大切なポイントがあります。
亡くなる前の一定期間に行った贈与なら、
「誰に贈与したものでも、すべて相続財産に戻される」
わけではありません。
原則として対象になるのは、亡くなった人から相続や遺贈などによって財産を取得した人です。
孫に贈与すると、孫は法定相続人になる?
ここもよくある誤解です。
祖母が孫に100万円を贈与し、それをこどもNISAで運用したからといって、孫が祖母の法定相続人になるわけではありません。
たとえば、
祖母
↓
子(孫の親)
↓
孫
という家族で、祖母が亡くなったとします。
祖母の子、つまり孫の親が健在であれば、通常、孫は祖母の法定相続人ではありません。
さらに孫が祖母から相続や遺贈等によって財産を取得していなければ、原則として、その孫が祖母から受けていた暦年贈与は生前贈与加算の対象にはなりません。
ところが、ここに「生命保険」が入ってくると話が変わることがあります。
孫が死亡保険金を受け取ると、なぜ話が変わるの?
たとえば、次のような生命保険に祖母が加入していたとします。
保険料負担者:祖母
被保険者:祖母
死亡保険金受取人:孫
祖母が亡くなり、孫が死亡保険金を受け取ったとします。
この死亡保険金は、民法上の通常の相続財産そのものではありません。
しかし相続税では、祖母が負担した保険料に対応する死亡保険金について、「みなし相続財産」として相続税の対象になります。
「みなし」という言葉が分かりにくいのですが、
本来の相続財産とは違うけれど、相続税を計算するときには、相続によって取得したものとみなして計算しましょう
というイメージです。
そして、ここが今回もっとも重要なところです。
孫が死亡保険金を受け取ったからといって、孫が法定相続人になるわけではありません。
孫は法定相続人ではないままです。
しかし、死亡保険金という「みなし相続財産」を取得したことによって、相続税上、祖母の死亡によって財産を取得した人になります。
すると、その孫が祖母から一定期間内に受けていた暦年贈与についても、生前贈与加算の対象になる可能性が出てくるのです。
ここまでを図で比べてみましょう
同じ「祖母から孫への贈与」でも、
① 孫への贈与だけの場合
と、
② 孫が祖母の死亡保険金も受け取る場合
では、相続税上の扱いが変わる可能性があります。
図:孫への贈与だけの場合/孫が死亡保険金を受け取る場合
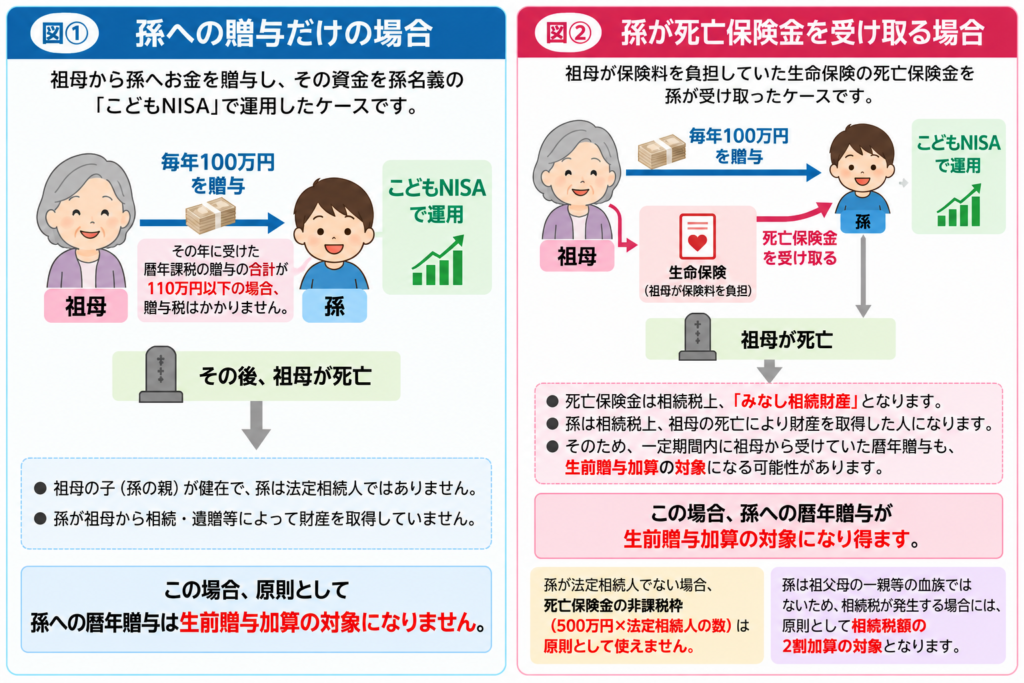
※図中の「年間110万円以内なら贈与税はかかりません」は、正確には、その孫がその年に暦年課税で受けた贈与の合計額が年間110万円の基礎控除以下である場合を前提としています。
ここがポイント!孫は「法定相続人」になったわけではありません
図②を見ると、
「生命保険金を受け取ったから、孫も相続人になったの?」
と思われるかもしれません。
いいえ、ここは違います。
死亡保険金を受け取ったからといって、孫が法定相続人になるわけではありません。
整理すると、
孫は法定相続人ではない
↓
しかし祖母の死亡保険金を受け取った
↓
死亡保険金は相続税上「みなし相続財産」になる
↓
孫は祖母の死亡によって相続税の対象となる財産を取得した
↓
一定期間内に祖母から受けた暦年贈与も、生前贈与加算の対象になり得る
という流れです。
「法定相続人になること」と「相続税の対象となる財産を取得すること」は別物なのです。
さらに、生命保険の「500万円の非課税枠」にも注意
死亡保険金には、相続税上、
500万円 × 法定相続人の数
という非課税限度額があります。
たとえば法定相続人が2人なら、
500万円 × 2人=1,000万円
です。
ただし、この生命保険金の非課税制度を利用できるのは、原則として相続人が取得した死亡保険金です。
孫の親が健在で、孫自身が法定相続人ではない場合、その孫が死亡保険金を受け取っても、この生命保険金の非課税制度は原則として使えません。
孫には「相続税の2割加算」も
もう一つ確認しておきたいのが、相続税額の2割加算です。
被相続人の配偶者および一親等の血族以外の人が相続や遺贈等によって財産を取得した場合、原則として、その人の相続税額に20%相当額が加算されます。
通常の孫は、祖父母から見ると一親等の血族ではありません。
そのため、孫が祖父母の死亡保険金などを受け取り相続税が発生する場合には、原則として相続税額の2割加算の対象となります。
ただし、孫の親が祖父母より先に亡くなっていて、孫が代襲相続人となっている場合などは扱いが異なります。
こどもNISAだけを見て判断しないことが大切です
ここまでを整理すると、祖母から孫へ暦年贈与をして、孫がその資金をこどもNISAで運用しているだけであれば、孫が祖母の法定相続人になるわけではありません。
孫が祖母から相続・遺贈等で財産を取得していなければ、原則として、その孫への暦年贈与が生前贈与加算の対象になるわけでもありません。
ところが、
祖母が保険料を負担している生命保険の死亡保険金を孫が受け取る
となると話が変わります。
死亡保険金が「みなし相続財産」となり、一定期間内の暦年贈与が生前贈与加算の対象となる可能性があります。
さらに孫が相続人でなければ、
生命保険金の「500万円×法定相続人の数」の非課税制度が原則使えない
ことに加えて、
相続税額の2割加算
の対象となる可能性もあります。
孫への資金援助は「家族全体の設計図」で考える
「孫のために少しでもお金を残してあげたい」
そのお気持ちから始めた贈与が、生命保険の受取人の設定によって、想定していなかった相続税につながることがあります。
だからこそ、
「こどもNISAはいくらまで使える?」
「年間いくら贈与すればいい?」
だけで考えるのではなく、
誰から誰へ贈与するのか
生命保険の死亡保険金受取人は誰なのか
祖父母が亡くなったとき誰が財産を受け取るのか
まで確認することが大切です。
私は、資産形成は「商品」から考えるのではなく、家族全体のお金の設計図を先に描くことが大切だと考えています。
こどもNISAへの資金援助を考えている方は、この機会にぜひ、祖父母が加入している生命保険の「死亡保険金受取人」も確認してみてください。
※本記事は一般的な税制について解説したものです。実際の課税関係は、贈与の時期・方法、他の贈与の有無、生命保険の契約形態、相続関係、相続時精算課税の選択状況などによって異なります。個別の税務判断については税理士または税務署等にご確認ください。
参考:国税庁
こどもNISAで考える家族のお金
子や孫に「してあげたい」。でも、自分の老後は大丈夫?
2026年10月1日から、楽天証券やSBI証券などで「こどもNISA」の口座開設の受付が始まります。制度を利用した投資が始まるのは、2027年1月からです。
「孫の将来のために、積立のお金を出してあげようか」
「子どもたちの教育費の負担を、少しでも軽くしてあげたい」
こうした思いを持つ方もいらっしゃるでしょう。
一方、50代・60代は、子どもの教育費がようやく一段落し、ご自身の退職後の暮らしを具体的に考え始める時期でもあります。
「これからは、自分たちの老後のために準備したい。でも、家族が困っていたら力になってあげたい」
その両方の気持ちを、大切にしてよいのです。
家族の役に立てることは、お金を使う喜びの一つです。だからこそ、「してあげたい気持ち」と「無理なく出せる金額」を一緒に考えることが、家族のお金の計画の出発点になります。
こどもNISAとは? まず知っておきたい基本の仕組み
こどもNISAは、NISAのつみたて投資枠を0~17歳にも広げ、子どもの将来に向けた資産づくりを支える制度です。
通常、投資で得た利益には税金がかかりますが、NISA口座では運用益が非課税になります。子ども名義の口座で、親権者等が管理しながら積み立てていく仕組みです。
| 項目 | こどもNISAの概要 |
|---|---|
| 制度の利用開始 | 2027年1月から |
| 対象年齢 | 0~17歳 |
| 年間投資枠 | 子ども1人につき年間60万円 |
| 非課税保有限度額 | 600万円(購入金額で管理) |
| 投資対象 | つみたて投資枠の対象となる、長期の積立・分散投資に適した一定の投資信託 |
| 投資方法 | 積立による購入 |
| 非課税保有期間 | 無期限 |
| 口座の管理 | 親権者等が行う |
| お金の引き出し | 原則として制限あり。12歳以降は、子どものための使い道で、本人の同意など一定の条件を満たせば可能 |
| 18歳以降 | 成人向けのNISAへ自動的に移行 |
※制度概要は金融庁および証券会社の公表資料に基づきます。払出しには、子どもの同意を示す書面や親権者等による申出書などが必要です。受付時期・必要書類・年齢の判定など、具体的な取扱いは利用する金融機関の最新案内をご確認ください。
非課税保有限度額の600万円は、購入した金額をもとに数えます。運用で増えた利益が、この枠を使うわけではありません。
早くから資産づくりを始められ、運用益が非課税になることは利点です。ただし、元本保証はなく、投資した金額を下回る可能性があります。 また、引き出しにも条件があるため、いつでも自由に使える預貯金と同じようには考えられません。
年間60万円は、家族が埋めなければならない目標額ではありません
年間60万円という枠は、毎月同額で積み立てるなら月5万円に相当します。
しかし、月5万円を積み立てなければならないわけではありません。月1万円など、家計に合った金額で利用できます。
ここで、50代・60代の方に考えていただきたいことがあります。
制度の上限をいくら使えるかと、ご自身がいくら援助できるかは、別の話です。
「せっかく非課税なのだから、できるだけ多く入れてあげたい」
そう思ったときこそ、ご自身の退職後の暮らしにも目を向けてみてください。
これは、こどもNISAに限りません。子どもの結婚や住宅購入、独立後の生活を応援するときにも、同じことがいえます。
月1万円の応援も、10年間なら120万円
例えば、子や孫のために月1万円を援助するとします。
月々では出せそうに感じる金額でも、期間を延ばして見ると、家計への影響が見えてきます。
| 毎月の援助額(家族全体への合計) | 1年間の支出 | 10年間の支出 |
|---|---|---|
| 1万円 | 12万円 | 120万円 |
| 2万円 | 24万円 | 240万円 |
| 3万円 | 36万円 | 360万円 |
※毎月同額を続けた場合の単純計算です。援助する側の支出額であり、運用成果を示すものではありません。
孫が3人いて、それぞれに月1万円ずつ援助するなら、合計は月3万円。10年間では360万円になります。
今は給与から出せても、退職後は預貯金を取り崩して援助することになるかもしれません。
だからこそ、「毎月いくら」だけでなく、「いつまで続けると、全部でいくらになるか」まで考えておきたいのです。
貯金2,000万円でも、自由に使える2,000万円とは限りません
通帳にまとまったお金があると、「少しくらい援助しても大丈夫」と思うかもしれません。
しかし、そのお金には、すでに将来の使い道が決まっている場合があります。
仮に、退職後の生活費が手取りの年金収入を月5万円上回り、その状態が25年間続くとしましょう。
5万円 × 12か月 × 25年 = 1,500万円
これは、年金だけでは足りない生活費を補う金額です。預貯金が2,000万円あっても、この仮定では、そのうち1,500万円に「生活費を補う」という役割があります。
※説明のための仮定であり、標準的な老後必要額ではありません。物価変動、運用収益、臨時支出などは含めていません。
残りの500万円についても、すべて援助に使えるとは限りません。住宅修繕、医療・介護への備え、旅行や趣味など、これから使う予定を確認する必要があります。
貯金は、いわば「行き先の札が付いたお金」です。
残高だけで判断せず、どのお金が何のために必要なのかを整理すると、家族を応援できる範囲が見えてきます。
家族を応援するために、決めておきたい3つのこと
一つ目は、自分の暮らしのために確保するお金です。
退職後の収入と支出、住宅ローン、医療・介護や住まいの備えを確認します。配偶者がいる場合は、どちらか一人になったときの家計も考えておきましょう。
生活に必要なお金だけでなく、「これから楽しみたいこと」の費用も大切です。ご自身の希望も、お金の計画に入れてよいのです。
二つ目は、援助の総額と期間です。
「月1万円なら出せる」から一歩進めて、「まずは今年、合計12万円まで」と考えます。
子どもへの援助、お祝い、孫への積立などを合わせ、家族全体にいくら使っているかを確認しましょう。退職金から一度に渡す場合も、その後の生活を見通してから金額を決めることが大切です。
三つ目は、見直しの約束です。
「今年はこの金額で応援できるけれど、来年は家計を見て相談しよう」
最初からそう伝えておくと、収入や健康状態が変わったときにも、話し合いやすくなります。
長期の援助は、受け取る側にとって予定を立てやすい一方、援助する側が減額を言い出しにくくなることもあります。無理なく続けるために、毎年見直す機会を持ちましょう。
「今必要なお金」と「将来のためのお金」で、応援の方法を選ぶ
家族への援助には、今必要な費用を支払う方法も、将来のための資金づくりを支える方法もあります。
使う時期が近いお金を投資に回すと、必要な日に値下がりしている可能性があります。進学など、支払う時期が決まっているお金は、その日に用意できることを優先して考えましょう。
もう一つ、確認しておきたいのが税金です。
「相続税対策になるから」と、安易に贈与を始めないで
「孫にお金を渡して、こどもNISAで積み立てれば、相続税の節約にもなるのでは?」
そう考える方もいらっしゃるでしょう。
しかし、こどもNISAで非課税になるのは運用益です。贈与したお金まで、自動的に相続税の対象から外れるわけではありません。
暦年課税による贈与では、お金を受け取った人が、贈与した方の相続でも財産を受け取る場合、亡くなる前の一定期間内の贈与が、相続税の計算に加えられます。この期間は、従来の3年から、最長7年へと段階的に延長されています。
年間110万円以下で贈与税がかからなかったお金も、相続税の計算に加わることがあります。 贈与自体が取り消されるのではなく、税金を計算するときに、贈与時の金額を足し戻す仕組みです。
ただし、孫への贈与が、すべてこの対象になるわけではありません。
例えば、祖父母から相続や遺言によって財産を受け取らず、相続税の対象となる死亡保険金なども受け取らない孫は、原則として、この加算の対象になりません。一方、遺言で財産を残したり、死亡保険金の受取人に指定したりしている場合には、注意が必要です。
つまり、「誰に贈るか」だけでなく、「その人に、相続のとき何を残すか」まで含めて考える必要があるのです。
節税のつもりでお金を渡したのに、思ったほど税金は減らず、ご自身の生活費や介護への備えだけが少なくなってしまう。そんな事態は避けたいものです。
私は、相続税対策を目的にこどもNISAへの資金援助を考える場合には、贈与を始める前に、税理士に税務上の扱いを確認し、FPとご自身の老後資金を点検することをおすすめします。
「税金を減らせるか」と「お金を渡した後も、安心して暮らせるか」。この両方を確認してから、家族への贈り方を決めましょう。
※上記は暦年課税による贈与の説明です。加算対象期間は、2026年中に始まる相続では原則3年、2027~2030年は2024年1月1日から相続開始日まで、2031年以降は原則7年となります。延長された期間の贈与には、合計100万円まで加算しない措置があります。
ご自身の安心も、家族のためになる
子や孫を応援できることは、うれしいものです。そのために、ご自身が必要な支出を我慢し続けたり、将来の暮らしに不安を抱えたりする必要はありません。
私は、家族への援助を考えるときこそ、ご自身の人生後半のお金の計画を、一緒に確認していただきたいと思っています。
「いくら渡してあげたいか」とともに、「いくら残しておけば、安心して暮らせるか」。
この両方が見えてくると、家族への応援にも、自分の楽しみにも、納得してお金を使いやすくなります。
こどもNISAをきっかけに、おさえておきたいのは次の3点です。
- 援助は月々の金額だけでなく、家族全体への総額と期間で考える。
- ご自身の暮らしと、これから楽しみたいことに必要なお金を確保する。
- 家計や健康状態の変化に合わせて、援助の金額を見直す。
「わが家なら、いくらまで応援できるだろう?」
そう感じたら、まずは退職後の収入と支出、資産の使い道を整理するところから始めてみませんか。
山下FP企画では、子や孫への援助と、ご自身のこれからの暮らしを両立するためのライフプランをご一緒に考えます。ご相談は、当サイトのお問い合わせ窓口よりご連絡ください。
執筆:山下幸子/CFP®・山下FP企画
テレビ・ラジオ・新聞等の取材では、50代・60代の家族への援助、退職金・年金と老後資金について、身近な家計例を用いた解説に対応しています。取材のご依頼も、当サイトのお問い合わせ窓口よりご連絡ください。
制度情報の確認日:2026年9月25日。制度概要は下記公表資料に基づきます。具体的な利用条件・手続きは、最新の公式案内をご確認ください。
参考資料:
楽天証券「【こどもNISA】10月1日(木)より口座開設受付開始!」
日銀の利上げで、わが家の暮らしはどう変わる?——住宅ローンと年代別に考える、お金の見直しポイント
「預金の利息が増えるのはうれしいけれど、住宅ローンはどうなるんやろ?」
最近の日銀のニュースを見て、そんなふうに感じている方もいらっしゃるのではないでしょうか。
日銀は2026年6月、政策金利を年1.0%程度に引き上げました。その後、7月の会合では年1.0%程度に据え置いています。利上げを進めながら、景気や物価への影響を確認しているところです。日本銀行・6月の決定、7月の決定
「政策金利」とは、日銀が金融政策のために誘導する短期金利のこと。少し難しく聞こえますが、預金やローンなど、私たちに身近な金利にも影響する「上流の金利」と考えると分かりやすいかもしれません。
では、なぜ金利を上げるのでしょうか。
背景の一つに、物価が想定以上に上がることへの警戒があります。日銀は、景気を支えながら、物価が安定して年2%程度上昇する状態を目指しています。6月の利上げでは、原油価格の上昇などが幅広い値上げにつながるリスクも考慮しました。日本銀行「金融市場調節方針の変更について」
金利の調整は、車のアクセルを踏む強さを調整することに似ています。お金を借りやすくして経済を支える力を少し弱め、物価が上がりすぎないようにする。ただし、調整が急すぎれば企業や家計の負担が増えるため、その加減が大切なのです。
9月には追加利上げを予想する報道も出ていますが、9月14日時点では、次の利上げは決まっていません。次回の金融政策決定会合は9月17・18日の予定です。「利上げの予想」と「実際に決まったこと」は分けて受け止めたいですね。ロイター・9月11日の報道、日本銀行・会合日程
さて、こうした動きは、私たちの暮らしにどう関係するのでしょうか。
預金金利が上がれば、受け取る利息が増える可能性があります。一方、ローン金利が上がれば、借りているお金にかかる利息の負担が増えます。
スーパーでは、以前と同じものを買っているのに、お会計が高くなっている。そこに住宅ローンの負担まで増えるとなると、気になりますよね。
大切なのは、「わが家では、入ってくるお金と出ていくお金が、どう変わるのか」を確かめることです。
まずは、住宅ローンの具体的な数字から見ていきましょう。
住宅ローンの金利が変わると、返済額はいくら違う?
日銀の利上げは、変動型の住宅ローン金利にも影響します。ただし、政策金利が上がった分だけ、すべての住宅ローン金利が同時に上がるわけではありません。適用金利や見直しの時期は、金融機関や契約によって異なります。
また、全期間固定型の金利は長期金利などの影響を受けるため、変動型と同じタイミング、同じ幅で動くとは限りません。
今回は、残高3,000万円・残りの返済期間25年・元利均等返済・ボーナス返済なしという条件で、年1%・1.5%・2%・3%・3.5%を比較しました。
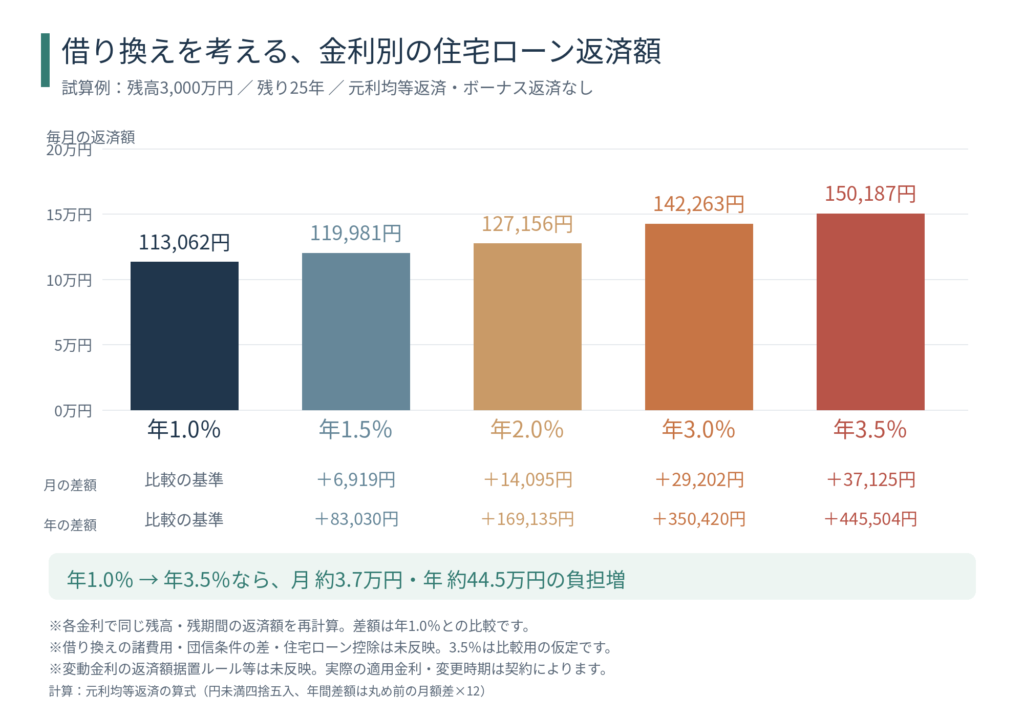
年1%の場合、毎月の返済額は11万3,062円。年2%では12万7,156円となり、月約1万4,000円、年間では約16万9,000円の差になります。
さらに、年1%で返済している方が、年3.5%のローンへ同じ残高・残期間で借り換えると想定すると、月約3万7,000円、年約44万5,000円の負担増です。
毎月3万7,000円と聞くと、教育費の積み立てや、老後に向けた貯蓄を思い浮かべる方もいるかもしれません。金利の違いは、暮らしの中で使えるお金の違いでもあるのです。
※3.5%は借り換えを考えるための比較条件で、実際の適用金利を示すものではありません。変動金利が将来3.5%になるという予測でもありません。借り換えの諸費用、団体信用生命保険の条件差、住宅ローン控除は含めていません。差額は丸める前の返済額から計算しています。
固定金利への借り換えは、何を基準に考える?
「それなら、金利の高い固定型への借り換えは損なの?」と思われるかもしれません。
全期間固定金利には、今後の金利上昇に左右されず、完済までの返済額を見通せるという利点があります。一方で、現在より高い金利で借り換えれば、当面の返済負担が増え、手数料や登記費用などもかかります。住宅金融支援機構「フラット35」今回のように、低い金利(変動)から高い金利(固定)への借り換えは借り換え費用など費用もかかり、かつ毎月の返済金額は増えます。いわば、「いやな借り換え」。
ただし、もう金利上昇の不安はなくなります。
変動金利を続ける場合は、固定型より低い金利が適用されている間の負担を抑えられますが、将来の金利上昇に備える必要があります。何パーセント上がったらどうする?シミュレーションで確認しましょう。
どちらを選ぶかは、金利だけで決められるものではありません。
ローン残高が少なく、返済期間も短い方と、残高が多く、これから教育費もかかる方では、金利上昇の受け止め方が違います。
毎月いくらまでなら無理なく払えるか。収入が減ったときにも続けられるか。そこまで確認して、借り換えを考えたいですね。
返済額が変わらなくても、ローンの「中身」は変わります
「金利が上がったと聞いたけれど、毎月の引き落とし額は同じですよ」
そんな方に知っていただきたいのが、「5年ルール」と「125%ルール」です。
三菱UFJ銀行では、変動金利・元利均等返済の住宅ローンに、この2つの仕組みがあります。
返済額の見直しは5年ごと。途中で金利が上がっても、次の見直しまで返済額は変わりません。ただし、金利そのものが5年間固定されるわけではありません。
図のように、毎月10万円の内訳が「元金7万円・利息3万円」から「元金5万円・利息5万円」に変わっても、引き落とし額は10万円のままです。
ところが、借りたお金を返す分は7万円から5万円に減っています。つまり、毎月同じように払っていても、ローン残高の減るペースが遅くなるのですね。
※内訳は説明用の仮の数字です。金利が上がった日から新たに5年間据え置くという意味ではなく、契約上の次の見直しまで据え置かれます。
125%ルールは、見直し時の返済額の急な増加を抑える仕組みです。
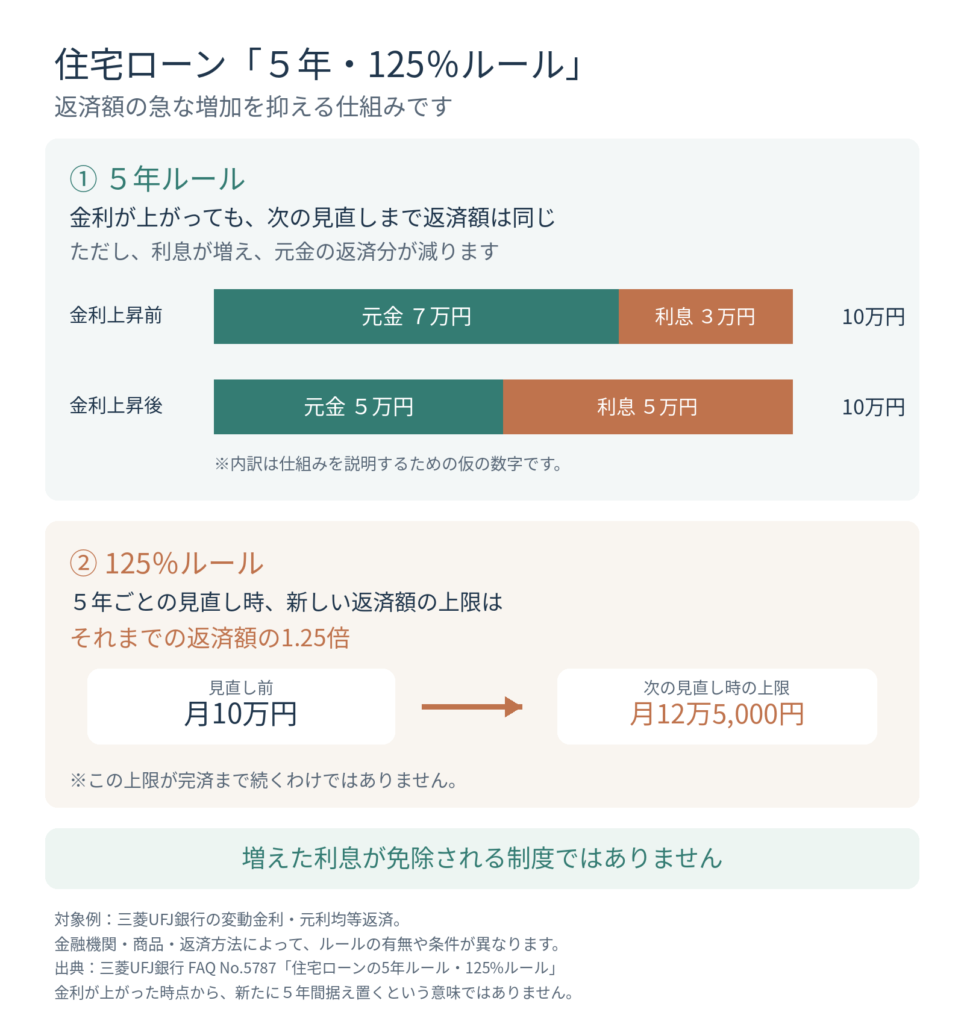
返済額が増える場合でも、新しい返済額を、それまでの1.25倍以内に抑えます。
毎月10万円なら、次の見直し時の上限は12万5,000円です。必ずこの金額になるわけではなく、完済までずっとこの金額が上限になるわけでもありません。その次の見直しでは、その時点の返済額をもとに上限が決まります。出典:三菱UFJ銀行「住宅ローンの5年ルール・125%ルールについて知りたい」
この2つのルールは、家計への急な負担増を和らげてくれます。一方で、増えた利息が免除される仕組みではありません。元金の返済が後ろにずれ、将来の負担につながる場合があります。
また、金融機関や商品、返済方法によっては、このルールがありません。ご自身の契約内容を確認しましょう。参考:SBI新生銀行「変動金利の5年ルールと125%ルールとは?」
前掲の金利比較グラフは、こうした据え置きを反映せず、各金利で返済額を計算し直したものです。実際にその金額へすぐ変わるという意味ではありませんが、将来の負担を考える目安になります。
引き落とし額だけでなく、「今の金利」「元金と利息の内訳」「次に返済額を見直す時期」を確認してみてください。
30〜40代は、教育費と住宅ローンが重なる時期を確認
収入面では、預金金利が上がれば利息が増える可能性があります。ただし、利上げによってお給料まで自動的に増えるわけではありません。企業の借入負担が増え、業績によっては賞与や賃上げに影響する可能性もあります。
支出面では、住宅ローンに加え、これから借りる教育ローンや自動車ローンの金利にも目を向けたいところです。
特に気をつけたいのは、教育費が増える時期と、住宅ローンの負担増が重なること。
「今は払える」だけでなく、「子どもが進学する年にも払えるか」を考えてみてください。育児休業や時短勤務、転職などによる収入の変化も合わせて確認します。
まずは、住宅ローンの返済が月1万円、3万円増えた場合の家計を試算してみましょう。
お子さんのいないご家庭やおひとり暮らしの方も、転職や休職などで収入が減った場合に、何か月分の生活費と返済資金を確保できているかを確認しておきたいですね。
これから住宅を購入する方は、金利タイプとともに、借入額そのものにも目を向けましょう。借入額を抑えることも、金利上昇への備えになります。
50代は、退職後の収入で返せるかを確認
50代になると、教育費の終わりが見えてくる一方で、退職後の暮らしが現実味を帯びてきます。
収入面では、まとまった預貯金があれば利息増加の恩恵を受けやすくなります。ただし、役職定年や再雇用によって収入が下がる可能性もあります。
支出面では、住宅ローンのほか、住まいの修繕費や親の介護に関する負担なども確認しておきたいところです。
例えば、55歳で返済期間があと25年あれば、完済は80歳です。現在のお給料で払えていても、年金生活に入ってから同じ返済額を払い続けられるかは、別に考える必要があります。
「退職金で全部返してしまおうかな」というお気持ちも分かります。
繰上返済には、将来の利息や返済負担を減らせる利点があります。一方で、手元のお金も減ります。
退職金でローンを返した後、生活費や医療・介護のためのお金がどれだけ残るか。そこまで並べて判断してほしいと思います。
まずは、60歳・65歳・70歳の収入とローン残高を書き出してみましょう。今の家計簿だけでは見えなかった課題が見つかるかもしれません。
退職後は、増える利息と増える生活費を一緒に確認
退職後、借入れがなく、預貯金を持っている方には、金利上昇が追い風になる面があります。
ただし、公的年金は日銀の利上げに連動して増えるものではありません。物価や賃金などをもとに改定される仕組みです。日本年金機構
預金の利息が増えても、食費や光熱費、住まいの維持費がそれ以上に増えれば、家計に余裕ができるとは限りません。
利上げには物価上昇を抑える方向の作用がありますが、買い物の値段がすぐに下がるとは限らないのです。
確認したいのは、年金などの手取り収入で毎月の支出をどのくらい賄えているか。不足分を貯蓄から取り崩しているなら、その金額が以前より増えていないかも見てみましょう。
預け先を見直すときは、金利とともに満期や中途解約の条件も大切です。急な入院や住まいの修繕に使うお金は、必要なときに引き出せる形で確保しておきたいですね。
金利が動く今こそ、わが家のライフプランを
同じ金利上昇でも、住宅ローンが多く残っている方と、すでに完済された方では影響が違います。
同じ50代でも、これから長く働く予定の方と、数年後に退職したい方では、選ぶ方法が変わります。
ライフプランは、これからの暮らしを描く地図のようなものです。金利が変わったら、その地図を広げて、予定している道を無理なく進めるか確かめてみる。
何歳まで働きたいか。住まいにいくらかけたいか。旅行や趣味も、どのくらい楽しみたいか。
その希望と将来の収入・支出を並べることで、借り換える、今のローンを続ける、一部を繰上返済する、といった選択がしやすくなります。
私が大切にしたいのは、金利の数字を追うことと同じくらい、その先にある、ご自身の暮らしを見ることです。
将来のために備えることも、元気な今を楽しむことも、どちらも大切にしてほしいと思っています。
金利が動く今こそ、「わが家は、これからどう暮らしたい?」と考える時間を、少しだけ取ってみませんか。
山下幸子
CFP®・独立系ファイナンシャルプランナー
※金融政策に関する情報は、2026年9月14日時点です。
年金を60歳からもらって運用するのは得?―70歳まで働く人の「繰上げ受給」を考える
「70歳までは働くつもりです。生活費はお給料でまかなえるので、年金は60歳から受け取って、運用したらどうでしょう?」
こんな考えが浮かんだことはありませんか。
年金を遅く受け取る「繰下げ」が話題になる一方で、「早く受け取って、自分で増やす」という方法が気になる方もいらっしゃるでしょう。
確かに、働いている間に受け取った年金を使わずに積み立てれば、退職時のまとまった資金になります。
ただし、考えたいのは、「70歳でいくら貯まるか」と「その後、安心して暮らせるか」の両方です。
今回は、70歳まで働き、生活費を給与でまかなえる人を例に、年金の受け取り方を考えてみましょう。
60歳から受け取ると、年金はどうなる?
公的年金は原則65歳からですが、希望すれば60歳から繰り上げて受け取れます。
1962年4月2日以降生まれの方は、1か月早めるごとに0.4%減額され、5年早い60歳から受け取ると、原則24%の減額です。この減額率は一生続き、後から取り消すことはできません。[日本年金機構・繰上げ受給]
一方、65歳から70歳まで5年間繰り下げると、増額対象となる年金は42%増えます。[日本年金機構・繰下げ受給]例えば、増減の計算のもとになる年金を月15万円とすると、次のようになります。会社員などで厚生年金に加入していた方は、原則として、国民年金にあたる「老齢基礎年金」と「老齢厚生年金」を同時に繰り上げます。以下の試算は、この2つの合計額をもとにしています。ただし、働きながら受け取る場合は、給与・賞与などによって厚生年金部分が支給停止になることがあるため、実際に受け取れる金額の確認が必要です。
| 受け取り始める年齢 | 増減率 | 受給開始後の月額 |
|---|---|---|
| 60歳 | 24%減 | 11万4,000円 |
| 65歳 | 増減なし | 15万円 |
| 70歳 | 42%増 | 21万3,000円 |
※制度の違いを理解するための単純化した例です。税・社会保険料控除前。特別支給の老齢厚生年金、加給年金等、在職による支給停止、60歳以降の加入による年金増額、毎年度の年金額改定は考慮していません。実際の見込額は個別に確認が必要です。
早く受け取れば、その分、手元にお金を確保できます。一方、遅く受け取れば、その後の毎月の収入を厚くできます。それぞれ、安心の持ち方が違うのです。
60歳から受け取った年金を、70歳まで積み立てたら?
先ほどの例で、60歳から受け取る月11万4,000円を、10年間使わずに積み立てるとします。
運用しなくても、合計は、
11万4,000円×12か月×10年=1,368万円。
まとまった金額になりますね。
さらに、一定の利回りで運用できた場合も見てみましょう。公平に比較するため、65歳から受け取る人も、70歳までは年金を積み立てる条件にします。
| 受け取り方 | 70歳までの積立元本 | 仮に年3%で運用できた場合 |
|---|---|---|
| 60歳から月11万4,000円を10年間積立 | 1,368万円 | 約1,590万円 |
| 65歳から月15万円を5年間積立 | 900万円 | 約969万円 |
| 70歳まで繰下げ | 0円 | 0円 |
※年金から作る資産だけの比較で、もともとの貯蓄や給与からの貯蓄は含みません。年3%は将来予測ではなく仮定です。年率を月率に換算し、毎月末に積み立てるモデルで計算。実際の年金支払いは原則2か月分ずつです。税・社会保険料、運用手数料等は考慮しておらず、年金の額面全額を積み立てる仮定です。
この表だけを見ると、「60歳から受け取った方がよさそう」と思えるかもしれません。
しかし、70歳は、お金の計画のゴールではありません。
70歳からの「毎月の不足額」も見てみましょう
仮に、70歳以降の生活費が月20万円かかるとします。
先ほどの年金月額と比べると、次のようになります。
| 受け取り方 | 年金月額 | 月20万円の生活費との差 |
|---|---|---|
| 60歳から繰上げ | 11万4,000円 | 毎月8万6,000円不足 |
| 65歳から受給 | 15万円 | 毎月5万円不足 |
| 70歳まで繰下げ | 21万3,000円 | 毎月1万3,000円上回る |
※税・社会保険料控除前の単純比較です。実際に使える金額はこれより少なくなる場合があります。
繰上げ受給では、70歳時点で手元資金を多く持てる一方、その後は、生活費を補うための取り崩しも多くなります。
繰下げ受給では、待っている間の年金収入はありませんが、受給開始後の生活を年金で支えやすくなります。
年金を「毎月入ってくる水」、金融資産を「ためておいた水」に例えると、分かりやすいかもしれません。
ためた水の量だけでなく、毎月どれだけ入り、どれだけ使うのか。 そこまで見て初めて、長く暮らすための備えが分かります。
「年3%で運用できる」は、約束ではありません
運用が順調なら、繰上げた年金を増やせる可能性はあります。
しかし、投資信託などの価格は上下します。退職して取り崩しを始める直前に、大きく値下がりすることも考えられます。
そのとき、生活費のために売却すれば、回復を待てない場合もあります。
年金の繰上げによる減額率は決まりますが、運用の利益は決まりません。
だからこそ、利回りのよいケースだけで判断せず、「増えなかったら」「退職時に値下がりしていたら」も確認しておきたいのです。
また、10年間積み立てるといっても、最後の年に積み立てたお金の運用期間は短くなります。すべてのお金を10年間運用できるわけではない点にも注意が必要です。
働きながら受け取る人が、確認しておきたいこと
まずは、見込んでいる年金が、実際にいくら支給されるのかを確認しましょう。
厚生年金に加入して働く場合、給与・賞与と老齢厚生年金の額によっては、在職老齢年金制度により、老齢厚生年金の一部または全部が支給停止になることがあります。老齢基礎年金は、この制度による停止の対象ではありません。[日本年金機構・在職老齢年金]
なお、繰下げの場合も、在職老齢年金制度によって支給停止となる部分は、繰下げ増額の対象になりません。[日本年金機構・繰下げ受給]
次に、税・社会保険料を含めた手取りです。「年金が月いくら」という額面だけで、投資に回せる金額を決めないようにしましょう。
そして、繰上げ請求には、年金の減額以外にも注意点があります。請求後は国民年金の任意加入や保険料の追納ができなくなり、事後重症などによる障害年金を請求できなくなります。治療中の病気や持病がある方は、特に事前の確認が大切です。[日本年金機構・繰上げ受給]
私が一緒に確認したいのは、「予定が変わっても暮らせるか」
「70歳まで働くつもり」という前向きな計画は、大切にしたいと思います。
同時に、ご自身の体調や親の介護などで、働き方を変える可能性も考えておきたいところです。
生活費を給与でまかなえなくなれば、年金を運用に回す計画も変わります。
私がご相談で大切にしたいのは、次の3つです。
- 予定より早く仕事を辞めても、暮らしを維持できるか
- 運用が不調でも、生活費や介護費用に困らないか
- 90歳、100歳まで生きたときも、お金が続くか
手元の資金を早く確保することに安心を感じる方もいれば、毎月入る年金を厚くする方が安心できる方もいます。
また、選択肢は60歳か70歳の二択ではありません。65歳から受け取る方法もありますし、繰下げは老齢基礎年金と老齢厚生年金で別々に選ぶこともできます。[日本年金機構・繰下げ受給]
ご夫婦か、おひとりか。住まいは持ち家か、賃貸か。貯蓄や退職金はいくらあり、これから何にお金を使いたいのか。
受け取り方の答えは、その人の暮らし全体の中にあります。
今回のポイント
「60歳から年金を受け取り、70歳まで働きながら運用する」という方法は、検討する価値のある選択肢です。ただし、誰にでも有利とは限りません。
判断するときは、次の3点を押さえましょう。
① 早く受け取る代わりに、生涯の年金が減ること。
② 運用益は保証されず、手取りや支給停止の確認が必要なこと。
③ 70歳の資産額だけでなく、その後の取り崩しまで比較すること。
お金を増やす工夫と、安心して使い続けられる準備。その両方を、元気なうちから整えていきましょう。
「私の場合は?」を考える、無料オンラインセミナーへ
ここまで読んで、
「自分の年金と貯蓄では、どう考えたらいい?」
「親の介護や、自分の老後まで入れると、何から整理すればいい?」
そう感じた方もいらっしゃるかもしれません。
今回のセミナーでは、50代から考えておきたい介護・相続・老後資金を、暮らしとつなげて分かりやすくお伝えします。
【無料オンラインセミナー】
50代から考える 後悔しないための資産形成
―介護・相続・老後資金―
- 開催日: 2026年9月19日(土)・20日(日)
- 時間: 両日とも10時・14時・20時から、各90分
- 開催方法: Zoom
- 参加費: 無料
- 講師: 山下幸子/CFP®・独立系ファイナンシャルプランナー
※各回同じ内容です。ご都合のよい回をお選びください。
参加者全員に「枯れない財布」試算シートと「お金の健康診断」チェックリストをプレゼント。無料個別相談の詳細も、当日ご案内します。
ご夫婦でも、おひとりでも、お気軽にどうぞ。
将来のために備えながら、今の楽しみも大切にできるように。ご自身の「お金の地図」を考える時間をご一緒しませんか。
※本記事は2026年9月時点の制度に基づく一般的な解説です。試算は特定の条件による例で、将来の運用成果や個別の年金額を保証するものではありません。
参考資料:
[繰上げ受給]日本年金機構「年金の繰上げ受給」
[繰下げ受給]日本年金機構「年金の繰下げ受給」
[在職老齢年金]日本年金機構「在職老齢年金の計算方法」
株の利益で医療保険料が上がる?75歳以上に影響する2026年改正をFPが解説
「株で利益が出たら、税金だけではなく医療保険料まで上がるの?」
最近、このような話を耳にして、不安に思われた方もいらっしゃるのではないでしょうか。
2026年5月29日、医療保険制度の改正法が成立しました。
今回、私が特に注目しているのが、75歳以上が加入する後期高齢者医療制度に「金融所得」をより公平に反映させる仕組みです。
まず、結論からお伝えします。
今回の改正は、「株に新しい税金がかかる」という話ではありません。
株式の配当や売却益などの金融所得について、確定申告をしたかどうかにかかわらず、後期高齢者医療の保険料や窓口負担の判定に反映していこう、という改正です。
そして、ここは誤解しないでください。
預貯金や株式など「金融資産の残高そのもの」に保険料がかかる制度ではありません。
また、非課税のNISAも今回の対象外です。
少しややこしい制度ですので、順番にわかりやすく解説します。
なぜ「株の利益」で医療保険料が変わるの?
たとえば、75歳以上のAさんとBさんがいるとします。
二人とも年金を受け取りながら、株式などから50万円の金融所得があったとしましょう。
Aさんは確定申告をしました。
一方、Bさんは「特定口座(源泉徴収あり)」を利用し、税金は証券会社で差し引かれているため、確定申告をしませんでした。
これまでは、この違いによって、
Aさん:確定申告する
→ 金融所得が医療保険側にも反映される
Bさん:確定申告しない
→ 金融所得が医療保険側には反映されない場合がある
という違いが生じていました。
税金はどちらもきちんと納めているのに、医療保険の世界では負担が違うことがあったのです。
私はこれを、「税金と社会保険が別々の家計簿を見ていた状態」と説明するとわかりやすいと思います。
今回の改正は、この差をなくしていこうというものです。
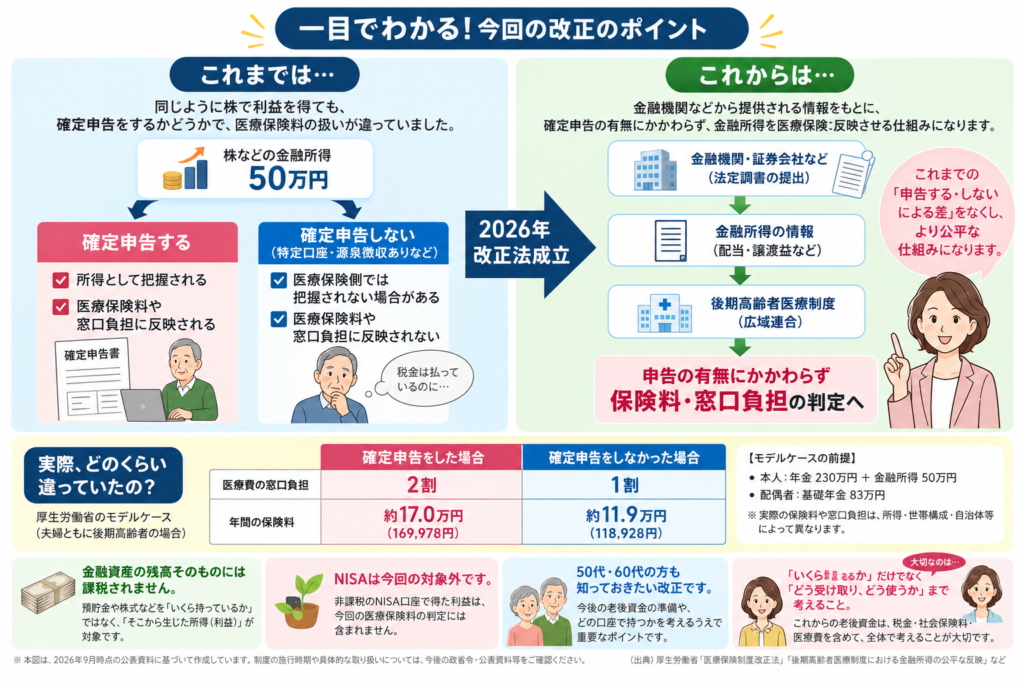
つまり今回のポイントは、「株に新しい税金がかかる」のではなく、確定申告をする・しないによって生じていた医療保険料等の差をなくしていくことです。
実際、保険料はいくら違っていた?
厚生労働省は、わかりやすいモデルケースを公表しています。
夫婦ともに後期高齢者で、
- 本人:年金230万円
- 金融所得:50万円
- 配偶者:基礎年金83万円
というケースです。
金融所得50万円を確定申告した場合は、
医療費の窓口負担:2割
年間保険料:約17万円
一方、確定申告をしなかった場合は、
医療費の窓口負担:1割
年間保険料:約11万9,000円
という例が示されています。
同じ年金、同じ50万円の金融所得があるにもかかわらず、保険料だけでも年間約5万1,000円の差です。
さらに、医療機関で支払う窓口負担割合まで1割と2割に分かれる場合があります。
「同じ所得なのに、それはちょっと不公平では?」
と思われる方もいらっしゃるでしょう。
政府が今回見直そうとしているのは、まさにこの部分です。
※上記は厚生労働省が制度説明のために示したモデルケースです。実際の保険料や窓口負担は、所得や世帯構成などによって異なります。
2026年改正で何が変わる?
今回の改正では、後期高齢者医療について、確定申告をしたかどうかにかかわらず、対象となる金融所得を保険料や医療費の窓口負担割合の判定に反映する仕組みが導入されます。
ポイントは、
「本人が確定申告したから金融所得が分かる」
という仕組みから、
金融機関などから提出される法定調書を活用して金融所得を把握する
仕組みに変わっていくことです。
つまり今後は、
「特定口座(源泉徴収あり)だから、確定申告しなければ医療保険には関係ない」
とは考えないほうがよいでしょう。
では、いつから変わるの?
「2026年に法律が成立したなら、今年から保険料が上がるの?」
と思われるかもしれません。
いいえ。2026年からすぐに変わるわけではありません。
金融機関から金融所得の情報を受け取り、後期高齢者医療の保険料や窓口負担の判定に反映するためには、新しいデータベースの構築や自治体・保険者のシステム改修などが必要です。
法律上、金融所得を反映する仕組みの施行は公布後5年以内とされています。
厚生労働省は、できるだけ早期の実施を目指すとしています。
ですから、
「2026年に法律成立=2026年から保険料が変わる」
ではありません。
具体的な開始時期については、今後の政省令やシステム整備の状況を確認する必要があります。
「預金が多い人ほど保険料が高くなる」の?
ここは、今回のニュースで最も誤解してほしくないところです。
たとえば、
「預金が3,000万円ある」
「株を2,000万円持っている」
「投資信託を1,000万円持っている」
こうした金融資産の残高そのものが、今回の改正によって保険料の計算に加えられるわけではありません。
今回対象となるのは、一定の金融所得です。
たとえるなら、「財布の中にいくら入っているか」ではなく、「その資産から今年どれだけ所得が生まれたか」を見るイメージです。
「金融資産をたくさん持っているだけで、毎年そこに保険料がかかる制度が始まった」
ということではありません。
なお、金融資産そのものを医療・介護の負担能力にどう反映させるかについては別途検討されていますが、今回成立した制度とは分けて考える必要があります。
では、NISAはどうなる?
ここも、相談者の方から聞かれそうなところです。
結論からいうと、
非課税のNISAは、今回の見直しの対象外です。
NISA口座で運用して利益が出ても、その利益は非課税です。
今回の制度改正によって、そのNISAの利益を後期高齢者医療の保険料判定に加える仕組みになったわけではありません。
「社会保険料が上がるなら、投資しないほうがいい」は本当?
ここまで読むと、
「せっかく投資で利益が出ても、社会保険料が上がる可能性があるなら、投資なんてしないほうがいいのでは?」
と思われる方もいらっしゃるかもしれません。
でも私は、FPとして、ここはぜひ冷静に考えていただきたいと思っています。
今回の改正は、「投資をすると損をする」という話ではありません。
あくまで、確定申告をするか、しないかによって生じていた後期高齢者医療の負担の差を、より公平にしていこうというものです。
そして、
「利益が出ると負担が増えるかもしれない」
↓
「だったら利益を得ないほうがいい」
となってしまっては、本末転倒です。
たとえば、給与が上がると税金や社会保険料が増えるからといって、
「給料は上がらないほうがいい」
とは、普通は考えませんよね。
資産運用も同じです。
大切なのは、負担が増える可能性があるから資産形成をやめることではなく、税金や社会保険料まで含めて「最終的に手元にいくら残るのか」を考えることです。
むしろ気をつけたい「何もしないリスク」
私は50代・60代の方には、こちらもお伝えしたいと思います。
物価が上がっているのに、老後資金のすべてを預貯金だけで持っていれば、お金の額面は減らなくても、そのお金で買えるものは少しずつ減っていく可能性があります。
お財布から1万円札が消えるわけではありません。
でも、同じ1万円で買えるものが少なくなる。
これがインフレです。
もちろん、だからといって老後資金のすべてを投資に回せばよいわけでもありません。投資には元本割れのリスクがあります。
大切なのは、
預貯金か、投資か。
という二者択一ではなく、自分がこれから使うお金、守るお金、そして長期的に育てるお金を分けて考えることです。
「75歳以上だけの話」ではありません。50代・60代こそ今から準備を
今回の改正は、後期高齢者医療制度のお話です。
では、50代・60代には関係ないのでしょうか?
私は、むしろ50代・60代の方にこそ、今から知っておいていただきたいと思っています。
この年代は、退職金や年金を見据えて、老後のお金を「どこに置き、どう使っていくか」を考え始める時期だからです。
老後資金というと、
「いくら貯めればいい?」
「何%で運用すればいい?」
「どの商品を選べばいい?」
ということに目が向きがちです。
でも実際の老後のお財布には、税金、健康保険料、介護保険料、医療費、年金など、さまざまな制度が関係してきます。
だから50代以降は、「いくら増えるか」だけでなく、「どの口座で持ち、いつ、どう受け取るか」まで考えることが大切です。
「株が上がったから全部売ろう」が思わぬ負担につながることも
たとえば老後、
「株が上がったから、今年まとめて売ろう」
「利益が出た投資信託を全部現金にしよう」
ということもあるでしょう。
これからは「税金はいくら?」だけではなく、その利益が医療保険料や窓口負担にどう影響するのかという視点も必要になります。
資産運用は、高速道路によく似ています。
どれだけ速く走ったかだけではなく、どの出口で降りるかによって、その後の道が変わります。
資産運用も同じです。
若いころは「増やす」が中心でも、50代以降は**増やす・守る・使う、そして「どう取り崩すか」**まで考えておきたいところです。
まとめ|老後のお金は「増やす」だけではありません
今回のポイントを整理しましょう。
① 2026年5月、医療保険制度の改正法が成立した
② 後期高齢者医療では、確定申告の有無による金融所得の扱いの差をなくしていく
③ 株式の配当や売却益など一定の金融所得が、保険料や窓口負担の判定に反映される仕組みになる
④ 2026年からすぐ始まるわけではなく、施行は公布後5年以内
⑤ 預金や株式など「金融資産の残高そのもの」に保険料をかける制度ではない
⑥ 非課税のNISAは今回の対象外
ということです。
私は今回のニュースから、50代・60代の方にもう一つお伝えしたいことがあります。
老後のお金は、
「いくら持っているか」から、
「どう持ち、どう使い、どう受け取るか」へ。
退職金、年金、NISA、投資信託、保険、預貯金。
これらを別々に考えるのではなく、一度全部テーブルの上に並べてみてください。
「わが家の場合、老後資金はいくら必要?」
「NISAと課税口座はどう使い分ける?」
「何歳から、どのお金を取り崩す?」
答えは、その方の資産、年金、家族構成、そしてこれからどんな暮らしをしたいのかによって違います。
だからこそ、商品を選ぶ前に、まず自分のお金の全体図を作っておくこと。
それが、人生100年時代の「枯れない財布」をつくる第一歩だと私は考えています。
50代・60代の方へ|一度、老後のお金を「見える化」してみませんか?
「自分の場合は、どうすればいいのだろう?」
そう思われたら、退職金、年金、NISA、預貯金、保険などを一度まとめて整理してみませんか。
山下FP企画では、いきなり金融商品を選ぶのではなく、まず「これからのお金の全体図」を一緒に作ることを大切にしています。
老後のお金は、増やすことだけが目的ではありません。
使いたいときに使えて、長生きしても困らない。
そんな「枯れない財布」を一緒に考えていきます。
「わが家の場合を一度整理してみたい」と思われた方は、お気軽にお問い合わせください。
※本記事は2026年9月10日時点の公表資料に基づいて作成しています。制度の施行時期や具体的な取り扱いについては、今後の政省令・厚生労働省等の公表資料をご確認ください。
【無料オンラインセミナー】50代から考える、後悔しないための資産形成
介護・相続・老後資金――「まだ先のこと」が、現実になる前に
「老後のお金、このままで本当に大丈夫?」
「親の介護が始まったら、いくら必要になる?」
「自分に何かあったとき、誰に何を頼めばいい?」
「NISAやiDeCoで運用しているけれど、このままで大丈夫?」
50代になると、それまで別々に考えていた「老後資金」「介護」「相続」が、少しずつ一つの問題としてつながり始めます。特に、これからのお金や暮らしについて自分で判断し、準備しておきたい方にとっては、資産を増やすことだけでなく、病気や介護が必要になったときの備え、財産の管理や住まいについても、元気なうちから考えておくことが大切です。老後資金だけを考えて運用していても、親や自分の介護費用、退職後の生活費、大切な人への資産の残し方まで含めて考えていなければ、せっかく準備したお金が思わぬところで足りなくなることがあります。そこで今回、これからの人生を安心して過ごすための無料オンラインセミナーを開催します。
「50代から考える 後悔しないための資産形成」
老後のお金は、単に「いくら貯めればよいか」だけで決まるものではありません。大切なのは、
- これから入ってくるお金
- これから使うお金
- もしものときに守るお金
- 将来、大切な人に残すお金
を一つの地図にして、全体を見ながら準備することです。カーナビも、現在地と目的地が分からなければ、正しい道を案内できません。老後の資産形成も同じです。このセミナーでは、50代から考えておきたい介護・相続・老後資金について、難しい専門用語をできるだけ使わず、実際の相談事例を交えながら分かりやすくお伝えします。ご夫婦で将来を考えたい方はもちろん、これからの人生について一人で考え、決めていくことに不安を感じている方にも役立つ内容です。
このような方におすすめです
- 年金だけで老後を暮らせるのか不安
- 老後資金をいくら準備すればよいか分からない
- NISAやiDeCoを利用しているが、このままでよいのか迷っている
- 退職金をどのように管理・運用すればよいか知りたい
- 親の介護費用や、自分自身の将来の介護が心配
- 将来、自分に何かあったときのお金の管理が気になる
- 頼れる家族が近くにいないため、今から備えておきたい
- 財産を誰に、どのように残すか整理しておきたい
- 50代からでも間に合う資産形成の方法を知りたい
- 貯めるだけではなく、上手な使い方・守り方・残し方も考えたい
セミナーで目指すこと
不安は、正体が分からないままにしていると、どんどん大きくなります。しかし、これから必要になるお金を整理し、準備の順番が見えてくると、漠然とした不安は「今からできる具体的な行動」に変わります。家族構成や暮らし方によって、必要な準備は一人ひとり異なります。夫婦だから安心、一人だから不安と単純に決まるものではありません。大切なのは、自分の状況に合った備えを、元気なうちから整えておくことです。「もっと早く知っておけばよかった」と後悔しないために。まだ元気で、選べる方法がたくさんある今から、これからの人生とお金について一緒に考えてみませんか?
開催概要
開催日 2026年9月19日(土)・9月20日(日)
開催時間 各日とも、次の3回開催です。
- 午前の部 10時~11時30分
- 午後の部 14時~15時30分
- 夜の部 20時~21時30分
※各回とも内容は同じです。ご都合のよい時間をお選びください。
開催方法
Zoomによるオンライン開催
ご自宅からパソコン・タブレット・スマートフォンでご参加いただけます。
参加費 無料
定員 各回定員あり ※定員に達し次第、受付を終了します。
講師 山下幸子 CFP®・独立系ファイナンシャルプランナー
FPとして25年以上、2,000世帯を超える個別相談に携わってきました。教科書だけでは分からない、実際の相談現場で見てきた事例をもとに、50代からのお金の準備を分かりやすくお伝えします。ご夫婦やご家族からのご相談だけでなく、お一人で暮らす方の老後資金、住まい、介護、相続についても、それぞれの事情やご希望に合わせたご相談をお受けしています。
ご参加いただいた方全員にプレゼント
セミナーにご参加いただいた方全員に、これからの資産計画に役立つ次の2つの資料を、もれなくプレゼントします。
①「枯れない財布」試算シート
老後のお金が何歳まで持つのかをご自身で確認できるExcel試算シートです。資産額や生活費などを入力し、これからのお金の流れを考えるためにお使いいただけます。
②「お金の健康診断」チェックリスト
現在の貯蓄・運用・保険・老後資金などを確認し、見直したいポイントを整理できるチェックリストです。
個別相談のお申し込み特典
セミナーに参加後、山下FPの個別相談をお申し込みいただいた方には、書籍『退職金で損する人・得する人』 山下幸子監修―確定拠出年金・企業型DC・iDeCoを分かりやすく解説―をプレゼントします。
※無料個別相談の詳細は、セミナー内でご案内します。
これからの人生を楽しむために、今、お金の地図を描きましょう
50代からの資産形成は、ただ資産を増やすことが目的ではありません。これからの人生で、「何にお金を使いたいのか」「どのような暮らしを続けたいのか」「自分に何かあったとき、誰に何を託したいのか」を考え、その希望をかなえるためにお金を整えていくことが大切です。老後のお金について、何となく不安なまま過ごすのではなく、今できることを一つずつ整理してみませんか?ご夫婦での参加はもちろん、お一人での参加も歓迎いたします。ご自身の将来について、自分のペースで考えたい方も、どうぞ安心してご参加ください。各回とも定員がありますので、ご希望の方はお早めにお申し込みください。
長期金利3%で、住宅ローンも3%になる?――9月、家を買う人・返している人に起きること
2026年9月1日、日本の長期金利の代表的な指標である新発10年国債の利回りが、一時3%台に上昇しました。約30年ぶりの高い水準です。同じ9月1日には、全期間固定型住宅ローン「フラット35」の金利も発表されました。借入期間21年以上35年以下、融資率9割以下の場合の最も多い金利は年3.46%。8月の3.29%から0.17ポイント上昇し、現在の制度になった2017年10月以降で過去最高となりました。
「長期金利が3%になったのなら、私の住宅ローンも3%になるの?」ニュースを見て、このように心配された方も多いのではないでしょうか。結論から言うと、長期金利が3%になったからといって、すべての住宅ローン金利が一律に3%になるわけではありません。固定金利と変動金利では、金利が動く仕組みが違います。これから住宅ローンを借りる人と、すでに返済している人でも、受ける影響は異なります。
長期金利3%は、住宅ローン金利そのものではない
長期金利とは、一般的に新しく発行された10年国債の利回りを指します。少し難しく聞こえますが、固定型住宅ローンの金利を決める際の「仕入れ値」に近いものと考えると、分かりやすいでしょう。銀行が住宅ローンという商品を販売するとき、その仕入れ値にあたる長期金利が上がれば、固定型住宅ローンの金利にも上昇圧力がかかります。ただし、長期金利と実際の住宅ローン金利は同じものではありません。
「3%」でも、すべて同じ金利ではありません
| 2026年9月の金利 | 金利水準 | 主に影響を受ける人 |
|---|---|---|
| 長期金利(新発10年国債利回り) | 一時3%台 | 固定金利の今後を考える際の指標 |
| フラット35 | 年3.46% | 9月に新しく借りる人 |
| 大手行の10年固定・最優遇金利 | 年3.45~4.195% | 新規借入、固定期間を選択する人 |
| 大手行の変動金利 | 主に年1%台 | 新規借入者。既存契約は反映時期が異なる |
※住宅ローンの適用金利は、金融機関、審査結果、融資率、借入条件、団体信用生命保険、金利優遇などによって異なります。
※フラット35は、借入期間21年以上35年以下、融資率9割以下の最頻金利です。
この表を見ると、「長期金利3%=住宅ローンもすべて3%」ではないことが分かります。ただし、長期金利の上昇は、固定型住宅ローンにすでに影響を与えています。
固定金利と変動金利では「動くスイッチ」が違う
住宅ローン金利は、大きく固定金利と変動金利に分かれます。それぞれ、金利を動かすスイッチが違います。
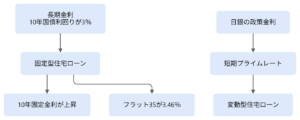
固定金利は、10年国債利回りなどの長期金利の影響を受けます。そのため、将来の金融政策や物価上昇を先回りするように動く傾向があります。
一方、変動金利は、日銀の政策金利や銀行の短期プライムレートなどの影響を受けます。今回、長期金利が3%台になったからといって、返済中の変動金利が直ちに3%になるわけではありません。しかし、長期金利の上昇には、物価上昇への警戒、日銀の追加利上げ観測、海外金利の上昇、日本の財政に対する懸念などが影響しています。今後、日銀が追加利上げを行い、銀行が短期プライムレートを引き上げれば、変動型住宅ローンにも段階的に影響が及ぶ可能性があります。
固定金利には、すでに影響が出ている
2026年9月、大手銀行は10年固定型の住宅ローン金利をそろって引き上げました。最優遇金利は、三菱UFJ銀行が年3.63%、三井住友銀行が年3.70%、みずほ銀行が年3.45%、りそな銀行が年3.955%、三井住友信託銀行が年4.195%となっています。
また、フラット35の9月の最頻金利も年3.46%となり、現行制度での過去最高を更新しました。
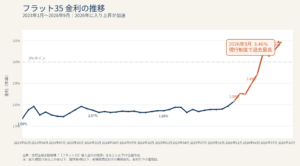
つまり、今回の長期金利3%は、「これから住宅ローンに影響するかもしれない」という段階ではありません。固定型住宅ローンには、すでに影響が表れています。
変動金利も一部の銀行で上昇
今回、注目したいのは固定金利だけではありません。2026年9月は、利用者の多い変動型住宅ローンについても、一部の大手銀行が金利を引き上げました。代表的な新規借入時の最優遇金利を、8月と9月で比較すると、次のようになります。
| 金融機関 | 2026年8月 | 2026年9月 | 8月から9月の変化 |
|---|---|---|---|
| 三菱UFJ銀行 | 年0.945% | 年1.195% | +0.250ポイント |
| 三井住友銀行 | 年1.275% | 年1.525% | +0.250ポイント |
| みずほ銀行 | 年1.025% | 年1.025% | 据え置き |
| りそな銀行 | 年0.950% | 年0.950% | 据え置き |
※2026年9月1日時点。新規借入時の代表的な最優遇金利です。適用金利は、審査結果、借入条件、融資率、借入期間、団体信用生命保険、各種優遇などによって異なります。
三菱UFJ銀行と三井住友銀行は、変動金利を前月から0.25ポイント引き上げました。一方、みずほ銀行とりそな銀行は、9月の新規借入金利を据え置いています。ただし、ここで注意したいのは、「9月に据え置かれた銀行は、今後も上がらない」という意味ではないことです。
例えば、みずほ銀行は9月の新規借入金利を年1.025%~としていますが、短期プライムレートの改定を受け、該当する住宅ローンについては、2027年1月返済分から年1.275%~を適用すると案内しています。
金利上昇の影響は、すべての銀行、すべての利用者に同じタイミングで届くわけではありません。銀行ごとの見直し時期や契約内容によって、時間差があるのです。
なお、この表は「2026年9月に新しく借りる人に提示される代表的な金利」を比較したものです。
すでに変動金利で返済している人の金利や返済額が、9月から直ちに同じように変わるわけではありません。既存の利用者への影響については、後ほど詳しく説明します。
これから家を買う人に起きること
固定金利だけでなく、変動金利も一部の銀行で上がり始めました。では、これから住宅を購入する人には、具体的にどのような影響があるのでしょうか。金利が上がると、「毎月の返済額が増える」と考えがちです。しかし、起きることはそれだけではありません。毎月返済できる金額が同じなら、金利が上がるほど借りられる金額は少なくなります。例えば、毎月の返済額を一定範囲に収めようとすると、次のような選択が必要になります。
- 購入する住宅の予算を下げる
- 頭金を増やす
- 返済期間を延ばす
- 夫婦の収入を合算する
- 住宅購入の時期を見直す
つまり、金利上昇は住宅ローンの値上げであると同時に、「同じ収入で買える住宅の価格」を下げる力でもあるのです。注意したいのは、住宅ローン審査に通る金額と、安心して返せる金額は同じではないことです。現在の金利で返済できるかだけでなく、金利がさらに0.5%、1%上がった場合でも、教育費や老後資金を準備できるか確認しておく必要があります。
すでに変動金利で返済している人はどうなる?
現在、変動金利で返済している人は、ニュースを見てすぐに固定金利へ変更する必要はありません。まず確認したいのは、次の4項目です。
- 現在適用されている金利
- 次に金利が見直される時期
- 毎月返済額が見直される時期
- 住宅ローンの残高と残り期間
変動型住宅ローンでは、一般的に金利は半年ごとに見直されます。ただし、金利が上がっても毎月返済額を5年間変えない「5年ルール」や、返済額の増加を従来の125%までとする「125%ルール」がある商品もあります。一方、これらのルールを採用していない金融機関もあります。必ず自分の契約内容を確認してください。また、5年ルールがあるから安心とは限りません。毎月返済額が変わらなくても、返済額の中で利息が占める割合が増え、元金の減り方が遅くなることがあるからです。見た目の返済額が同じでも、住宅ローンの中身が変わっている可能性があります。
今、やってはいけない3つのこと
1.慌てて固定金利へ変更する
固定金利へ変更すれば、一定期間の返済額を確定できます。今後さらに金利が上がった場合の影響を抑えられることがメリットです。一方、現在の固定金利は変動金利よりかなり高い水準です。固定金利への変更は、将来の安心を買う代わりに、現在の返済負担を増やす選択でもあります。まずは、固定金利に変更した場合の毎月返済額と総返済額を確認しましょう。
2.預貯金をすべて繰上返済に使う
金利が上がるほど、繰上返済による利息軽減効果は大きくなります。しかし、一度住宅ローンの返済に使ったお金は、病気、介護、教育費、自宅の修繕などで必要になっても、簡単には取り戻せません。繰上返済をする場合も、生活費の半年から1年分や、近い将来必要になるお金は手元に残しておきましょう。
3.「もう家は買えない」と結論を急ぐ
金利上昇は、住宅購入を考えている人にとって逆風です。しかし、金利だけを見て住宅購入の可否を決めることも適切ではありません。住宅価格、頭金、住宅ローン減税、フラット35の金利引下げ制度、家賃との比較、今後の家族構成などを含め、総額で判断する必要があります。大切なのは、「いくら借りられるか」ではなく、「暮らしを守りながら、いくらまで返せるか」です。
金利上昇にはプラスの面もある
金利上昇は、住宅ローンを借りる人にとっては負担増につながります。一方で、預金金利や個人向け国債などの金利が上昇するというプラスの面もあります。特に、まとまった預貯金を普通預金に置いたままにしている人にとっては、預け先を見直す機会になります。住宅ローンを借りている人は「借りる金利」だけでなく、「預ける金利」も確認して、家計全体で判断することが大切です。などによって異なります。今後の金利動向を正確に予測することはできません。
変動金利一択の時代は終わった
長期金利が3%台になったことは、日本が本格的な「金利のある時代」に入ったことを象徴する出来事です。住宅ローンを取り巻くステージは、明らかに変わりました。
これまでのような「金利はほとんど上がらない」という前提で、当初金利の低い変動金利を選んでおけばよい時代ではありません。これから住宅ローンを借りる人は、変動金利だけでなく、固定金利も選択肢に入れて比較する必要があります。ただし、これは「これからは固定金利を選んだ方がよい」という意味ではありません。
固定金利は将来の返済額を確定できる一方、現在の変動金利よりも高く、借りた直後から返済負担が大きくなります。金利上昇が心配だからと高い固定金利を選び、その結果、教育費や老後資金を準備できなくなっては本末転倒です。
一方、変動金利は今後さらに上昇する可能性があります。それでも、借入金額が比較的少なく、住宅ローン残高や返済期間、収入、預貯金などに十分な余裕がある家庭なら、金利が上昇しても家計で吸収できる場合があります。反対に、借入金額が大きく、毎月の返済が家計の限界に近い家庭では、わずかな金利上昇でも教育費や老後資金に影響する可能性があります。
私が住宅ローン相談で大切にしているのは、「変動と固定のどちらが得か」だけを比べることではありません。金利タイプを選ぶ前に、そもそも借り過ぎていないかを確認することです。
住宅ローンは、大きな船によく似ています。波が少し高くなっても耐えられる船なら、変動金利という航路を進むこともできます。しかし、荷物を限界まで積んだ船は、小さな波でも大きく揺れます。つまり、金利上昇に耐えられるかどうかを決めるのは、金利タイプだけではありません。借入金額と、家計にどれだけ余力を残しているかです。
これから住宅ローンを借りる人は、「今の金利なら返せるか」ではなく、金利がさらに0.5%、1%上がっても、教育費や老後資金を準備しながら返していけるかを確認してください。
住宅ローン審査に通る金額と、人生を守りながら返せる金額は同じではありません。では、借入金額がいくらまでなら、変動金利の上昇に耐えられるのでしょうか。また、どのような家庭が固定金利を検討した方がよいのでしょうか。次回のコラムでは、借入金額と金利上昇によって毎月返済額がどれだけ変わるのか、具体的な数字を使って解説します。
参考資料
大雨・床上浸水から家と資産を守るには?火災保険・水災補償・地震保険をFPが解説
近年、線状降水帯や局地的な集中豪雨によって、各地で床上浸水や土砂災害が発生しています。
「川の近くではないから大丈夫」
「高台に住んでいるから、水害は関係ない」
「これまで一度も浸水したことがない」
そう思っていた地域でも、短時間に大量の雨が降り、排水が追いつかず、道路や住宅が浸水するケースがあります。
気象庁によると、線状降水帯とは、発達した雨雲が列をつくり、数時間にわたってほぼ同じ場所を通過・停滞することで、非常に激しい雨を降らせる現象です。毎年のように甚大な災害が発生しており、秋の台風シーズンを前に、住まいや車の補償を確認しておく必要があります。
ところが、保険証券を見ても、
「火災保険に入っていれば、大雨による浸水も補償されるの?」
「水災補償は付けたほうがいい?」
「車が水没したら、どの保険から支払われる?」
「地震による津波も、火災保険の水災で補償される?」
このような疑問を持つ方が少なくありません。
今回は、大雨や台風による水害から家と車、そして大切な資産を守るために、火災保険・水災補償・地震保険・車両保険の違いを、初心者の方にも分かりやすく解説します。
火災保険に入っていても、水害が補償されるとは限りません
火災保険は、火事だけに備える保険ではありません。
契約内容に応じて、落雷、台風による風災、雪災、水濡れ、盗難、水災なども補償の対象になります。ただし、火災保険に加入していれば、すべての自然災害が自動的に補償されるわけではありません。特に確認したいのが「水災」の補償です。
一般的に水災補償では、次のような被害が補償対象となる可能性があります。
・大雨で川が氾濫し、住宅が床上浸水した
・集中豪雨で排水が追いつかず、家の中に水が入った
・台風や豪雨による土砂崩れで、建物や家財が被害を受けた
・高潮によって住宅が浸水した
ただし、保険会社や商品によって、水災が基本補償に含まれている場合と、補償から外せる場合があります。また、免責金額や支払基準、支払限度額も契約によって異なります。そのため、「水災補償あり」と書かれていることだけで安心せず、どの程度の被害から、いくらまで支払われるのかを確認することが大切です。
「床上45cm以上」は間違い?水災補償の一般的な支払基準
水災補償について、特に誤解されやすいのが「45cm」という数字です。一般的な支払基準は、「床上45cm以上の浸水」ではありません。正しくは、「床上浸水」または「地盤面から45cmを超える浸水」です。
つまり、「床上まで水が来て、そこからさらに45cm以上浸水しなければ保険金が出ない」という意味ではありません。
火災保険の水災で一般的に補償対象となるケース
| 被害の状態 | 一般的な考え方 | 注意点 |
|---|---|---|
| 床上浸水した | 補償対象となる可能性があります | 「床から45cm以上」という意味ではありません |
| 地盤面から45cmを超えて浸水した | 補償対象となる可能性があります | 建物の外側にある地盤面が基準です |
| 建物・家財に再調達価額の30%以上の損害が出た | 補償対象となる可能性があります | 浸水の深さが基準未満でも対象になる場合があります |
| 床下浸水にとどまった | 対象外となる場合があります | 損害割合30%以上など、別の支払条件を満たせば対象になる可能性があります |
| 豪雨による土砂崩れで建物が壊れた | 水災として補償される可能性があります | 水が家の中に入っていなくても、水災に該当する場合があります |
| 川の氾濫・内水氾濫・高潮で浸水した | 水災として補償される可能性があります | 契約に水災補償が含まれていることが前提です |
| 水道管の破損や上階からの漏水 | 通常は「水濡れ」で判断されます | 水災補償とは別の補償項目です |
| 地震による津波で浸水した | 通常の火災保険では対象外です | 建物・家財は地震保険で判断されます |
これらは多くの火災保険で見られる一般的な基準です。最近では、浸水条件を満たさない場合でも、給湯器や蓄電設備などを補償する特約や、水災の支払限度額を一定割合に抑えることで、保険料を安くする契約もあります。※実際の支払条件は、保険会社・商品・契約時期によって異なるため、必ずご自身の保険証券や約款をご確認ください。
建物の保険だけでは、家具や家電が補償されないことも
床上浸水が起きた場合、被害を受けるのは建物だけではありません。冷蔵庫、洗濯機、テレビ、エアコン、ソファ、ベッド、衣類など、多くの家財が一度に使えなくなる可能性があります。ここで注意したいのが、火災保険の「保険の対象」です。建物だけを対象に契約している場合、床や壁などの建物部分は補償されても、家具や家電は補償されません。
家具や家電まで補償を受けるためには、原則として「家財」も保険の対象にしておく必要があります。保険は、建物と家財に、それぞれ別の傘をかけるようなものです。建物にしか傘をかけていなければ、家の中の家具や家電は雨にぬれたままになってしまいます。持ち家の方は「建物と家財」、賃貸住宅の方は「家財」の補償内容を確認してみてください。

「水災補償を外してもいいですか?」という相談が増えています
私が火災保険のご相談を受けていると、よく聞かれることがあります。
「水災補償を付けたら、保険料がものすごく高くなりました。わが家は川の近くではないので、外してもいいでしょうか?」確かに、住宅の所在地や建物の条件によっては、水災補償を付けることで保険料が大きく上がることがあります。そのため、私は最初から「必ず付けてください」とも、「高いから外しましょう」とも申し上げません。まず、国土交通省のハザードマップポータルサイトや、お住まいの自治体のハザードマップを使って、次の点を確認していただきます。
・洪水による浸水想定区域に入っていないか
・内水氾濫の危険がないか
・近くに川、水路、地下道、低くなった道路がないか
・高潮や津波の浸水想定区域ではないか
・後ろに山や崖があり、土砂災害の危険がないか
・過去に周辺で冠水や浸水が起きていないか
・自宅の土地が周辺の道路より低くなっていないか
高台にある住宅でも、後ろに山や崖があれば、豪雨による土砂災害の可能性があります。また、川から離れた都市部でも、短時間に大量の雨が降ると、下水道や排水設備の処理能力を超えて水があふれる「内水氾濫」が起きることがあります。
「田舎ではないから」
「低地ではないから」
「川のそばではないから」
それだけで水災補償を外してよいとは判断できません。
ハザードマップは、住まいの「災害の健康診断書」のようなものです。保険料だけを見るのではなく、まず自宅にどのようなリスクがあるのかを調べることが出発点です。
なお、ハザードマップで色が付いていない場所でも、災害が絶対に起きないという意味ではありません。想定を超える雨や、局地的な地形・排水事情によって被害が発生する可能性も考えておきましょう。
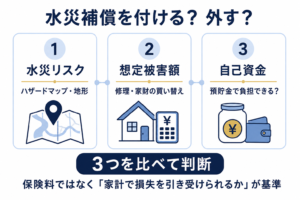
水災補償を付けるか、外すか――判断する3つのポイント
水災補償を付けるメリットは、万一のときの住宅修理費や家財の買い替え費用に備えられることです。一方、デメリットは保険料が高くなることです。そのため、次の3つを並べて考える必要があります。
1.被害が起きる可能性
ハザードマップ、地形、過去の浸水履歴、自治体の防災情報を確認します。
2.被害が起きた場合の金額
床、壁、断熱材、設備、家具、家電、自動車などが被害を受けた場合、修理や買い替えにいくら必要になるかを考えます。
3.自己資金でどこまで負担できるか
被害額を預貯金から支払っても、その後の生活や住宅ローン、老後資金に影響しないかを確認します。
保険は、起きやすい小さな損失をすべて補うものというより、「起きたら家計を立て直せないほど大きな損失」に備えるものです。
保険料の安さだけで水災補償を外してしまうと、災害後に大きな修理費が発生し、住宅ローンや老後資金にまで影響する可能性があります。
反対に、水災リスクが極めて低く、十分な預貯金があり、万一の修理費も自己資金で負担できる場合は、水災補償の範囲や支払限度額を見直す選択肢もあります。
大切なのは、「保険料が高いか、安いか」だけではなく、「その損失を自分の家計で引き受けられるか」ということです。
車が大雨で水没した場合、どの保険から支払われる?
車が台風、大雨、洪水、高潮などで水没した場合、住宅の火災保険からは原則として補償されません。
確認するのは、自動車保険の「車両保険」です。一般的には、車両保険を契約していれば、台風、洪水、高潮などによる車の水没は補償対象になります。補償範囲を限定したタイプの車両保険でも、水害が対象となる商品があります。ただし、契約内容や免責金額によって、実際に受け取れる金額は異なります。また、車両保険を使用すると、一般的には翌年以降の等級や保険料に影響します。
建物・家財・車は、それぞれ別の保険で確認
| 被害を受けたもの | 確認する保険・補償 |
|---|---|
| 床・壁・柱・建具・備え付け設備 | 火災保険の「建物+水災補償」 |
| 冷蔵庫・テレビ・家具・衣類 | 火災保険の「家財+水災補償」 |
| 台風・大雨・洪水で水没した車 | 自動車保険の「車両保険」 |
| 地震・噴火・津波で被害を受けた建物・家財 | 地震保険 |
| 地震・噴火・津波で水没した車 | 通常の車両保険では原則対象外。専用特約の有無を確認 |
注意したいのは「津波」です。地震・噴火、またはそれらによる津波で車が水没した場合、通常の車両保険では原則として補償されません。保険会社によっては、「地震・噴火・津波によって車が全損となった場合の一時金・定額払特約」などを用意しています。
ただし、車の損害額がそのまま全額支払われる特約とは限りません。また、特約を付けられる車や契約に条件が設けられていることもあります。大雨による洪水と地震による津波では、同じ「車の水没」でも確認する補償が違うのです。
火災保険と地震保険の違いも確認しましょ
地震保険は、地震・噴火またはそれらによる津波を原因とする、居住用建物や家財の火災、損壊、埋没、流失を補償する保険です。通常の火災保険では、地震による倒壊だけでなく、地震が原因で発生した火災や津波による浸水・流失も、原則として補償されません。地震による被害に備えるためには、火災保険とセットで地震保険に加入する必要があります。(地震保険はエリアや建物構造により保険料は統一されています。)
地震保険は、建物を元通りに建て直す費用を全額補償することを目的とした保険ではありません。被災後の当面の生活再建を支えるための保険です。(※地震により全損になっても地震特約は建物金額の半分がMAX・上限です。立て直し費用全額賄えるわけではありません。全額補償を希望する場合は、補償を提供している保険会社から加入する、追加保険が必要です。いずれにしても保険料は高くなります)
保険金は実際の修理費をそのまま精算するのではなく、損害の程度を「全損」「大半損」「小半損」「一部損」に区分して支払われます。この点も、火災保険との大きな違いです。
大雨や台風が来る前に確認したい7項目
大雨や台風が接近してから保険に加入しようとしても、すぐに手続きができるとは限りません。また、すでに発生している被害や、加入前に原因が生じていた損害は補償されません。災害が起きていない今のうちに、保険証券や契約内容を確認しておきましょう。
確認したい項目は、次の7つです。
・火災保険に水災補償が含まれているか
・保険の対象が「建物だけ」か「建物と家財」か
・床上浸水などの支払条件はどうなっているか
・免責金額はいくらか
・水災の支払限度額が縮小されていないか
・自動車保険に車両保険が付いているか
・地震・噴火・津波による被害への備えがあるか
被害に遭った場合は、安全を最優先にしてください。
そのうえで、片づけや修理を始める前に、建物、家財、車の被害状況を写真や動画で残し、できるだけ早く保険会社または保険代理店へ連絡しましょう。
保険は「入っているか」ではなく「使える状態か」が大切
「火災保険には入っています」「自動車保険にも入っています」それだけでは、実際の災害に備えられているとは限りません。保険は、救命胴衣によく似ています。持っているだけではなく、自分の体に合っているか、留め具が使えるか、必要なときに取り出せるかまで確認して、初めて役に立ちます。
水災補償を付けるか、外すかについても、すべての家庭に同じ答えがあるわけではありません。住んでいる場所、建物の構造、住宅ローン、預貯金、家財の金額、自動車の保有状況によって、必要な備えは変わります。
秋の台風シーズンを迎える前に、ハザードマップと保険証券を一度並べて、「わが家では、何が起きたら、どの保険から、いくら支払われるのか」を確認してみてください。災害から資産を守る第一歩は、むやみに保険を増やすことではありません。まず、自分の家にどのような危険があり、その被害を家計だけで受け止められるのかを知ることです。そのうえで必要な補償を選ぶことが、保険料を無駄にせず、大切な住まいと老後資金を守ることにつながります。
※火災保険・自動車保険の補償内容、支払条件、免責金額、支払限度額、特約名は、保険会社・商品・契約時期によって異なります。実際の補償については、保険証券、契約概要、約款をご確認ください。

【執筆・監修】
山下幸子
CFP®/独立系ファイナンシャルプランナー
個人の家計・資産形成から、退職金運用、相続、法人・経営者の資産設計まで、2,000世帯を超える相談に対応。テレビ・ラジオ・新聞などで、難しいお金の話を生活者目線で分かりやすく解説している。
【参考資料】
・国土交通省「ハザードマップポータルサイトを活用して災害に備えよう」
・気象庁「線状降水帯に関する情報」
・財務省「地震保険制度の概要」
・日本損害保険協会「地震保険は、どのような保険ですか」
・三井住友海上「水害・水没は車両保険で補償される?」
・東京海上日動「火災保険の補償内容」
高額療養費があれば、がん治療は安心?2026年改正後も自己負担になる「5つのお金」
「がんになっても、高額療養費制度があるから、お金の心配はそれほど必要ない」
そう考えている方は多いのではないでしょうか。確かに、高額療養費制度は、医療費の自己負担を抑えてくれる大切な制度です。しかし、この制度で上限が設けられるのは、原則として公的医療保険が適用される医療費です。差額ベッド代、交通費、先進医療の技術料、治療中の収入減少まで、すべてを守ってくれるわけではありません。今回は、2026年8月に見直された高額療養費制度と、がんになったときに家計から出ていく「5つのお金」について、CFP®・ファイナンシャルプランナーの視点から解説します。
「家を売ってでも治してやりたい」――私が、がんとお金を深く学ぶようになった理由
もう10年以上前のことです。ご相談者であるご主人から、がんに罹患された奥様について、このような言葉を聞きました。「家を売ってでも、絶対に治してやりたい」奥様を何としても守りたいという強い決意と、深い愛情が伝わってきました。
幸い、ご自宅を売却することなく治療を始めることができ、奥様は無事に寛解までこぎつけられました。現在は、ご夫婦で平穏な日々を過ごされています。本当によかったと思う一方、当時の私は、FPとして改めて考えさせられました。
「がんになったら、実際にいくら必要になるのだろう」「高額療養費制度があれば、本当に安心なのだろうか」「老後資金を守りながら、納得できる治療を受けるには、いくら準備しておけばよいのだろう」病気そのものへの不安に加えて、「これから、いくらお金がかかるのか分からない」という不安は、ご本人だけでなく、ご家族にも大きくのしかかります。
私は、お金のリスクを見つけ、備え方をアドバイスするファイナンシャルプランナーです。だからこそ、公的医療保険、がん治療、民間保険、治療中の生活費について、常に知識を更新し続けなければならない。このご夫婦との出会いは、私がそう心に決めた原点の一つです。※実際のご相談事例を、個人が特定されないよう一部表現を調整して紹介しています。
2026年8月、高額療養費制度はどう変わった?
高額療養費制度とは、1か月の保険診療の自己負担額が、年齢や所得に応じた上限を超えた場合、その超過分が支給される制度です。制度は、2026年8月と2027年8月の2段階で見直されます。2026年8月からは、多くの所得区分で月ごとの自己負担上限が引き上げられた一方、長期治療に配慮した「年間上限」が新設されました。70歳未満、年収約370万~770万円の人を例に比較してみましょう。
| 比較項目 | 2026年7月まで | 2026年8月から |
|---|---|---|
| 1か月の上限額 | 80,100円+(医療費-267,000円)×1% | 85,800円+(医療費-286,000円)×1% |
| 総医療費100万円の場合 | 約87,430円 | 約92,940円 |
| 1か月の負担差 | ― | 約5,510円増加 |
| 多数回該当※ | 44,400円 | 44,400円(据え置き) |
| 年間上限 | 今回のような上限はなし | 53万円(新設) |
※直近12か月で高額療養費に3回該当した場合、4回目以降の上限が軽減される仕組みです。
月ごとの上限額は上がりましたが、長期治療には年間上限が設けられました。そのため、「全員が負担増」とも「全員が負担軽減」ともいえません。治療期間や毎月の医療費によって、影響は異なります。
高額療養費だけでは守られない「5つのお金」
高額療養費制度は、大きくて頼りになる傘です。しかし、がんによって発生するお金の中には、その傘からはみ出してしまうものがあります。
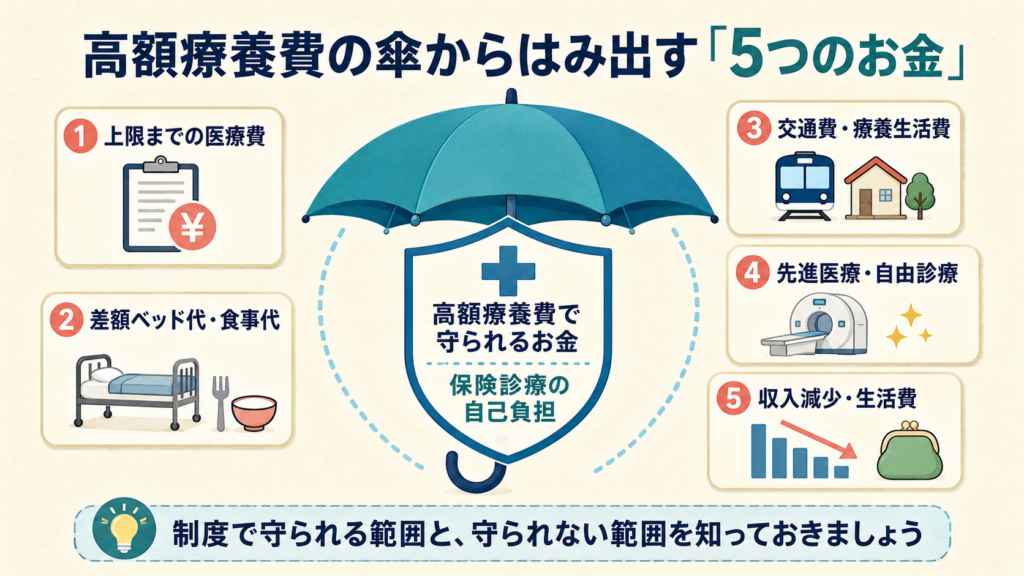
1.上限までの医療費
高額療養費制度があっても、医療費が無料になるわけではありません。所得に応じて決められた上限までは自己負担です。抗がん剤などの通院治療が長く続けば、毎月の負担が家計に積み重なります。
2.差額ベッド代・入院中の食事代
差額ベッド代や入院中の食事代は、原則として高額療養費の対象外です。差額ベッド代については、患者本人が希望した場合など、一定の条件があります。入院時には、部屋の料金と同意書の内容を確認しましょう。
3.交通費・宿泊費・療養生活の費用
専門病院までの交通費、遠方で治療を受ける場合の宿泊費、医療用ウィッグ、診断書、家事代行なども原則として対象外です。一つひとつは小さく見えても、治療が長期化すると大きな負担になります。
4.先進医療・自由診療の費用
先進医療の技術料は全額自己負担です。ただし、「先進医療=最も新しく、最も優れた治療」という意味ではありません。先進医療とは、将来の保険適用に向けて、有効性や安全性などを評価している段階の医療技術です。継続的に評価され、保険適用になるものもあれば、先進医療から外れるものもあります。
また、先進医療特約があれば、高額ながん治療、自由診療、未承認薬などがすべて保障されるわけではありません。「何が保障され、何が保障されないのか」を確認することが大切です。
5.治療中の収入減少と生活費
がんのお金で見落とされやすいのが、収入の減少です。会社員は一定の条件を満たせば傷病手当金を受け取れる可能性がありますが、給料と同額ではありません。自営業者などが加入する国民健康保険には、原則として会社員と同じ傷病手当金の仕組みがありません。収入が減っても、住宅ローン、家賃、食費、教育費、保険料などの生活費は続きます。がんで家計が苦しくなるのは、治療費が高いからだけではありません。「入ってくるお金が減る一方で、治療費と生活費が同時に出ていくこと」が大きな問題なのです。
がん遺伝子パネル検査は56万円。でも全額自己負担とは限らない
がん遺伝子パネル検査とは、がん細胞に起きている多数の遺伝子変化を調べ、治療薬を選ぶ手掛かりを探す検査です。保険診療として行われる場合、検査費用の総額は56万円です。ただし、患者が56万円全額を支払うという意味ではありません。条件を満たして保険診療として受ける場合は、原則として1~3割負担となり、高額療養費制度も利用できます。
一方、保険診療で受けるには、標準治療がない、または標準治療の終了が見込まれるなどの条件があります。標準治療を終えた(すべて手を尽くしたのち)次の手がないときにがん遺伝子検査が1割~3割の保険適用となるイメージです。条件を満たさず自費診療で受ける場合の費用は、検査の種類や医療機関によって異なります。
検査で薬が見つかっても、治療できるとは限らない
がん遺伝子パネル検査で重要なのは、「検査を受けられるか」だけではありません。検査後に、実際の治療へ進めるかどうかです。国立がん研究センターのC-CATが公表している、2019年6月1日から2022年6月30日までの30,822例の集計では、新たな治療選択肢が提示されたのは44.5%でした。一方、提示された治療薬が比較的早期に投与されたのは、全体の9.4%です。
| 集計内容 | 症例数 | 全体に占める割合 |
|---|---|---|
| 集計対象 | 30,822例 | 100% |
| 新たな治療選択肢が提示された | 13,713例 | 44.5% |
| 提示された治療薬が比較的早期に投与された | 2,888例 | 9.4% |
この9.4%は、「治療選択肢を提示された人のうち9.4%」ではなく、集計対象者全体に占める割合です。また、おおむね3か月以内の治療状況が主に反映されているため、その後に治療を受けた人まで網羅した最終的な治療到達率ではありません。遺伝子に合う薬が見つかっても、国内未承認、治験の参加条件、医療機関への距離、患者の体調などの理由で、実際の治療に至らないことがあります。がん遺伝子パネル検査は、治療薬を探す「宝の地図」のようなものです。しかし、宝の場所が分かっても、そこまでの道が開かれているとは限りません。検査費用だけでなく、その先の治療費や生活費まで考える必要があります。
老後資金をすべて「治療費」にしないために
50代・60代以降では、治療費を用意するために、投資信託や株式を慌てて売却することにも注意が必要です。相場が下落しているときに売れば、資産が回復するのを待てず、老後資金を大きく減らす可能性があります。また、夫婦のどちらかががんになっても、配偶者の老後生活費や、将来の介護費は残さなければなりません。治療に使う「守るお金」と、将来のために運用を続ける「育てるお金」を分けておくことが大切です。
高額療養費か、がん保険か――二者択一ではない
「高額療養費があるから、がん保険はいらない」とも、「自由診療は高額だから、誰もが大きながん保険に入るべき」とも言い切れません。大切なのは、まず公的保障や勤務先の制度を確認し、不足する部分を預貯金や民間保険で補うことです。がんになったとき、本当に必要なのは治療費にも生活費にも、必要なタイミングで自由に使えるお金です。それを、
・すぐに引き出せる預貯金で準備するのか
・公的保障や勤務先の制度を利用するのか
・民間保険の一時金などで補うのか は、一人ひとり異なります。
まとめ|治療費だけでなく、その後の暮らしまで考える
高額療養費制度は、がん治療を支える大切な制度です。しかし、制度の対象になるのは、原則として保険診療の自己負担部分です。差額ベッド代、交通費、先進医療、自由診療、収入減少まで、すべてを守ってくれるわけではありません。
がんへの備えで大切なのは、「治療にいくらかかるか」だけを見ることではありません。公的保障、勤務先の制度、預貯金、民間保険、毎月の生活費を一枚の地図にして、「がんになったとき、どのお金で、どこまで対応するのか」「治療後の暮らしのために、いくら残しておくのか」を考えておくことです。
「家を売ってでも治してやりたい」かつてご主人から伺ったこの言葉を、私は今でも忘れられません。病気になったとき、ご本人やご家族が、お金の不安だけで治療の選択肢を狭めることがないように。同時に、治療後の生活に必要な大切な資産まで失うことがないように。それが、がんのお金を事前に考えておく本当の意味だと思います。
※本記事は2026年8月時点の制度に基づいています。年齢、所得、加入する健康保険、病状、治療段階などにより取り扱いが異なります。実際の利用については、加入する健康保険、医療機関、がん相談支援センターなどにご確認ください。
【参考資料】
厚生労働省「医療保険制度改正法が成立しました」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/newpage_00014.html
厚生労働省「高額療養費制度の見直しについて」
https://www.mhlw.go.jp/content/001726232.pdf
厚生労働省「先進医療の概要について」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/sensiniryo/index.html
国立がん研究センター「医療費の負担を軽くする公的制度」
https://ganjoho.jp/public/institution/backup/public_insurance.html
国立がん研究センターC-CAT「がんゲノム医療の効果」
https://for-patients.c-cat.ncc.go.jp/knowledge/cancer_genomic_medicine/efficacy.html
国立がん研究センターC-CAT「登録状況」
https://for-patients.c-cat.ncc.go.jp/registration_status/
国立がん研究センターC-CAT「都道府県別集計に関するQ&A」
https://for-patients.c-cat.ncc.go.jp/common/pdf/C-CAT_pref-QA.pdf
老後のお金、いくら残せばいい?「残しすぎる相続」になっていませんか
老後資産はいくら残す?配偶者を守る「100歳から逆算する相続」をFPが解説
老後資産は子どもにいくら残せばいい?相続税の節税を考える前に確認したいのが、残された配偶者の生活資金です。実際の生命保険の相談事例から「使う・守る・増やす・残す」で考える老後資産と相続をCFP®が解説します。
「子どもには、できるだけお金を残してあげたい」「自分たちのことで、子どもに迷惑をかけたくない」相続のご相談を受けていると、こうしたお話をよく伺います。親としては、とても自然な気持ちだと思います。でも私は、そんなときに少し違う質問をします。「では、ご自身のために使うお金は、きちんと確保できていますか?」旅行に行きたい。自宅をリフォームしたい。元気なうちに夫婦でおいしいものを食べに行きたい。それでも、「老後に何があるか分からないから」「子どもに少しでも多く残したいから」と、自分たちのためにはなかなかお金を使えない方がいます。反対に、相続税を少しでも減らそうと、早いうちから子どもや孫へ財産を移すことばかり考えてしまう方もいます。でも、ここで一度考えてみてください。
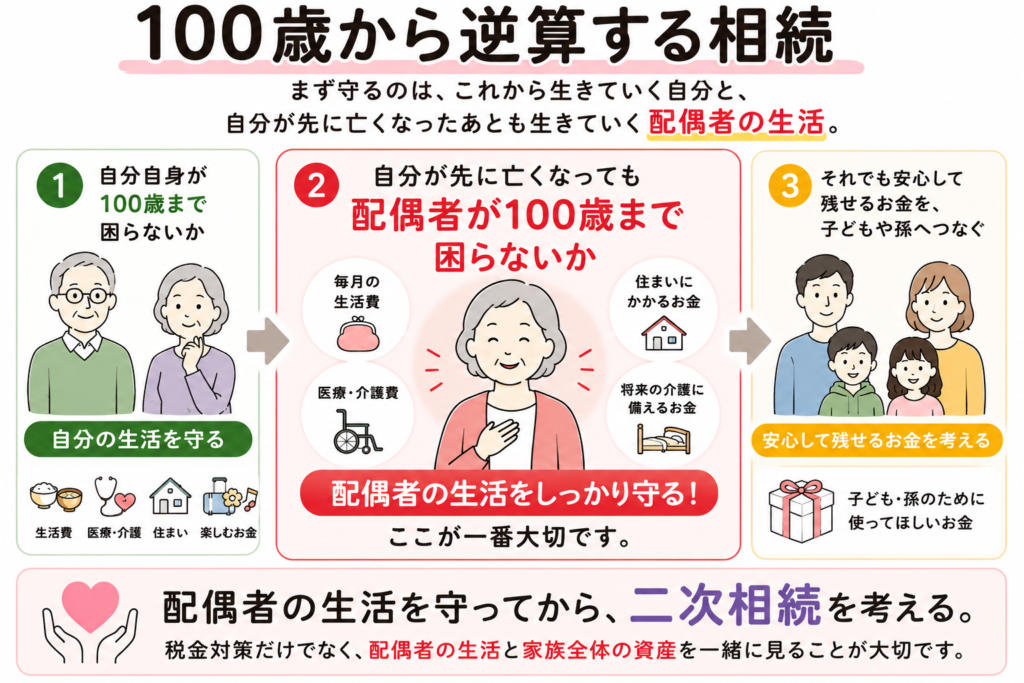
相続で最初に守るべきなのは、本当に「相続税」でしょうか?
私はそうは考えていません。まず守るのは、これから生きていく自分自身。そして夫婦なら、自分が亡くなったあとも生きていく配偶者の生活。そのうえで、子どもや孫に何を残すのかを考える。この順番が、とても大切だと思っています。実は私は、相続の相談だからといって、最初から相続税の計算ばかりを見るわけではありません。もちろん税金の確認は必要です。でも、その前に、「ご主人が先に亡くなったら、奥様の生活は大丈夫ですか?」「奥様が100歳まで生きても、お金は足りますか?」と考えます。相続税を一生懸命減らしたのに、その後、残された奥様の生活費が足りなくなった。それでは、何のための相続対策だったのでしょう。税金の計算は大切。でも、老後の生活はもっと長い。私は、そこから考えます。今回は「使う・守る・増やす・残す」を考えてきたシリーズの最終回。テーマは、「いくら残すのが、わが家にとってちょうどいい相続なのか?」です。
5,000万円ある。では、いくら子どもに残す?
たとえば、老後資産が5,000万円ある夫婦がいるとします。「子どもが2人いるから、なるべく多く残してあげたい」そう考えるかもしれません。でも私は、いきなり、「子どもにいくら残しますか?」とは考えません。先に確認することがあります。夫婦の生活費はいくら必要?年金はいくら入ってくる?医療や介護には、どの程度備える?自宅の修繕や住み替えは?そして、元気なうちに何をしたい?さらに、夫婦の場合にはもう一つ、とても大切なことがあります。「もし私が先に亡くなったら、残された妻(夫)は大丈夫?」ここです。
一人になっても、生活費は半分にはなりません
どちらか一方が亡くなれば、食費など減る支出はあります。でも、すべてが半分になるわけではありません。住居費。固定資産税や管理費。水道光熱費。住宅修繕費。通信費。車。医療費。そして将来の介護費。一人になっても必要なお金は残ります。私はよく、「一人になったからといって、電気代も固定資産税も半額にはしてくれませんよね」とお話しします。ここは、老後のキャッシュフローを考えるときの盲点です。総務省の2025年家計調査では、65歳以上の夫婦のみの無職世帯の消費支出は月約26.4万円。一方、65歳以上の単身無職世帯でも月約14.8万円です。平均値なので、もちろん各家庭で違います。ただ、「一人になったら生活費も半分」と単純には考えられないことが分かります。さらに、公的年金も、夫婦二人で受け取っていた金額がそのまま残された配偶者に入るわけではありません。つまり、「夫婦二人なら大丈夫だった」=「一人になっても大丈夫」ではないのです。
「子どもに迷惑をかけたくない」からこそ、配偶者のお金を先に考える
例えば、夫が先に亡くなり、妻がその後20年、30年と暮らすことになったらどうでしょう。高齢になれば、医療や介護が必要になるかもしれません。住み替えが必要になるかもしれません。そんなとき、「相続税を減らすために子どもへ多く渡しておいたから、妻の手元に使えるお金が少ない」となったら、本末転倒ではないでしょうか。結局、妻の生活費や介護費を子どもが負担することになれば、「子どもに迷惑をかけないための相続対策」が、かえって子どもの負担を増やすことにもなりかねません。だから私は、節税は「目的」ではなく「手段」。だと考えています。まず、自分と配偶者が最後まで安心して暮らせること。税金の話は、そのあとです。
【実際の相談事例】保険金の受取人は、子どもでいい?
実際の相談で、こんなケースがありました。相続対策を考えていらっしゃるご夫婦です。生命保険の死亡保険金について「配偶者には相続税の軽減制度がある。それなら保険金は子どもに渡した方がいいのでは?」という考えから、配偶者ではなく、お子さんが受取人になっていました。確かに、相続税には「配偶者の税額軽減」があります。現在の制度では、配偶者が実際に取得した正味の遺産額について、1億6,000万円または配偶者の法定相続分相当額のいずれか多い金額まで、配偶者に相続税がかからない仕組みです。ですから、「配偶者は税負担が軽い。それなら保険金は子どもへ」という発想になるのも分かります。でも私は、税金の計算だけを見るのではなく、こう考えました。「もしご主人が先に亡くなったら、奥様はそのあと何年暮らす可能性がありますか?税金より先に「奥様のこれから」を考えました
生活費はいくら必要なのか。年金はいくら入るのか。預貯金はいくら残るのか。医療や介護が必要になったらどうするのか。住まいはどうするのか。そして、奥様自身が安心して使える現金を、いくら確保しておく必要があるのか。そこまで考えたうえで、生命保険の受取人についても見直されました。死亡保険金は、契約者・被保険者・受取人の関係によって税金の扱いが変わります。被相続人が保険料を負担し、相続人が受け取る死亡保険金には、一定の要件のもと、500万円 × 法定相続人の数という相続税の非課税限度額があります。ただ、私がここでお伝えしたいのは、「生命保険の受取人は必ず配偶者にしましょう」ということではありません。家族構成、財産の内容、生命保険契約、相続税額、配偶者自身の資産などによって、答えは変わります。大切なのは、「税金が安くなるから」という理由だけで決めないこと。です。税金だけを見れば正解に見えても、老後生活まで含めると答えが変わることがある。ここに、相続と老後資産設計を一緒に考える意味があります。
一次相続だけでなく、その先も考える
もちろん、「では、何でも配偶者に多く残せばいい」という話でもありません。夫が亡くなり、妻が相続する「一次相続」。その後、妻が亡くなり、子どもたちが相続する「二次相続」。ここまで考える必要があります。ただし、二次相続の税金を気にするあまり、一次相続で配偶者に必要な生活資金を残さないのも違います。だから私は、税金だけではなく、配偶者の生活と家族全体の資産を一緒に見る。ここを大切にしています。この配偶者の生活費・介護費用を確保したうえで二次相続対策を考えないといけないというのも、理由があり、死別・離別となった75歳以上の女性の3割は相対的貧困であり日々の生活に困窮しているのです。
私が見るのは「100歳までのお金」
相続というと、「亡くなったときに、財産をどう分けるか」というイメージが強いかもしれません。でも私は、それより前から相続は始まっていると思っています。まず、自分自身が100歳まで生きても困らないか。次に、自分が先に亡くなっても、配偶者が100歳まで困らないか。そして、それでも安心して残せるお金を、子どもや孫へどうつなぐか。この順番です。私はこれを、「100歳から逆算する相続」と考えています。5,000万円あるから、「3,000万円は子どもに残そう」と先に決めるのではありません。老後の生活費。医療・介護。住まい。楽しむためのお金。そして、配偶者が一人になった後のお金。そこまで確認して、「これなら安心して残せる」という金額を考える。私は、この順番の方が自然だと思っています。
お金は「死んでから残す」だけではありません
子どもや孫にお金をつなぐ方法は、亡くなった後の相続だけではありません。もちろん、生前贈与には贈与税や相続税との関係がありますから、制度を確認する必要があります。でも、お金の使い方という意味では、元気なうちに家族で旅行する。孫のお祝いをする。一緒に食事をする。家族が本当に必要としている時期に支援する。という方法もあります。親が95歳で亡くなったとき、子どももすでに70歳前後ということがあります。そのときに初めて大きな財産を受け取るだけでなく、親も元気で、子どもや孫もそのお金を生かせる時期に使う。そんな選択もあるのではないでしょうか。私は、お金は「財産」だけでなく、「経験」や「思い出」に変えて残すこともできる。と思っています。
最後の通帳残高を競うのが、老後ではありません
1億円残して亡くなった。だから成功。100万円しか残らなかった。だから失敗。私は、そんな単純な話ではないと思っています。自分がやりたかったことができたか。配偶者が安心して暮らせたか。介護が必要になったときに困らなかったか。子どもに過度な負担をかけなかったか。そして、残したい人に、残したい形でお金をつなぐことができたか。そこまで含めて、老後資産設計です。最後の通帳残高が一番多かった人が、老後のお金の優勝者というわけではありません。せっかく貯めてきたお金です。税金を減らすことに一生懸命になりすぎて、ご本人の人生まで小さくしてしまっては、もったいない。私はそう思います。
「使う・守る・増やす・残す」
私は老後のお金を、4つに分けて考えています。
① 使うお金
元気なうちに、旅行や趣味、日々の生活を楽しむためのお金。
② 守るお金
医療、介護、住まいなど、自分と配偶者を守るためのお金。
③ 増やすお金
10年、20年先の生活を考え、リスク許容度に応じて運用するお金。
④ 残すお金
配偶者、子ども、孫など、大切な人へつなぐお金。
大切なのは、この順番です。「残す」を最初に持ってくると、自分たちの人生に必要なお金まで削ってしまうことがあります。反対に、何も考えずに全部使ってしまえば、長生きしたときに困ります。だから、使う。守る。増やす。そして、残す。この4つを、自分の人生に合わせて設計するのです。
結論――相続は「亡くなった後」から始まるのではありません
私は、相続税を減らすことだけが相続対策だとは考えていません。自分のお金を、自分の人生のためにきちんと使う。自分が先に亡くなっても、配偶者が困らないようにする。長生きに備えて、必要なお金は育てておく。そして、本当に残せるお金を、子どもや孫につないでいく。これが、「使う・守る・増やす・残す」です。相続税を少しでも減らしたい。その気持ちはよく分かります。でも、旅行にも行かず、食べたいものも我慢して、家族と楽しむことまで我慢して――。最後に通帳の残高がたくさん残った。それだけが「上手な相続」ではないと思うのです。もちろん、「それなら全部使ってしまいましょう」という話でもありません。だからこそFPとして、「いくら増やす?」「いくら節税する?」だけではなく、「いくらなら安心して使える?」「配偶者にはいくら必要?」「最後にいくら残したい?」まで一緒に考えたいのです。私が考える相続は、「亡くなった日の財産をどう分けるか」ではなく、そこに至るまでの人生のお金をどう設計するか。ということです。だから、相続対策を始めるときには、「いくら残す?」ではなく、「誰の生活を、いつまで守る?」から始めてみてください。その答えが見えてくると、使っていいお金。守るべきお金。増やすお金。そして、残すお金。それぞれの役割も見えてくるはずです。山下FP企画では、相続だけ、保険だけ、投資だけを切り離して考えるのではなく、「使う・守る・増やす・残す」という4つの視点から、ご本人とご家族のこれからのお金を一緒に考えています。
本記事について
本記事は一般的な相続・老後資産設計の考え方をお伝えするものであり、個別の税務・法律判断や金融商品の購入・契約を推奨するものではありません。相続税・贈与税および生命保険金の課税関係は、契約者・保険料負担者・被保険者・受取人、相続人の構成、財産額、遺産分割等によって異なります。記事中の相談事例は、個人が特定されないよう一部の情報を変更しています。具体的な税務判断については税理士、遺言・遺産分割等の法律問題については弁護士・司法書士等、適切な専門家へご確認ください。
老後資産「4%ルール」は本当に大丈夫?5,000万円ある夫婦で考えてみた
「老後は、資産の4%ずつ取り崩せば大丈夫」
こんな話を聞いたことはありませんか?FIRE(経済的自立・早期リタイア)が話題になったことで、日本でも広く知られるようになったのが、「4%ルール」です。たとえば金融資産が5,000万円あれば、5,000万円 × 4% = 年間200万円「それなら、毎年200万円くらい使っても大丈夫なんだ」と思ってしまう方もいらっしゃるかもしれません。でも私は、特に60代以降の方には、「4%という数字だけを見て、老後のお金の使い方を決めないでください」とお伝えしたいと思います。4%ルールが間違っている、という意味ではありません。問題なのは、「4%なら誰でも大丈夫」と、自分の年金、生活費、年齢、資産の中身、そしてこれからやりたいことを考えずに、数字だけを当てはめてしまうことです。今回は、夫65歳・妻61歳、金融資産5,000万円という夫婦をモデルに考えてみましょう。
そもそも「4%ルール」とは?
4%ルールの原型となったのは、米国のファイナンシャル・アドバイザー、ウィリアム・ベンゲン氏が1994年に発表した研究です。米国の過去の株式や債券のデータを使って、「退職後、資産を取り崩しながら生活した場合、どの程度の取り崩しなら資産を長期間持たせることができたのか」を検証したものです。ここで、最初に知っておいていただきたいことがあります。4%ルールは、「毎年、その時点の資産残高の4%を使う」という意味ではありません。基本的な考え方は、最初の年に資産の約4%を取り崩し、その後はその金額を物価上昇に合わせて調整していくというものです。
「4%取り崩す」=「4%で運用する」ではありません
ここは、とても大切です。「5,000万円の4%を取り崩すということは、5,000万円を年4%で運用するということ?」と思われるかもしれません。そうではありません。4%は、運用利回りではなく、取り崩しを始めるときの金額の目安です。また、5,000万円を預金に置いたまま、毎年200万円ずつ使っていくという話でもありません。もともとの研究では、株式と債券を組み合わせた資産を運用しながら取り崩すことを前提にしています。投資ですから、毎年きれいに4%ずつ増えるわけではありません。大きく増える年もあれば、大きく減る年もあります。その値動きの中で資産を取り崩していったらどうなるのか、という研究なのです。ですから、4%で取り崩す=4%で運用するではありません。そして、老後資産5,000万円を全部投資するという意味でもありません。この違いは、ぜひ覚えておいてください。
実は「4%」も絶対的な数字ではありません
4%という数字も、どんな人にも当てはまる絶対的なものではありません。現在も、退職後の資産取り崩しについて研究は続いています。Morningstarの2025年の研究では、30年間にわたって物価上昇を考慮した一定水準の支出を続け、90%の確率で最後まで資産を残すという前提では、開始時の安全な取り崩し率を3.9%としています。しかも、この数字は株式比率30~50%のポートフォリオで最も高くなったものです。つまり、「4%という数字そのものが正解なのではない」ということです。運用期間、資産配分、市場環境、そして途中で支出を調整できるかによっても結果は変わります。だからこそ私は、4%を「答え」ではなく、老後のお金を考えるための一つのものさしとして見る方がよいと思っています。
では、5,000万円ある日本の夫婦で考えてみましょう
たとえば、こんな夫婦がいるとします。
| 項目 | モデルケース |
|---|---|
| 夫 | 65歳 |
| 妻 | 61歳 |
| 金融資産 | 5,000万円 |
| 生活費 | 月30万円 |
| 公的年金(手取り) | 月25万円 |
| 毎月の不足額 | 5万円 |
| 年間の不足額 | 60万円 |
※年金額・生活費等は、考え方を分かりやすく説明するために設定したモデルケースです。
この夫婦の場合、生活費30万円 − 年金25万円 = 月5万円が不足します。年間なら、5万円 × 12か月 = 60万円です。では、5,000万円に対して60万円は何%でしょうか?60万円 ÷ 5,000万円 = 1.2%です。つまり、この夫婦が現在の生活を続けるために資産から補う必要がある金額は、年間60万円、資産の1.2%なのです。
一方、4%ルールの場合、5,000万円 × 4% = 200万円です。比べてみましょう。現在の生活費の不足:年間60万円 5,000万円の4%:年間200万円。
ここで、私が一番お伝えしたいことは、「4%使える」と「4%使う必要がある」は、まったく違います。「4%ルールだから、年間200万円使おう」ではなく、まず、「私たち夫婦は、これから毎年いくら必要なの?」から考える。私は、この順番がとても大切だと思っています。
「年間60万円なら安心」とも言い切れません
「年間60万円しか不足しないなら、5,000万円もあれば大丈夫ですね」とも単純には言えません。夫65歳、妻61歳です。妻が100歳まで生きれば、これから約39年あります。その間には、物価が上がるかもしれません。公的年金の給付水準も変化する可能性があります。医療費や介護費が増えるかもしれません。自宅の修繕が必要になるかもしれません。そして、投資をしていれば、大きな暴落に遭遇する可能性もあります。だから、「今、年間60万円不足しているから、これから39年間ずっと60万円で大丈夫」という意味でもありません。老後のお金は、「今いくらあるか」だけではなく、「このお金を何歳まで持たせたいのか」まで考える必要があります。
シニアの資産運用で怖いのは「退職直後の暴落」
これは、私が老後の資産運用を考えるときに、とても気にしていることです。退職して、「さあ、これから5,000万円を運用しながら使っていこう」と思った直後に、株式市場が大きく下落したらどうでしょう。現役世代なら、「今は下がっているから、回復するまで売らないでおこう」という選択もしやすいでしょう。給与という収入があるからです。ところが退職後は違います。年金だけで生活費が足りなければ、資産からお金を取り出さなければなりません。つまり、資産が大きく値下がりしているときにも、生活のために売らなければならないことが起こり得ます。Morningstarの2025年研究でも、退職後最初の5年間に運用成績が悪く、支出を減らさなかったケースほど、資産を早期に使い果たすリスクが高まることが示されています。
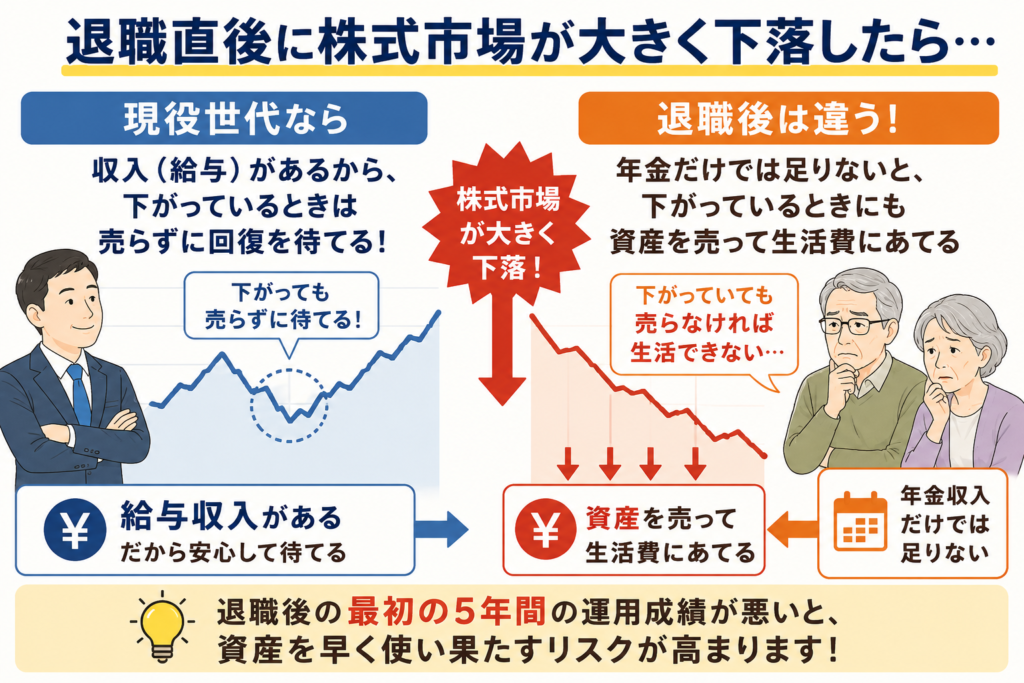
老後資産を「水のタンク」で考えてみてください
私は、これを水のタンクに例えると分かりやすいと思っています。現役時代は、タンクから水が減っても、給与という水が毎月入ってきます。ところが退職すると、入ってくる水は主に年金になります。一方、生活するための水は毎月必要です。そんなときに暴落が起きる。すると、運用している資産が大きく減ります。さらに、その減った資産から生活費を取り出していく。一度売ってしまった分は、その後相場が回復しても、回復の恩恵を受けることができません。専門的には、「シークエンス・オブ・リターンズ・リスク(収益率配列リスク)」と呼ばれる問題です。難しい言葉を覚える必要はありません。大切なのは、「同じ平均利回りでも、暴落がいつ来るかによって老後資産の寿命が変わる」ということです。
だから、5,000万円を全部投資する必要はありません
では、どうすればいいのでしょうか。私は、近いうちに使う予定のお金まで、すべて投資に回さないことが大切だと考えています。生活費。旅行のお金。住宅の修繕費。医療や介護に備えるお金。こうした近い将来必要になるお金まで値動きの大きな資産に入れてしまうと、暴落したときにも売らざるを得なくなる可能性があります。逆に、当面必要なお金を預貯金などで確保しておけば、「今は相場が悪いから、運用している資産には手をつけない」という選択肢を持てます。つまり老後資産では、「何%で運用するか」だけでなく、「いくらを運用し、いくらを現金などで持っておくのか」まで考えることが大切なのです。
でも、お金を使わずに残せばいいわけでもありません
ここは、私がとてもお伝えしたいところです。「だったら5,000万円をなるべく使わず、残しておけば安心ですね」という話でもありません。私は、老後のお金は、最後に一番たくさん残した人が勝ちではないと思っています。元気なうちに旅行をする。食べたいものを食べる。趣味を楽しむ。家族と過ごす。孫との思い出を作る。やりたかったことをする。そのために使うのも、大切なお金の役割です。だから必要なのは、「使わないこと」ではなく、「安心して使える金額を知ること」なのです。
私なら「使う・守る・増やす・残す」で考えます
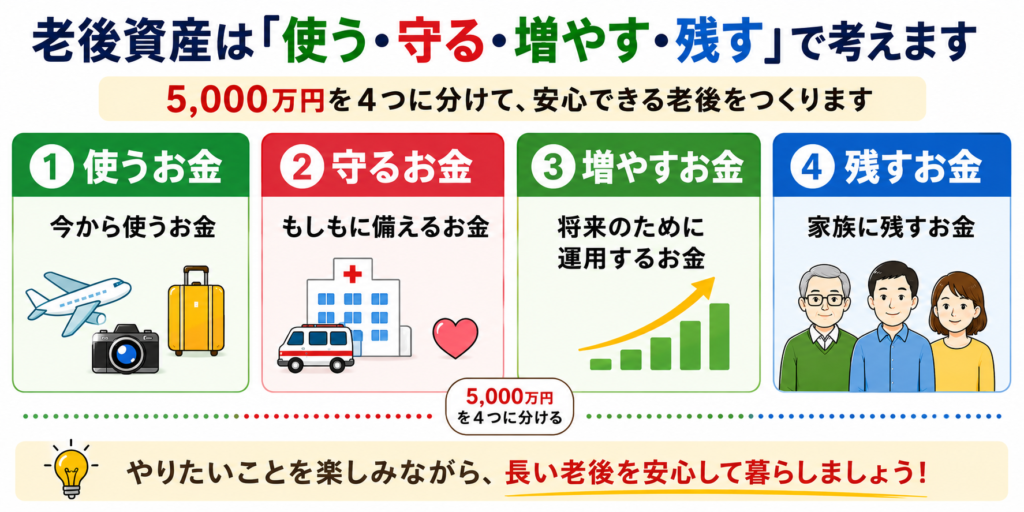
老後資産を、一つの大きな財布として考えない。私は4つに分けて考えます。
① 使うお金・・・日々の生活、旅行、趣味など、近い将来使うお金。
② 守るお金・・・医療、介護、住宅修繕など、もしものときに備えるお金。
③ 増やすお金・・・10年、20年先を考えて運用を続けるお金。
④ 残すお金・・・配偶者の老後や、子どもなどへの相続まで考えるお金。
つまり、「5,000万円あるから全部運用する」でもない。「5,000万円あるから4%使う」でもない。5,000万円を、「使う・守る・増やす・残す」にどう振り分ければ、やりたいことを楽しみながら、長い老後を安心して暮らせるのか。そこから考えます。
【実際の相談事例】5,000万円あっても「老後が怖い」
実際に、こんなご相談がありました。65歳の独身女性です。退職金と、それまで貯めてこられた預貯金を合わせると、金融資産は約5,000万円。金額だけを見ると、「5,000万円もあれば、老後は安心でしょう」と思われるかもしれません。ところが、ご本人はとても不安そうでした。一番心配されていたのが、「もし介護が必要になったら、いったいいくらお金を残しておけばいいのでしょうか?」ということでした。独身ということもあり、「将来、自分が介護状態になったらどうしよう」「どこに住めばいいの?」「最期までに、いくら必要なの?」と、先が見えないことが大きな不安になっていました。
「5,000万円を何%で運用する?」からは考えませんでした
介護に必要なお金は、一律ではありません。公的な施設もあります。民間の有料老人ホームや高齢者向け住宅もあります。住環境やサービス内容、介護・医療体制、そして最期の看取りまで対応してもらえるかによって、必要なお金は大きく変わります。そこで、この方の場合も最初から、「5,000万円を何%で運用しましょうか?」とは考えませんでした。最初に考えたのは、「これから、どこで、どんな暮らしをしたいですか?」ということです。
「最期まで安心して暮らせる場所」を先に考えた
ご本人が選ばれたのは、最期の看取りまで対応してもらえる高齢者向け住宅で暮らすという選択でした。毎月の住居費やサービス費等は、おおむね25万円程度。そして、身体が元気で、ご自身で判断できるうちに、自宅の売却や住み替えについても考えていただきました。ここで初めて、「では、この生活を続けながら、老後のお金をできるだけ長く持たせるためにはどうすればいいのか?」を考えました。
「全部預金」にも「全部投資」にもしない
この方の場合も、5,000万円をすべて投資するという考え方はしませんでした。反対に、すべて現金・預貯金のまま置いておくとも考えませんでした。将来使う時期や目的、そしてご本人のリスク許容度を確認しながら、現金・預貯金、投資信託、保険、終身個人年金などに、それぞれ役割を持たせて資産を組み合わせました。すぐ使うお金は、すぐ使える形で確保する。長期間使わないお金については、リスクを確認したうえで運用する。そして、長生きした場合にも継続して受け取れる収入について考える。大切なのは、「何%で増やすか、運用するか」だけではありません。「この暮らしを続けたら、お金は何歳まで持つのか」を確認することです。
「5,000万円あるのに不安」から「これなら使える」へ
それまで、この方にとって5,000万円は、「減らしてはいけないお金」になっていました。いくら資産があっても、「介護にいくらかかるか分からない」「何歳まで生きるか分からない」「将来いくら必要か分からない」となれば、怖くて使えません。ところが、将来の住まいを考える。必要なお金を整理する。資産の役割を分ける。そして、将来の収支を確認する。そこまで見えるようになると、「これなら、今から使っても大丈夫なんですね」と、老後のお金の見通しを持てるようになりました。私は、このご相談が老後資産設計の本質をよく表していると思っています。同じ5,000万円でも、「4%だから年間200万円使える」という計算だけでは、この方の不安は解決しなかったでしょう。必要だったのは、どこで暮らしたいのか。どんな介護を受けたいのか。最期をどう迎えたいのか。そのために、いくら必要なのか。を考えることでした。だから私は、4%という数字を見る前に、まずその方の人生を見ます。「どんな老後を送りたいか」が決まって初めて、「いくら使っていいのか」が見えてくる。私はそう考えています。※相談事例については、個人が特定されないよう一部の情報を変更しています。
結論――4%は「答え」ではなく「ものさし」
今回のモデル夫婦を、もう一度見てみましょう。金融資産は、5,000万円。4%なら、年間200万円。ところが、現在の生活費から計算した不足額は、年間60万円。もちろん、「60万円しか使ってはいけない」という意味ではありません。旅行したければ、その予算を入れる。車を買い替えるなら、それも入れる。リフォームしたければ、それも入れる。介護に備えたいなら、そのお金も考える。つまり、「私はこれから、何にお金を使いたいのか?」を先に考えるのです。そして、年金はいくら入る?毎年いくら不足する?何歳まで資産を持たせたい?近いうちに使うお金はいくら?暴落しても困らない運用額はいくら?を確認する。そのあとで、「では、いくらを、どのように運用すればいい?」と考える。順番が大切なのです。
老後のお金は「いくら増やす?」から「どう使いながら残す?」へ
現役時代は、「いくら増やせるか」を考える時期だったかもしれません。でも60代以降は、「いくら使えて、何歳まで安心して暮らせるか」を考えることも大切になってきます。私はこれを、「資産寿命」と考えています。4%という数字に、自分の人生を合わせるのではありません。自分の人生に、お金を合わせる。元気なうちに旅行をする。趣味を楽しむ。家族との時間を楽しむ。やりたかったことにお金を使う。それでも90歳、100歳になったときに生活に困らない。そして、残したい人にはきちんと残す。そのために、「使う・守る・増やす・残す」を考える。これが、人生100年時代の老後資産設計ではないでしょうか。
山下FP企画では、年金、預貯金、投資信託、保険をバラバラに考えるのではなく、「使う・守る・増やす・残す」という4つの視点から、お一人おひとりの資産寿命を考えています。「退職金のうち、いくら運用していい?」「毎年いくら使っても大丈夫?」「介護にいくら残しておけばいい?」「暴落しても100歳までお金は持つ?」そんな疑問がある方は、一度、ご自身の「資産寿命」を確認してみてください。
本記事について
本記事は、4%ルールの有効性を否定するものではありません。4%ルールは、米国の過去の市場データ等をもとに研究された退職資産の取り崩し方法の一つです。適切な取り崩し率は、運用期間、資産配分、市場環境、支出方法などによって異なります。記事中の「夫65歳・妻61歳・金融資産5,000万円・生活費月30万円・公的年金手取り月25万円」は、考え方を分かりやすく説明するためのモデルケースです。実際に必要となる老後資金や適切な資産配分・取り崩し額は、年齢、家族構成、年金額、生活費、金融資産、物価、投資期間、リスク許容度、医療・介護費、住まい、相続意向などによって異なります。また、投資信託等には価格変動、為替変動等による元本割れのリスクがあります。過去の運用実績は将来の成果を保証するものではありません。
「毎月分配型は悪」は本当?1,000万円を約10年間運用したら、いくら受け取り、いくら残ったのか
「毎月分配型の投資信託は、買ってはいけない」そんな話を聞いたことはありませんか?確かに、運用で十分な利益が出ていないのに高い分配金を払い続ければ、資産そのものを取り崩してしまう可能性があります。いわゆる「タコ足分配」です。では、毎月分配型はすべて悪いのでしょうか?私は、そう単純ではないと考えています。特に60代、70代以降になると、お金の目的そのものが変わってくるからです。
現役時代は「資産を増やす時期」。一方、老後は、「今まで作った資産を使いながら、できるだけ長持ちさせる時期」に入ります。山登りに例えるなら、現役時代の資産形成は「登山」。老後は、せっかく登った山から安全に降りる「下山」です。登り方と下り方が違うように、資産形成期と資産活用期では、お金の管理方法も違って当然です。
そこで今回は、長期の運用実績がある世界株式型の毎月分配型投資信託を取り上げ、「1,000万円を約10年間保有したら、いくら分配金を受け取り、最後にいくら残ったのか?」を実際の過去データから検証してみました。毎月分配型の投資信託は本当に「買ってはいけない」のでしょうか。1,000万円を約10年間運用した過去データから、受取分配金と残った資産を検証。さらにリーマンショック時の大幅下落から、シニア世代が投資で注意すべき「資産寿命」と余剰資金についてCFP®が解説します。
「毎月いくらもらえるか」だけを見てはいけない
毎月分配型を見るとき、多くの方が気にするのが、「毎月いくらもらえるの?」ということです。しかし、私はここを一番には見ません。重要なのは「そのお金を受け取ったあと、資産がいくら残っているのか?」です。リンゴの木を想像してください。毎年実ったリンゴを収穫して食べるのであれば、木は残ります。ところが、リンゴが十分に実っていないのに毎年同じ量を配ろうとして、枝や幹まで切ってしまったらどうでしょう。いつか木そのものが弱ってしまいます。老後資産も同じです。「分配金が多い=良い投資信託」ではありません。受け取ったお金と、残った資産。この両方を見る必要があります。
実証:1,000万円を約10年間運用したらどうなった?
今回、詳しく検証したのが、野村アセットマネジメント「世界好配当株投信(毎月分配型)」です。比較条件は次のようにしました。
- 投資額:1,000万円
- 投資開始:2016年4月11日の分配後
- 終了時点:2026年4月10日
- 分配金は再投資せず、すべて現金で受け取る
- 税金・購入時手数料等は考慮しない
2016年4月11日の分配落ち後基準価額は7,464円でした。したがって、1,000万円投資したと仮定すると、保有口数は約1,339.76万口になります。その後の分配実績を合計すると、この期間の累計分配金は1万口当たり1,755円。1,000万円投資した場合の受取分配金は、約235万円となります。そして、2026年4月10日の基準価額は25,716円。同じ口数をそのまま保有していたとすると、残っている資産は、約3,445万円です。まとめると、
| 項目 | 試算結果 |
|---|---|
| 当初投資額 | 1,000万円 |
| 約10年間に受け取った分配金 | 約235万円 |
| 約10年後に残った資産 | 約3,445万円 |
| 受取分配金+残存資産 | 約3,680万円 |
つまり、1,000万円を投資→ 約235万円を現金で受け取り→ それでも約3,445万円の資産が残ったという結果になりました。
「毎月分配型=資産が減る」とは限らなかった
これは興味深い結果ではないでしょうか。毎月分配金を受け取りながら、今回取り上げた約10年間では、資産本体も大きく成長しています。少なくとも、「毎月分配型だから、必ず元本が減っていく」とは言えないことが分かります。ただし、ここで絶対に誤解していただきたくないことがあります。「3,680万円になった投信だから、おすすめ」という意味ではありません今回の結果は、2016年4月から2026年4月という過去の特定期間を切り取ったものです。世界株式市場や為替など、その時々の市場環境によって投資信託の成績は大きく変わります。したがって、「この投資信託を買えば、これから10年間でも1,000万円が3,680万円になる」という意味では決してありません。過去の運用実績は、将来の成果を保証するものではありません。私がお伝えしたいのは、特定の商品をおすすめすることではなく、「毎月分配型」という名前だけで良い・悪いを判断するのではなく、分配金を受け取ったあとに資産がどれだけ残っているのかまで確認しましょうということです。
このファンドは、ずっと高い分配金を出していたわけではない
今回の結果を考えるうえで、もう一つ重要なのが分配金の推移です世界好配当株投信は、2016年当時から2023年3月までは、1万口当たり10円の分配が続いていました。2023年4月以降は基本的に25円へ増額しています。つまり、この約10年間ずっと何百円もの高い分配金を出し続けていたわけではありません。ファンドの外へお金を出しすぎず、資産を運用に残したことも、今回の残存資産の大きさを考えるうえで重要なポイントです。
「減配=悪いファンド」とも限らない
毎月分配型を見るとき、「以前は100円だったのに、50円になった」という話を聞くと、「このファンドはダメになったのでは?」と思うかもしれません。しかし、必ずしもそうとは限りません。運用環境に対して無理な分配を続ければ、その後の運用に使える資産まで減少する可能性があります。そのため、運用状況や基準価額などを考慮して分配額を調整することが、結果として資産の減少を抑えることにつながる場合もあります。ただし、「減配したから健全」とも限りません。運用不振などによって減配せざるを得ないケースもあります。大切なのは、分配金が増えた・減ったという事実だけではなく、その前後の基準価額やトータルリターンまで確認することです。残念ながら、一般的に分配金が減ると購入者はそのファンドに見切りをつけてしまいがちです。
「元本払戻金(特別分配金)」の意味も正しく理解したい
ここは少し専門的ですが、とても大切です。投資信託の分配金には、「普通分配金」と、「元本払戻金(特別分配金)」があります。元本払戻金(特別分配金)は、投資家から見ると「投資した元本の一部が戻ってきたもの」に当たります。ただし、「元本払戻金が出たから、この投資信託そのものがタコ足だ」と単純に決めつけることもできません。普通分配金になるか元本払戻金になるかは、投資家それぞれの購入時の個別元本によって異なるからです。(ここ重要!)だから私は、「普通分配か、特別分配か」だけでなく、「長期間受け取ったあと、資産全体がどうなったのか」を見ることが重要だと考えています。
シニア投資で私が見る「5つの力」
私はシニア世代の資産運用では、「分配利回りが何%か」だけでなく、次の5つを見ることが重要だと考えています。
1.受取力・・・生活費などに使えるお金を、どれくらい受け取れるのか。
2.残存力・・・分配金を受け取ったあとも、資産がどれくらい残っているのか。
3.成長力・・・分配しながら、資産本体も成長できているのか。
4.分配調整力・・・運用環境に合わせて、無理のない分配が行われているのか。
5.暴落耐性・・・大きな株価下落が起きても、生活費や医療・介護費などのために、慌てて売却しなくて 済む資金設計になっているか。(特に5が重要!)
私は、分配金の高さよりも、この5つを総合的に見ることが、シニア世代の投資信託選びでは重要だと考えています。
毎月分配されるからといって「安全」ではない
毎月お金が振り込まれると、年金や預金利息のような感覚になってしまうことがあります。しかし、世界の株式などを投資対象としているのであれば、中身は株式投資です。株式市場が大きく下落すれば、基準価額も大きく下がる可能性があります。「毎月分配される=安全資産」ではありません。ここは絶対に忘れないでください。
【重要】このグラフの「上昇」だけを見ないでください
ここまでの実証結果を見ると、「1,000万円がこれだけ増えたのなら、シニアでも株式投信に多く投資した方がいいのでは?」と思われるかもしれません。しかし、私はここで、むしろ反対側のリスクもしっかりお伝えしておきたいと思います。長期投資は、最後の結果だけを見てはいけません。
※掲載グラフから読み取った概算であり、特定の投資家の実際の損益を示すものではありません。
このグラフを見ると、長期では大きく成長しています。しかし、ぜひ見ていただきたいのは、最終地点ではなく、その途中です。リーマンショックの時期には、このグラフ上で約1,000万円だった資産が、一時、約500万円程度まで下落しています。つまり株式投信では、1,000万円が、一時500万円程度になる。
そのくらいの大きな値下がりが起こる可能性も考えておかなければなりません。
大切なのは「暴落に耐える精神力」ではありません
ここで私がお伝えしたいのは、「長期投資なのだから、半分になっても我慢しましょう」ということではありません。特にシニア世代では、もっと大切なことがあります。それは、
「半分近くまで下がっても、生活のために売らなくて済むお金だけを投資する」ということです。(超重要!)
例えば、
- 数年以内に必要になる生活費
- 医療や介護に備えるお金
- 住宅の修繕費
- 近いうちに予定している旅行や大きな支出
こうしたお金まで株式投信に入れてしまったら、どうなるでしょう。ちょうど必要になったときに株価が暴落していたら、本当は売りたくなくても、生活のために値下がりしたところで売却せざるを得なくなるかもしれません。そして、その後相場が回復しても、すでに売ってしまった資産は、その回復の恩恵を十分に受けられません。
シニアの「余剰資金」は、現役世代とは少し違う
「投資は余剰資金でしましょう」という言葉をよく聞きます。しかし私は、シニア世代の場合、「今、使う予定がないお金=余剰資金」とは考えない方がよいと思っています。今は使わなくても、5年後、10年後には生活費や医療・介護費として必要になるかもしれないからです。だからこそ、「今すぐ使わないお金」ではなく、「大きく値下がりしても、当面売らなくて済むお金」を投資に回す。この考え方がとても重要です。
「いくら儲かるか」より先に、「いくら下がっても困らないか」
投資を始めるとき、多くの方は、「何%くらい増えるでしょうか?」と考えます。でも、シニア世代の方には、その前にもう一つ質問していただきたいのです。
「もし1,000万円が一時500万円程度になっても、私は生活に困らないだろうか?」
もし答えが、「それでは困る」なのであれば、その1,000万円すべてを株式投信に投資する資金設計は、リスクを取り過ぎている可能性があります。「どこまで増やせるか」ではなく、「どこまで下がっても生活を守れるか」。これを先に考えてから、投資に回す金額を決める。私はこれが、60代、70代以降の資産運用では非常に大切だと考えています。
信託報酬などのコストも必ず確認する
長期間の運用では、コストも重要です。信託報酬が年1%と1.5%なら、「たった0.5%の差」と思うかもしれません。しかし、10年、15年と保有すれば、その差は積み重なります。シニア世代の長期運用では、分配金・運用成績・残存資産・リスク・コストをセットで見ることが大切です。
60代、70代、80代では「良い運用」が違う
私は、すべてのシニアに同じ投資信託が適しているとは考えていません。
60代――まだ「育てる」ことも
大切退職したばかりで、年金以外にも収入があり、すぐに資産を大きく取り崩す必要がない場合は、「受け取る」より「育てる」ことを優先する選択肢もあります。
70代――「使いながら残す」へ
旅行、趣味、家族との時間。せっかく作った資産を、自分の人生のために使っていく時期です。ここでは、受取力と残存力のバランスが重要になります。
80代以降――必要なお金を受け取りながら、その先にも備える
医療費・介護費などを考えると、必要なキャッシュフローを確保する重要性はさらに高まります。
しかし人生100年時代。80歳でも、その先に20年あります。だからこそ、「全部使う」でも「全部残す」でもない設計が必要なのです。
結論――「毎月分配型=悪」ではありません
今回の検証から、私がお伝えしたいのは、「毎月分配型だから悪い」と一括りにはできないということです。問題なのは、「毎月○円もらえる!」という数字だけで商品を選んでしまうこと。たくさん受け取れても、資産が急速に減ってしまえば老後後半が心配です。一方で、資産を増やすことだけに集中し、一度も使わず人生を終えることが、その方にとって本当に幸せなお金の使い方なのか、という問題もあります。
老後のお金は、一番増えた人が勝ちではありません。旅行をする。家族と食事をする。趣味を楽しむ。孫との思い出を作る。やりたかったことにお金を使う。それでも90歳、100歳まで安心して暮らせる資産を残しておく。私は、これがシニア世代の資産運用でとても大切な考え方だと思っています。「いくら増やすか」から、「どう使いながら残すか」へ。そして、もう一つ。
「いくら増えるか」より先に、「いくら下がっても生活に困らないか」。
これを考えてから投資する。老後資産で考えたいのは、運用利回りだけではありません。あなたのお金を何歳まで持たせるのか――「資産寿命」です。山下FP企画では、年金・預貯金・投資信託・保険などを一つずつバラバラに見るのではなく、「使う・守る・増やす・残す」という視点から、人生100年時代のお金の設計を考えています。「私の場合、毎月いくら使っても大丈夫?」「今持っている投資信託、このままでいい?」「投資信託を売るべきか、持ち続けるべきか分からない」「100歳までお金を枯らさないためには?」そんな疑問がある方は、一度、ご自身の「資産寿命」を確認してみてください。商品を先に選ぶのではなく、「これから毎年いくら使いたいのか」「何歳まで資産を持たせたいのか」を整理することから始めることが大切です。
シニア投資で大切なのは、暴落に耐えることではありません。
暴落しても、生活のために売らなくて済む資金で投資することです。
※本記事は特定の金融商品の購入・売却を推奨するものではありません。掲載した試算は、2016年4月11日から2026年4月10日までの過去の基準価額および税引前分配金をもとに、一定の条件で計算した概算です。税金・購入時手数料等は考慮していません。
投資信託には価格変動・為替変動等により元本割れとなるリスクがあり、株式市場の大幅な下落時には評価額が大きく減少する可能性があります。分配金額や過去の運用実績は、将来の投資成果を示唆・保証するものではありません。
特にシニア世代の株式投資では、生活費・医療費・介護費など近い将来必要になる資金とは分け、大幅な価格下落が起きても当面売却する必要のない余裕資金で行うことが重要です。
最終的な投資判断は、ご自身の資産状況・投資目的・投資期間・リスク許容度等を踏まえて行ってください。
202名が参加!「人生100年時代の資産マスタープラン」参加者のお声
267名のお申し込みをいただき、当日は202名の方にご参加
2026年6月20日、日本FP協会大阪支部主催のセミナーで、講師を務めさせていただきました。
テーマは、
「人生100年時代の資産マスタープラン」
そして私が皆さまにお伝えしたかったのが、
「100歳まで枯れない財布を作る」
という考え方です。
今回のセミナーには267名のお申し込みをいただき、当日は202名の方にご参加いただきました。
会場いっぱいの皆さまを前に、私自身もとても楽しく、あっという間の2時間でした。
なぜ今、「100歳まで枯れない財布」なのか?
「老後のお金、このままで大丈夫かな?」
「NISAは始めたけれど、これでいいの?」
「物価は上がっているし、年金も心配……」
個別相談でも、このようなお話を本当によく伺います。
今回のアンケートでも、参加された方の59%が「将来のお金への不安」を、お金について学ぼうと思ったきっかけとして挙げていました。
さらに、
「自分のお金の知識が十分ではない」39%
「NISA・iDeCoなど投資の基本を知りたい」27%
「自分の家計を確認したい」20%
という結果でした。
つまり、多くの方は「もっと儲けたい」というより、
「このままで大丈夫なのか、一度きちんと確認しておきたい」
と思っているのです。
私は、ここがとても大切だと思っています。
「枯れない財布」は、お金が減らない魔法の財布ではありません
今回、参加理由として多かったものの一つが、セミナーの「タイトル」でした。
56%の方が「タイトルに興味を持った」と回答されています。
私が言う「100歳まで枯れない財布」とは、100歳までお金が一円も減らない財布ではありません(笑)。
人生には、お金を使う時があります。
旅行もしたい。
おいしいものも食べたい。
子どもや孫にも何かしてあげたい。
そして、病気や介護など、予定していなかったお金が必要になることもあります。
だから大切なのは、ただひたすら節約して、お金を貯め込むことではありません。
「使うお金」「守るお金」「育てるお金」を整理して、自分らしくお金を使いながら、100歳まで安心して暮らせる仕組みを作る。
それが、私がお伝えしている「枯れない財布」です。
最初にすることは「投資」ではありません
「先生、何を買ったらいいですか?」
「NISAは何に投資すればいいですか?」
こうした質問もよくいただきます。
でも、私はいきなり金融商品の話から始めません。
まずやっていただきたいのは、
自分のお金の「洗い出し」です。
今、いくら持っているのか。
毎月いくら使っているのか。
これからどんな人生を送りたいのか。
退職後にどのくらいのお金が必要なのか。
年金はいくら受け取れそうなのか。
病気や介護など、もしもの時にはどうするのか。
ここを整理して初めて、
「では、何を準備すればいいのか」
が見えてきます。
目的地を決めずに車を走らせても、どちらへ向かえばいいのか分かりません。
お金も同じです。
NISAやiDeCo、保険、投資信託などは目的地ではなく、目的地へ行くための「道具」なのです。
「守る」と「育てる」、両方が必要です
人生100年時代のお金を考えるうえで、大切なのが、
「守る」と「育てる」の両輪です。
物価が上がれば、同じ100万円でも買えるものは少なくなります。
一方で、将来の年金、病気、介護なども考えておかなければなりません。
だからこそ、
家計を整える。
必要な保障を確認する。
長期・積立・分散を基本に資産形成を考える。
そして、定期的にライフプランを見直す。
この一つひとつを組み合わせていくことが大切です。
セミナーでは「複利の力」についてもお話ししました。
たとえば100万円を10年間運用した場合、年0.2%なら約102万円ですが、仮に年7%で複利運用できた場合は約197万円になります。
もちろん、投資に7%の運用成果が保証されているわけではありません。
ここでお伝えしたかったのは、
「お金は金利と時間によって、これだけ大きな差が生まれる」
ということです。
だからこそ、資産形成では「何を買うか」だけでなく、時間を味方につけることが重要なのです。
参加者の85%から「良かった」と評価いただきました
セミナー終了後のアンケートでは、
「とても良かった」47%
「良かった」38%
合わせて85%の方から肯定的な評価をいただきました。
そして、私が数字以上にうれしかったのが、皆さまからいただいた言葉です。
「初心者にも分かりやすかった」
「目が覚めました」
「2時間があっという間でした」
「早速、自分のお金の洗い出しをしてみます」
「ライフプランを作ってみようと思いました」
こうした感想をたくさんいただきました。
お金のセミナーは、聞いて「勉強になった」で終わってしまっては、もったいない。
家に帰って、一つでも行動していただく。
私はそこまでがセミナーだと思っています。
実は、76%の方が「初参加」でした
今回、私がもう一つ驚いた数字があります。
参加者の76%が、日本FP協会のイベントに初めて参加された方でした。
「お金のことは気になっていた。でも、誰に聞けばいいのか分からなかった」
そんな方が、今回のセミナーをきっかけに一歩を踏み出してくださったのなら、講師としてこれほどうれしいことはありません。
お金の話は、難しくありません。
ただ、税金、年金、保険、NISA、住宅、介護、相続……と、いろいろな制度がバラバラに見えるため、難しく感じてしまうのです。
それを一枚の「人生の地図」にして整理すると、意外とシンプルに見えてきます。
お金の不安は、「分からない」から大きくなります
老後が不安だから、とにかく貯金する。
NISAが話題だから、とりあえず始める。
保険が心配だから、たくさん入っておく。
これがすべて間違いということではありません。
でも、その前に一度、
「私は、これからどんな人生を送りたいのだろう?」
と考えてみてください。
お金は、貯めること自体が目的ではありません。
旅行をする。
趣味を楽しむ。
家族との時間を大切にする。
安心して老後を迎える。
やりたいことを我慢せず、自分らしい人生を送る。
そのために、お金があります。
「100歳まで枯れない財布」とは、単にたくさんのお金を持つことではありません。
今あるお金を整理し、必要なリスクに備え、将来に向けて育てながら、使いたい時には安心して使える状態を作ること。
私は、それが人生100年時代の「本当のお金の安心」だと考えています。
次は、あなたのお金を「見える化」してみませんか?
「私の場合はいくら必要?」
「今の貯金で老後は大丈夫?」
「NISAをしているけれど、このままでいい?」
「退職金をどうすればいいか分からない」
「親の介護や相続も気になってきた」
そんな疑問があれば、一人で答えを出そうとしなくても大丈夫です。
山下FP企画では、まず現在の状況とこれから実現したい人生を伺い、お金の全体像を一緒に整理するところから始めています。
商品ありきではなく、
「あなたは、これからどう生きたいですか?」
そこを出発点に、一人ひとりに合った資金計画を考えていきます。
なんとなく感じている「お金の不安」を、
「これなら大丈夫」という見通しに変えていく。
そのための第一歩を、一緒に始めてみませんか?
資産形成・家計改善・退職金・老後資金・保険・介護・相続など、「100歳まで安心できるマネープラン」のご相談は、山下FP企画までお気軽にお問い合わせください。
成年後見制度は変わります。でも、認知症による「資産凍結」はなくなりません
成年後見制度が約25年ぶりに大きく変わろうとしています。
「必要な時だけ利用できる」「本人の意思をより尊重する」。そんな柔軟な制度へと進化する一方で、認知症による資産凍結という、家族にとって切実な問題は残念ながら解決されるわけではありません。
私は24年間、CFP®認定ファイナンシャルプランナーとして2,000世帯以上のご相談をお受けしてきました。その中で痛感するのは、「お金がないこと」よりも、「お金があるのに、必要な時に使えなくなること」の方が、ご家族を苦しめる場合があるということです。
今回は、成年後見制度改正のポイントと、実際の相談事例をもとに、認知症時代に必要な「家族のお金の備え」について、私なりの考えをお伝えしたいと思います。
認知症になると、家族でもお金を動かせなくなることがあります
親が認知症になり、介護施設へ入るためのお金を準備したい。実家を売却して介護費用に充てたい。そんな時でも、銀行から「ご本人の意思確認ができないため、お手続きできません」と言われてしまうことがあります。
家族だから自由に手続きできる。そう思われる方は少なくありません。しかし現実には、預金、不動産、証券口座など、さまざまな財産が事実上動かせなくなることがあるのです。
私は24年間FPとして活動してきましたが、老後資金が足りないこと以上に、認知症によって**「必要な時に、必要なお金を動かせなくなること」**の方が、ご家族の人生に大きな影響を与えることがあると感じています。
私が24年間FPをしてきた中でも、特に忘れられないご相談があります
これは、私が実際にご相談を受けた方のお話です。プライバシーに配慮し、内容を一部変更しています。
エイコさん(仮名)は50代の独身女性。80代後半のお父様、お母様との3人暮らしでした。一人娘だったこともあり、「相続でもめる兄弟もいないし、我が家には相続問題なんて関係ない」と思っていたそうです。ところが、ある日突然、お父様がお風呂場で転倒し、大腿骨を骨折。長期入院を余儀なくされました。そして退院してきた時、エイコさんは目を疑ったそうです。あれほど元気で、はつらつとしていたお父様が、娘の顔も分からないほど認知症が進行していたのです。
私は仕事柄、「長期入院は高齢者の認知機能に大きな影響を与えることがある」と頭では分かっていました。でも、ご家族がその現実を目の当たりにした時の衝撃は、想像以上に大きいものです。
一人でお風呂に入ることも、食事をすることも、着替えをすることも難しくなり、ご家族は介護施設への入居を決断しました。
お父様は長年働き、相応の資産を築いておられました。「父が慣れ親しんだ地域で、安心して暮らしてほしい」・・・そう考え、入居金3,000万円、月額30万円ほどの介護施設を選ばれました。
ところが――
いざ入居金を振り込もうとした時、銀行から、「ご本人の判断能力が確認できないため、お手続きできません」と言われたのです。
つまり、お父様の資産が、事実上、動かせなくなっていたのです。
エイコさんは、「父が汗水流して築いたお金なのに、父のために使えないなんて……」と涙を流されました。成年後見制度を利用することも検討しました。
しかし、申立てをして、後見人が選任され、実際に財産を動かせるようになるまでには、半年以上の時間がかかりました。その間、エイコさんは仕事を辞め、お母様と交代しながら、お父様の介護を続けられました。
その時、エイコさんが私におっしゃった言葉を、私は今でも忘れられません。
「山下さん。お金がないことが問題じゃないんですね。お金があっても、認知症になったら、家族のために使えなくなるんですね。」
私はこの言葉を聞いた時、認知症時代の資産管理の難しさを、改めて痛感しました。
成年後見制度が25年ぶりに大きく変わろうとしています
こうした課題を背景に、成年後見制度が2028年度に大きく変わる予定です。
これまで、
・一度始めたら原則やめられない
・専門職が後見人になるケースが多い
・必要以上に長期間利用しなければならない
といった使いづらさが指摘されてきました。
今回の改正では、
・必要な期間だけ利用できる
・必要な手続きだけお願いできる
・本人の意思をより尊重する
そんな、より柔軟で、人に寄り添う制度へ変わろうとしています。私は、これはとても良い変化だと思っています。誰でも、年齢を重ねても、できる限り自分らしく生きたい。その思いを大切にする制度へ、進化しようとしているからです。
でも、FPとしてどうしてもお伝えしたいことがあります
制度が変わっても、認知症による「資産凍結リスク」そのものはなくなりません。認知症になってから成年後見人が選ばれるまでには、一定の時間がかかります。その間、預金を引き出せない。不動産を売れない。証券口座も動かせない。つまり、成年後見制度は、「資産凍結を防ぐ制度」ではなく、「資産凍結が起こった後に支援する制度」なのです。
私が大切だと思うのは、「元気なうちの準備」です
私は成年後見制度を否定しているわけではありません。今回の改正によって、多くの方にとって利用しやすい制度になると思っています。ただ、制度だけに頼るのではなく、家族信託、任意後見、遺言、生前贈与なども含めて、元気なうちから準備をしておくこと。それが、自分らしい人生を守り、家族の負担を減らし、大切な資産を次の世代へつないでいく、本当の意味での「備え」ではないでしょうか。
おわりに
認知症は、特別な誰かの問題ではありません。誰の家族にも、そして、私たち自身にも起こり得ることです。私は24年間FPとして活動する中で、「まだ元気だから大丈夫」と思っていたご家族が、突然の認知症によって、お金も、介護も、相続も、思うように進められなくなる場面を何度も見てきました。だから私は、制度の「光」だけでなく、見落とされがちな「影」も、誠実にお伝えしていきたいと思っています。
「まだ先の話」ではなく、「元気な今だからこそ考える」。そんなきっかけに、この記事がなれば幸いです。
―― CFP®認定ファイナンシャルプランナー
山下 幸子
【医師・経営者の資産管理】「お金がある安心」より「お金が整理されている安心」を。家族を守る“資産の見える化”とは
ご自身に万が一のことがあったとき、ご家族はどこにどんな資産があり、何をどう動かせばよいか、すぐに分かる状態になっているでしょうか。
医師(開業医・勤務医)や会社経営者の方は、一般のご家庭に比べて、資産の構造やお金の管理が複雑になりやすい傾向があります。個人口座、法人資金、証券口座、各種保険、不動産、借入、さらには税務や相続に関わる情報まで、全体像がバラバラに分散していることも少なくありません。
だからこそ今本当に必要なのは、単に資産を増やすことだけではなく、万が一の時に使える形で、ご家族にも伝わるように「資産が整理されていること」です。
がん発覚で気づいた「お金がある安心」と「整理されている安心」の違い
先日、ある奥様から、非常に印象に残るメッセージをいただきました。
「主人が突然、がんと診断されました。 幸い治療は順調で、少しずつ仕事にも戻れそうですが、抗がん剤治療や入院で慌ただしい毎日が続きました。
そんな中、不思議なことに、お金のことだけは心配せずに済んだんです。 治療費はいくらかかるのか。どの口座から支払うのか。加入している保険は何か。必要な資金はどこにあるのか。 それらが事前に整理されていたおかげで、私は迷わず対応でき、主人の看病に集中することができました。
もし、お金のことが曖昧なままだったら、精神的な負担はもっと大きかったと思います。」
この言葉には、資産管理の本質が表れているように思います。 本当に大変な有事の際、家族を支えるのは、単に「お金がたくさんあること」そのものではありません。
大切なのは、「どこに、何が、どれだけあり、必要な時にどう使えるかが整理されていること」です。
なぜ医師・経営者の資産管理は複雑化し、家族を迷わせるのか
特に、日々多忙を極める医師の先生方や経営者の方は、資産形成が進むほど、お金の管理が複雑になります。会社の財産と個人の財産、オーナー経営者であればあるほど、財産管理と把握は重要です。
- 個人の預金口座
- 法人の預金・役員借入金
- 証券口座(株式・投資信託)
- 生命保険・法人保険(解約返戻金)
- 不動産(収益物件・自宅)
- ローンの借入・債務状況
- クレジットカード・各種IDやパスワード
- 顧問税理士や金融機関の担当者連絡先
こうした情報は、ご本人の中では「把握できているつもり」でも、いざという時にご家族がすぐ理解し、動かせる状態になっているとは限りません。(今回はご病気が回復されたため、不幸中の幸いでしたが、認知症となれば、深刻な問題になります。)
平時には問題にならなくても、ご病気、突然の入院、認知症などによる判断力の低下、そして相続や事業承継(医業承継)など、何かが起きた瞬間に、以下のような混乱が一気にご家族へ押し寄せます。
- 「どの口座から治療費や当面の生活費を出せばいいのか分からない」
- 「がん保険や医療保険の証券がどこにあるのか分からない」
- 「法人のお金と個人のお金の区別が見えない」
- 「手続きのために、まず誰(顧問税理士など)に連絡すればよいのか分からない」
実際、これまで多くの資産相談をお受けしてきて感じるのは、保有資産額が大きい方ほど、ある段階から「増やすこと」以上に「整理すること(見える化)」を強く重視されるようになるということです。
家族を守る「機能」として資産を働かせるための4つの条件
資産が単なる「通帳の数字」ではなく、万が一の時にご家族を守る「機能」として働くためには、以下の状態ができている必要があります。
- 最新の「財産目録(一覧)」が整っていること
- 加入中の保険の内容と「何のために使うか(目的)」が分かること
- 毎月の収支(どこから入って、どこへ出ていくか)が見える化されていること
- それをご本人以外の「ご家族が見ても一目で理解できる」こと
山下FP企画では、20年間で2,000世帯以上のお客様をサポートし、家計・保険・投資・不動産・相続まで、ライフプランに基づくマネープランをワンストップで支援してきた実績があります。
だからこそ私たちは、これからの時代に本当に必要なのは、目先のお金を増やすだけの相談ではなく、「お金をきれいに整理し、ご家族に本当の安心を残す仕組みをつくること」だと確信しています。
「資産はあるのに、有事に使える状態になっていない」 「情報はあるのに、ご家族が把握できていない」 「優秀な顧問税理士はいるのに、資産全体の最適化まで俯瞰して整理できていない」
もしひとつでも心当たりがあるなら、それは“資産があること”と“家族が安心できること”が、まだ一致していないサインかもしれません。
当社の「お金の健康診断プログラム」では、家計・保険・住宅・相続・資産運用・社会保険と税という「お金の6分野」を総合的に確認し、相談者ごとにオーダーメイドで資産の全体像を整理するサポートを行っています。
【初回無料】まずは資産の「健康診断」からはじめませんか?
もし今、以下のような不安や課題を少しでも感じておられるなら、今こそ一度、資産全体を“健康診断”するタイミングです。
- ご自身に何かあった時、ご家族が資産の全体像をすぐ把握できるか不安がある
- 個人資産と法人資産、保険、投資、不動産、相続の整理が十分か見直したい
- 顧問税理士や金融機関はいるが、資産全体の最適化(全体最適)の視点で確認したい
資産をさらに増やす前に、まず整える。それが、ご自身の安心だけでなく、遺される大切なご家族の生活を守ることにもつながります。
将来の不安を曖昧なままにせず、必要な時にいつでも動かせる資産の形へ整えておきたい方は、ぜひ詳細をご確認ください。初回は30分の無料Zoom相談説明会もご用意しております。
住宅ローンだけではない。日銀利上げが家計に及ぼす5つの変化
日銀の利上げと聞くと、「住宅ローンを借りている人の話」と受け止める人が多いかもしれません。ですが、実際の影響はそれだけではありません。住宅ローンの返済、預金の利息、物価の動き、家計の防衛力まで、暮らしのあちこちにじわじわ影響が及びます。これからの時代に大切なのは、利上げをニュースとして眺めることではなく、自分の生活にどこから効いてくるのかを正確に知ることです。
日銀は2025年12月の金融政策決定会合で、政策金利を0.5%程度から0.75%程度へ引き上げました。さらに、2026年6月の日銀会合では、金利1.0%へ引き上げる公算が大きくなりました。今後も経済・物価情勢に応じて金融緩和の度合いを調整していく方針を示しています。言い換えれば、私たちはもう「金利のない世界」ではなく、「金利が家計に戻ってくる世界」に入ったということです。
私のところにも、ここ数カ月でご相談の内容が少し変わってきました。
以前は「変動と固定、どちらが得ですか」という質問が多かったのですが、最近は少し違います。
「先生、住宅ローンって本当に上がるんですか」
「うちは預金もあるんですが、何か変えたほうがいいですか」
「物価も高いのに、金利まで上がると生活が厳しくなりませんか」
こういう声が増えています。
実際、利上げは“住宅ローンの話”で終わりません。
家計を見ている立場からすると、影響は大きく5つあります。
1. まず変わりやすいのは、住宅ローンの返済です
やはり、いちばん先に現実味をもって響くのは住宅ローンです。とくに変動金利で借りているご家庭は、金利見直しの影響を受けやすくなります。三菱UFJ銀行の解説でも、利上げは変動金利型住宅ローンの上昇要因になりうるとされています。
ただ、ここでよくある誤解があります。
それは、「日銀が利上げしたら、すぐ来月から返済額が上がる」というイメージです。
実際には、銀行ごとに基準金利の見直し時期や返済額への反映時期が違います。たとえば三菱UFJ銀行では、2025年12月の短期プライムレート引き上げを受けて、2026年3月1日から住宅ローン変動金利の基準金利を見直すと案内していますが、既存契約の年2回型は2026年7月約定返済分から反映とされています。みずほ銀行でも、2026年4月1日基準の新利率は2026年7月約定返済分から適用と案内されています。
相談の場でも、こんな会話がありました。
「ニュースでは利上げって言っていたのに、うちの返済額はまだ変わっていません」
「それなら大丈夫、ではないんです。今は“まだ反映前”の可能性があります。まずはご契約の銀行で、見直し基準日と反映月を確認しましょう」
ここは本当に大事です。
不安になる前に、まず契約書やマイページを見る。
家計防衛は、そこから始まります。
2. 一方で、預金のある人には追い風も出てきます
利上げというと、どうしても「負担が増える話」ばかりが目立ちます。
でも、家計全体で見ると、悪いことばかりではありません。
金利が上がれば、預金金利も上がりやすくなります。三菱UFJ銀行の解説でも、利上げは預金者にとって受け取る利息の増加につながる側面があると整理されています。
先日、50代のご夫婦からこんなご相談がありました。
「住宅ローンはもう終わっていて、預金はそれなりにあります。でも、何年もほとんど利息がつかないので、正直、置きっぱなしでした」
私はそのとき、「これからはどこに預けても同じではなくなるかもしれません」とお伝えしました。
超低金利の時代は、預金先を細かく気にしない方も多かったと思います。ですが、金利のある時代に入ると、預金の置き場、期間、流動性の持たせ方で差が出やすくなります。
もちろん、利息がつくと言っても、住宅ローン負担の増加を一気に打ち消すほどではありません。
それでも、現金を多く持っているご家庭にとっては、小さな変化ではありません。
借りている人には逆風、預けている人には一部追い風。
この“明暗が分かれる”のが、利上げ局面の特徴です。
3. 物価にはブレーキがかかりやすいが、生活実感には時間差があります
利上げには、景気の過熱や物価の上昇を抑える役割があります。利上げは企業や個人の借入を抑え、需要を冷やすことで、物価上昇を抑制しやすくなります。
ここだけ聞くと、「じゃあ生活は少し楽になるのか」と思うかもしれません。
ただ、家計相談の現場では、そんなに単純ではありません。
「利上げで物価が落ち着くなら、いいことでもあるんですよね?」
「理屈としてはそうです。ただ、生活実感としては、返済負担や借入負担のほうが先に見えやすいんです」
これが実感です。
物価へのブレーキは、少し時間差を伴います。
しかも、すべての品目がきれいに下がるわけではありません。
食品、教育費、社会保険料、各種サービス料金など、家計を圧迫する項目は金利だけで説明できないものも多いからです。
ですから、利上げ=すぐに生活が楽になる、とは考えないほうがいい。
短期的には、むしろ「お金を借りている側の負担感」のほうが先に出やすい。
ここは冷静に見ておきたいところです。
4. 家計の“余白”があるかどうかで、同じ利上げでも感じ方が変わります
FPとして日々感じるのは、同じ0.25%の上昇でも、家計へのダメージは皆同じではないということです。
余裕資金があるご家庭、固定費が整理されているご家庭、教育費や車の支出が一段落しているご家庭は、利上げの影響を受けても立て直しやすい。差し迫ってお困りでなない様子・・・。
一方で、住宅ローン、教育費、保険、車、通信費、習い事などが積み重なっているご家庭は、じわじわ効いてきます。よく家計がカツカツで大変なんです・・・という場合。
実際、ある子育て世帯のご相談では、住宅ローンそのものよりも、家計全体の固定費の重さのほうが問題でした。
「住宅ローンが上がるのが怖いんです」
「もちろんそこは大事です。ただ、今の家計を見ると、通信費、保険、車の維持費、教育費のほうが先に見直した方が早く効果が出ます。利上げは“きっかけ”であって、家計の弱いところを見直すタイミングでもありますね。」
ここは、声を大にしてお伝えしたいところです。
利上げ局面では、住宅ローンだけを見ていても足りません。
家計全体の固定費を点検し、毎月どれだけの余白があるかを把握することからスタートしてください。余裕がある家計では、神経質にならなくても大丈夫。余裕のない家計では、今すぐ手を打ちましょう。
5. 「借り換えるべきか」より先に、「自分の家計は耐えられるか」を確認すべきです
利上げの話になると、必ず出てくるのが「じゃあ固定に借り換えたほうがいいですか」という質問です。
これは自然な反応ですし、選択肢として間違っているわけでもありません。
ただ、ここも私はいつも同じことを申し上げています。
借り換えは不安で決めるものではなく、数字で決めるものです。
すでに固定金利はかなり上がっています。住宅金融支援機構が公表している2026年6月の【フラット35】最頻金利は、融資率9割以下で3.210%、9割超で3.320%です。固定金利の世界では、もう3%超は珍しい水準ではありません。
【フラット35】の解説でも、全期間固定金利型は変動金利型より先に上がる可能性があり、借り換えのタイミングは慎重に見るべきとされています。さらに、返済途中で金利が上昇した場合を想定し、返済額が増えても家計を圧迫しないか、繰り上げ返済で対応できるかを事前に確認する重要性が示されています。
ですから、ここで本当にやるべきことはシンプルです。
- 金利が0.25%、0.5%、1.0%上がったときの返済額を試算する
- その増加分を家計が吸収できるか確認する
- 吸収できないなら、固定費の見直し、貯蓄の積み増し、必要に応じて借り換え検討へ進む
順番を間違えないことです。
まとめ 利上げは“誰かの話”ではなく、“家計の設計の話”です
日銀の利上げは、住宅ローンを借りている人だけの問題ではありません。
返済、預金、物価、固定費、家計の余白。
暮らしのいろいろな場所に、少しずつ影響が及びます。
相談現場で感じるのは、金利上昇そのものより、自分の家計がその変化にどう反応するかを把握していないことのほうが怖い、ということです。
「うちは変動だけど、どのタイミングで返済額が変わるのか」
「預金はこのまま置いていていいのか」
「もし月1万円返済が増えても、家計は回るのか」
こうした問いに答えられるご家庭は、利上げ局面でも慌てにくい。
逆に、何となく大丈夫だろうで来たご家庭ほど、あとから苦しくなりやすい印象があります。
利上げは、怖がるためのニュースではありません。
家計を点検し直すきっかけです。
住宅ローンの返済予定表を見直すこと。
預金の置き方を見直すこと。
固定費を洗い出すこと。
その小さな確認の積み重ねが、これからの家計防衛ではますます大切になっていくと思います。
金利上昇・・・住宅ローン借り換え前にやるべきこと(動画)
いよいよ住宅ローン金利が上がる。変動金利で借りている人が、いま本当に確認すべきこと
住宅金融支援機構HPより
これまで私は、住宅ローンの変動金利については、何度も同じことをお伝えしてきました。
それは、「いま安いから大丈夫」と考えてはいけないということです。
特に、ネット銀行を中心に0.3%台、0.4%台といった超低金利が並んでいた時期は、固定金利との差があまりにも大きく、正直、かなりいびつな状態だったと見ています。あの局面では、毎月返済額の安さだけを見れば、変動金利が魅力的に見えるのは当然です。実際、多くの方がそちらを選びました。
ただ、私は当時から一貫して、変動金利は“得な選択”ではなく、“金利上昇リスクを自分で引き受ける選択”ですとお伝えしてきました。
借りるときに大事なのは、いま何%かではありません。
金利が上がったとき、自分の家計が耐えられるかどうかです。
そして今、その前提を本気で見直す局面に入っています。
日銀は2025年12月の金融政策決定会合で、政策金利を0.5%程度から0.75%程度へ引き上げました。さらに、2026年6月、日銀の会合で31年ぶりに1%になるともいわれ、今後も経済・物価情勢に応じて、金融緩和の度合いを調整していく方針を示しています。住宅ローンを借りている側から見れば、もう「金利は上がるのか、上がらないのか」を議論する段階ではなく、“どう影響が出るか”を先に確認しておく段階に入った、という理解でいいと思います。
固定金利の水準を見ても、その流れははっきりしています。住宅金融支援機構が公表している2026年6月の【フラット35】最頻金利は、融資率9割以下で3.210%、9割超で3.320%です。長期固定で3%を超える水準が、もう現実のものになっています。 (フラット35 の6月の金利はこちら)
加えて、【フラット35】の解説ページでも、2025年12月の政策金利引き上げを受け、一部の金融機関が変動金利型住宅ローンの金利を引き上げたり、2026年4月に基準金利を引き上げると発表していると案内されています。
ですから、ここから先に必要なのは、漠然と不安になることではありません。
自分の契約を、きちんと点検することです。
まず見てほしいのは、「自分のローンがどう動く契約なのか」
住宅ローンの相談で、実はかなり多いのが、
「変動金利で借りています」までは把握していても、その先の契約条件をよく見ていないケースです。
でも、ここがいちばん大事です。
同じ変動金利でも、
- いつ基準金利が見直されるのか
- いつ返済額に反映されるのか
- 毎月返済額はすぐ変わるのか
- しばらく据え置かれるのか
このあたりは、銀行や商品によって違います。
たとえば三菱UFJ銀行では、2025年12月19日の短期プライムレート引き上げに伴って、2026年3月1日から住宅ローン変動金利の基準金利を見直すと案内しています。そのうえで、既存契約のうち年2回型は、2026年4月1日が見直し基準日で、2026年7月約定返済分から反映とされています。
みずほ銀行でも、2026年4月1日基準の新利率は、2026年7月約定返済分から適用と案内されています。
ここで読者の方にお伝えしたいのは、
ニュースで利上げを見たからといって、全員の返済額が翌月から一斉に上がるわけではないということです。
逆に言えば、
「まだ返済額が変わっていないから大丈夫」と考えるのも早い、ということです。
いま確認すべきなのは、世の中全体の金利見通しではなく、まずは次の5点です。
- どの銀行で借りているか
- 金利タイプは何か
- 返済方式は元利均等か、元金均等か
- 金利の見直し基準日はいつか
- 返済額への反映は何月か
ここを見ないまま、借り換えだ、固定化だ、と動くのは順番が逆です。
「5年ルール」「125%ルール」があるか。ここは必ず確認してください
次に見てほしいのが、いわゆる激変緩和措置の有無です。
住宅ローンの変動金利では、「5年ルール」「125%ルール」という言葉を聞いたことがある方も多いと思います。
三菱UFJ銀行では、変動金利かつ元利均等返済で借りている場合、5年ルール・125%ルールがあると案内しています。
5年ルールは、金利が見直されても毎月返済額そのものは5年間変わらない仕組み。
125%ルールは、その5年後の見直しでも、新しい返済額は前回の1.25倍までに抑える仕組みです。
ここだけ聞くと、かなり安心材料に見えるかもしれません。
でも、実務ではここも勘違いが多いところです。
まず、このルールは変動金利なら必ずついているわけではありません。
PayPay銀行は、住宅ローンに5年ルール・125%ルールはないと明記しています。
SBI新生銀行も、変動金利住宅ローンでは5年ルール・125%ルールを採用していないと案内しています。 Source
ソニー銀行も同様に、5年ルールや125%ルールに基づく返済額計算は行っていません。
つまり、同じ「変動金利」で借りていても、
金利上昇が家計にどう当たるかは、銀行ごとにかなり違うということです。
ここは本当に大事です。
金利が低かった時代は、この差が見えにくかった。
でも、金利が上がる局面では、その差がそのまま家計負担の差になります。
5%ルールや、125%ルールがないということは、つまり金利上昇するとダイレクトに返済金額が増えます。その支払いが増えても問題ない家計であればOKです。 何パーセントまで家計が耐えうるか?確認が必要です。 また、もし、ご自身の借りている「変動金利」が5年ルールや125%ルールがないかどうか?それすら、わからない場合は、早急に金融機関に問い合わせしてください。
5年ルールがあるから安心、ではありません。未払利息の怖さはここからです
もうひとつ、実際によく誤解されるのが、
「5年ルールがあるなら、とりあえず今は安心ですよね」という考え方です。
気持ちはわかります。
毎月返済額が急に上がらないなら、たしかに表面上は家計へのショックがやわらぎます。
でも、問題はその中身です。
全国銀行協会は、変動金利・元利均等返済において、返済額が変わらない5年間に金利が急上昇すると、利息部分が毎月返済額を上回り、その超過分が未払利息としてたまっていく可能性があると説明しています。
返済額が変わらないことと、負担が増えていないことは、同じではありません。
返済額が据え置かれていても、
その中身がほぼ利息の支払いになってしまえば、元本は減りません。
場合によっては、元本が全然減っていないどころか、未払利息が後ろにたまっていくこともあります。
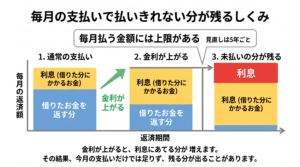
つまり、5年ルールは家計急変を防ぐ仕組みではあっても、
金利上昇そのものを無効にしてくれる仕組みではないということです。
ここを勘違いしていると、気づいたときには「思ったより残高が減っていない」「最後に負担が残る」ということになりかねません。
では、いま何をするべきか。私はまず“防御”を勧めます
ここまで読むと、不安になる方もいると思います。
でも、私はこういう局面で大事なのは、慌てて大きな決断をすることではなく、まず守りを固めることだと思っています。
最初にやってほしいのは、金利上昇シミュレーションです。
「もし金利が0.25%上がったら」
「0.5%上がったら」
「1.0%上がったら」
この3段階くらいで、毎月返済額がどう変わるのかを確認してください。
銀行のマイページやシミュレーターで出せる場合が多いです。ソニー銀行でも、将来の返済額の目安はシミュレーションで確認できると案内しています。
そして、ここが実務上かなり効くのですが、
増える見込みの返済額を、いまから先取りで別口座に移しておくことをおすすめします。
たとえば、シミュレーション上で月1万2,000円増えるなら、
その1万2,000円を今月から別口座へ移す。
私はこれを、よく「仮想的に返済額が上がったつもりで貯める」と説明します。
こうしておけば、
- 実際に返済額が上がったときのショックが小さくなる
- 余力が確認できる
- 必要なら繰り上げ返済の原資にもなる
という形で、後からかなり効いてきます。
金利上昇局面では、攻めるより先に、まず防御です。
借り換えは“正解”ではなく、“条件が合えば有効”です
このタイミングで、固定金利への借り換えを考える方も多いと思います。
もちろん、それ自体は自然な判断です。
ただ、ここも私はいつも同じことを言っています。
借り換えは、気持ちで決めるものではなく、計算で決めるものです。
すでに固定金利は以前よりかなり上がっています。【フラット35】の最頻金利を見ても、3%台に入っています。
そのうえで、借り換えには、
- 事務手数料
- 登記関係費用
- 場合によっては既存ローンの手数料
などがかかります。
ですから、借り換えを検討するときは、
「変動が怖いから固定へ」ではなく、
- いまの残高はいくらか
- 残り何年あるか
- 借り換え費用を入れても総返済額で得か
- その差額は、安心を買うだけの価値があるか
ここまで見てから判断してください。
特に、残高が大きく、残期間が長い人は検討余地があります。
一方で、残高がかなり減っている人、完済が近い人は、借り換えコストのほうが重くなることもあります。
まとまった資金があるなら、繰り上げ返済はかなり有効です
もし手元に余力があるなら、私はこの局面では元本を減らす動きを前向きに検討すべきだと思っています。
全国銀行協会でも、繰り上げ返済については、
毎月の負担を軽くしたいなら「返済額軽減型」、
支払利息を減らしたい、完済を早めたいなら「期間短縮型」と説明しており、利息軽減効果は期間短縮型のほうが高いとしています。
金利が上がる局面では、
これから先の利息計算の土台になる元本そのものを減らすことに意味があります。
もちろん、ここは無理をしてはいけません。
生活防衛資金まで削って繰り上げ返済するのは違います。
ただ、余剰資金があり、教育費や急な支出への備えも確保できているなら、期間短縮型の繰り上げ返済は、かなりまっとうな対応です。
住宅ローン対策は、ローン単体ではなく家計全体で考えてください
最後に、これは実務上かなり重要だと思っていることですが、
住宅ローンの金利が上がる局面になると、皆さんローンのことだけを見ます。
でも、本当に見るべきなのは家計全体の固定費です。
- 通信費
- 保険料
- 車の維持費
- サブスク
- 教育関連の定期支出
- ボーナス頼みになっている支出
こういうものを一度洗い出して、
毎月の固定支出を少しでも軽くしておく。
そのうえで浮いたお金を、住宅ローン対策の原資に回す。
私は、これはかなり現実的で、効果の高い動きだと思っています。
金利が上がるからといって、いきなり借り換えだけが正解ではありません。
まずは家計の出血を止めて、耐久力を上げる。
そのうえで、必要なら借り換えや繰り上げ返済を検討する。
順番としては、こちらのほうが無理がありません。
まとめ
大幅な利上げ局面は、家計にとってたしかに重いです。
でも、必要以上にパニックになる話でもありません。
こういうときに大事なのは、
「変動金利は危ない」という雑な結論に流されることではなく、
自分の契約がどういう条件で、どのタイミングで、どんな形で家計に影響するのかを正確に知ることです。
確認すべきことは、実はそんなに多くありません。
- 自分の契約に5年ルール・125%ルールがあるか
- 返済方式は元利均等か、元金均等か
- 金利見直しの基準日と反映月はいつか
- 金利が上がったとき、毎月いくら増えるのか
- その増加分を家計が吸収できるのか
ここを確認して、先に手を打てる人は、金利上昇局面でもそこまで崩れません。
逆に、契約の中身を見ないまま、「なんとなく大丈夫」で来た人ほど、後で苦しくなります。
住宅ローンは、借りるときの判断も大事ですが、
本当に差が出るのは、借りた後にどう管理するかです。
いまは、ニュースを追いかけるより先に、
契約書、返済予定表、銀行のマイページを開いてください。
話はそこからです。
変動金利を選択中の方が今やるべきこと(動画解説)
【納税協会主催】「社長、老後は大丈夫ですか?」セミナーレポート:人生100年時代を生き抜く経営者のための資産防衛術
1. 経営者が直面する「事業継続と資産防衛」への危機感
先日、納税協会主催による「第13回特別講演会」が開催されました。回を重ねるごとに重要性を増す本講演会ですが、今回のテーマは、組織のリーダーにとって避けては通れない「経営者の老後リスクと資産のゆくえ」です。
会場は、自社の将来だけでなく、認知症による経営権の凍結リスクや、法人・個人資産の橋渡しといった切実な課題を抱える経営者の方々で埋め尽くされ、文字通りの「満員御礼」となりました。人生100年時代、単なる「老後資金の準備」に留まらない、戦略的なアセットマネジメントへの関心の高さが浮き彫りとなった熱気あふれる講演会をレポートします。
2. セミナー概要:経営者のための「お金の全体設計」戦略
本セミナーでは、山下FP企画の代表であり、経営者の資産防衛に精通した山下幸子氏が登壇。「全体設計」という視点から、経営者の直面するであろう課題について、お話をいたしました。
【講師】 山下FP企画 代表 山下幸子 氏
【タイトル】 「社長、老後は大丈夫ですか? 〜認知症・介護・相続・そして子や孫へ〜 人生100年時代の“お金の全体設計”セミナー」
【主な講義内容】 経営者の「守り」と「攻め」を統合した、極めて実効性の高い項目が網羅されました。
- 経営権を守るための備え: 認知症・介護による「経営停止リスク」への具体的対策
- 承継の全体設計: 親族内承継・事業承継を見据えた相続対策の核心
- 資産の継続性: 家族信託を活用した、確実な資産バトンの渡し方
- 三世代運用戦略: 会社と家族、そして孫の代までを見据えた長期資産運用
- 税務と資産防衛: 納税と資産形成のバランスを最適化する視点
3. 参加者の声:データが証明する「経営者視点」への高評価
セミナー後のアンケート結果(ソース資料)によると、参加者の満足度は極めて高く、「内容の分かりやすさ」「今後の備えへの役立ち度」において、大半の経営者が最高評価を寄せています。
特に注目すべきは、アンケート項目「Q6:同じ立場の方におすすめしたいか」に対し、大多数が「ぜひおすすめしたい」と回答している点です。経営者同士の共通言語で語られる戦略が、いかに信頼を得ているかを物語っています。
| 重点テーマ | 経営者にとっての戦略的意義(参加者の評価) |
|---|---|
| 認知症・介護への備え | 経営権凍結リスクへの「リスクマネジメント」として非常に有益 |
| 相続・事業承継対策 | 法人資産と個人資産を統合して考える「出口戦略」の重要性を実感 |
| 三世代運用・投資 | 投資への関心が喚起され、「より詳しく聞きたい」との具体的な要望が続出 |
| 家族信託・生命保険 | 資産を確実に次世代へ繋ぐ「レガシー・プランニング」の具体策として評価 |
4. 現場レポート:対話と実践が生み出すポジティブな熱量
講演中は経営者が抱える漠然とした不安を、データと実例を用いてロジカルに解き明かしていきました。
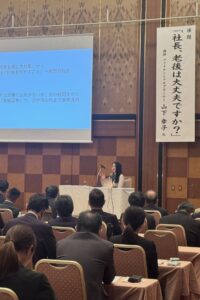
会場内では、配布資料が書き込みで埋まるほど熱心にメモを取る参加者の姿が目立ちました。質疑応答では、「投資についてもう少し詳しく聞きたい」といった具体的な運用相談や、事業承継に紐づく深い質問が次々と寄せられました。単なる知識の伝達ではなく、自社の、そして家族の未来を守るための「戦略会議」のような、前向きでかつ明日から取り組める事もしっかりお伝えできたと思います。
5. 講師・山下幸子が「経営者向けマネーセミナー講師」に選ばれる理由
アンケート結果(IMG_0008等)から読み取れる、山下氏が講師として圧倒的な支持を受ける理由は以下の3点に集約されます。
- 「三世代」を見据えた超長期的視点 短期的な資産形成ではなく、子や孫まで含めた「三世代運用」を提唱。経営者が最も重視する「一族の永続的な繁栄」に直結する視点を持っています。
- 専門用語を排除した「経営者目線」の解説 複雑な税務や金融商品を、経営実務に即した平易な言葉で解説。「内容がスッと入る」という評価は、多忙な経営者にとって最大の価値となっています。
- 資産運用の「具体性」を刺激する力 「投資についてさらに詳しく学びたい」という声が多く挙がっているように、参加者のアクションを促し、より深いコンサルティングニーズを引き出す能力に秀でています。
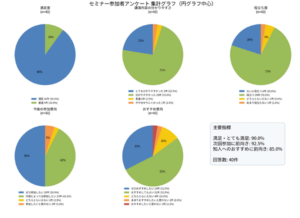
6.アンケート集計結果の動画
7. まとめ:経営者団体・組織運営の皆様へ
今回の納税協会での成功事例が示す通り、「経営者の老後リスクと資産防衛」は、今、組織のメンバーが最も渇望しているテーマです。本セミナーは単なる教育プログラムではなく、会員企業のリスクを軽減し、永続的な事業継続を支援する「会員満足度向上のための戦略的ソリューション」です。
山下FP企画では、各団体の特性や課題に合わせ、以下のテーマを自由にカスタマイズして提供可能です。
- 「認知症による経営権凍結」を回避する家族信託の実務
- 三世代先まで資産を残す「経営者のための投資戦略」
- 法人と個人の資産を最適化する「究極の出口戦略」
貴団体の会員様が抱える「目に見えないリスク」を安心に変え、次世代への確かな架け橋を築くため、ぜひ本プログラムの導入をご検討ください。
【講演・セミナー設計のご相談・お申し込み】 貴団体のニーズに合わせたカスタマイズ・セミナーのご提案を承ります。詳細および実施のご相談は、山下FP企画までお気軽にお問い合わせください。
全5回シリーズ|第5回・最終回 制度改正で動く人、動かない人——老後資金の差はこうして広がる
制
情報を知っただけでは、老後は変わらない。企業型DC・iDeCo・退職金・年金をどう「行動」に変えるかで、5年後・10年後の安心は変わっていきます。
📢 この記事を読んでほしい方
- ✅ 制度改正の情報は見たけれど、結局どう動けばよいか決め切れていない方
- ✅ 退職金、企業型DC、iDeCo、公的年金をどうつなげるべきか迷っている方
- ✅ 60歳前後で、老後資金づくりを「知識」で止めず、具体的な行動に変えたい方
- ✅ 会社員・経営者として、自分専用の老後設計図を作りたい方
🔴 まず結論——本当に差がつくのは、「知った人」ではなく「動いた人」です
この5回シリーズを通して、私は繰り返しお伝えしてきました。
税制は変わる。制度は変わる。
そしてそのたびに、得をする人と、何も変わらない人が生まれます。
その差は、年収の差だけではありません。
投資のセンスの差でもありません。
本当の差は、とても静かに、でも確実に広がります。
それは、「知って動いたか」、それとも「知っていたのに動かなかったか」の差です。
2026年改正では、企業型DCのマッチング拠出制限撤廃、iDeCoの加入可能年齢引き上げ、掛金上限引き上げという、老後資金づくりに直結する改正が予定されています。これは単なるルール変更ではなく、老後資産を増やす“行動余地”が広がる改正です。
出典:厚生労働省
「制度改正の話は何度も見ました。でも、結局うちは何をすればいいのか分からなくて、そのままになっています」
2026年改正で“今動くべき理由”
行動の差が、そのまま老後資金の差になる
2026年4月1日には企業型DCのマッチング拠出制限が撤廃。
2026年12月1日にはiDeCoの加入可能年齢引き上げ、掛金上限引き上げが予定されています。
制度は広がりますが、確認しなければ使えず、設計しなければ活きません。
出典:施行スケジュールPDF
💬 CFP20年の実感
老後資金で差がつく方は、最初から制度に詳しい方ではありません。自分の老後を「自分ごと」として捉えた方です。完璧に理解してから動こうとする方ほど遅れます。現実には、「このままではいけない気がする」と感じて動いた方から、静かに差がつき始めます。また、今までの経験上、上手くお金を「回している」人の特徴は、まずは最初の第一歩を踏み出せる人です。それと「時間を大切にしている」「約束を守る」人でした。ルーズな方に成功者はいない・・・これは今まで何千人も接していて感じることです。
📌 同じ情報を聞いても、人生が分かれる瞬間がある
私はCFPとして20年、数え切れないほどのご相談を受けてきました。その中で何度も見てきたのが、同じ話を聞いたのに、数年後まったく違う結果になる人たちです。
ある方は、その場で行動します。勤務先の企業型DCを確認する。マッチング拠出の余地を調べる。退職金の受け取り方を検討する。iDeCoを続けるべきかを相談する。年金の受給開始時期と、退職後も働く前提でキャッシュフローを見直す。
一方で、ある方はこう言います。「そのうち考えます」「制度が変わってからでいいですよね」「まだ退職まで少しあるので」。この“また今度”が、老後資金では本当に重いのです。
ここが大事です。
老後資金の差は、ある日突然ドンと開くのではありません。
企業型DCを確認したか、iDeCoの継続可否を見たか、退職金の受け取り順を考えたか——。そうした小さな判断の積み重ねで、気づかないうちに差が広がっていきます。
⏰ 2026年改正は、「知っていれば得」ではなく「使って初めて意味がある」
1,2026年4月1日|企業型DCのマッチング拠出制限撤廃
加入者掛金が事業主掛金を超えてはならないという制限が撤廃されます。これにより、これまで「会社掛金が少ないから積めない」と止まっていた方にも、拠出限度額の枠を活かす余地が広がります。出典:厚生労働省
2,2026年12月1日予定|iDeCoの加入可能年齢引き上げ
一定要件のもと、60歳以上70歳未満までiDeCoに加入・継続拠出できる方向です。60代の資産形成が「もう遅い」ではなく、「まだ設計し直せる」へ変わります。出典:厚生労働省PDF
3.2026年12月1日予定|掛金上限の引き上げ
第2号加入者は企業年金と共通の拠出限度額として月額6.2万円、第1号加入者はiDeCoと国民年金基金の共通限度額として月額7.5万円へ引き上げられる方向です。使える枠が広がるほど、「どう使うか」の差が出ます。出典:厚生労働省
制度改正でよくある誤解
制度が良くなることと、自分の老後が良くなることは同義ではありません。
掛けなければ増えません。確認しなければ使えません。設計しなければ活きません。
つまり、知識は入口にすぎず、老後を変えるのは行動だけなのです。
👥 動く人は、最初から完璧ではない——でも「自分ごと」にした時点で一歩先にいる
ここで誤解してほしくないのは、動く人は、最初から制度に詳しい人ばかりではないということです。むしろ現実には、「よく分からないけれど、このままではいけない気がする」、「退職金をもらってから考えるのでは遅いかもしれない」と感じた時点で相談に来られる方が多いのです。
私は、それで十分だと思っています。最初から完璧に分かっている必要はありません。でも、自分の老後を“自分ごと”にした人は強い。なぜなら、その瞬間からお金の見え方が変わるからです。
💬 CFP20年の実感
企業型DCは、ただ会社が入れてくれているだけの制度ではなくなります。iDeCoは、何となく節税になる制度ではなくなります。退職金は、まとまったお金ではなく、人生後半を支える設計資金として見えてきます。年金は、もらえるかどうかの不安材料ではなく、いつどう受け取るかを考える戦略要素になります。この見え方の変化こそが、行動の始まりです。退職金は最後のお給料ですから、大事に取っておくのはわかりますが、お金の置き場所があっていないのが散見します。ゴール設定のないままにいかに商品に振り回されているのを目の当たりにして、「ライフプラン&マネー計画」の重要性を訴え続けなければと思います。
⚠️ 動かない人に共通するのは、「お金の問題」を「気分の問題」にしてしまうこと
「何となく不安」「何となく面倒」「よく分からないから後回し」「忙しいから今は無理」。こうした感覚は自然です。けれど、そのままにしていると、本来なら整理できたはずのテーマが、ずっと“モヤモヤ”のまま残ります。すると、退職金を前にしても決められない。iDeCoを続けるか止めるか判断できない。企業型DCがあるのに内容を把握していない。公的年金の受給時期も何となくで決める。結果として、制度はあるのに、自分の人生に取り込めていないのです。
私はこれを、
「制度を持っているのに、使えていない状態」
だと考えています。
そして実は、この状態がいちばんもったいないのです。
👔 会社員に起きやすい差——「制度に入っていた人」と「制度を使いこなした人」の差
会社員の方で多いのは、「うちの会社には企業型DCがあります」「iDeCoも聞いたことはあります」という状態で止まってしまっているケースです。でも、ここから先で差がつきます。
掛金はいくらなのか。マッチング拠出はあるのか。商品ラインナップはどうなっているのか。60歳以降の働き方と制度継続はどうなるのか。退職金との受け取り順はどう考えるべきか。このあたりを一度でも整理した方は、老後への不安がかなり具体化します。そして、具体化した不安は、対策できます。
💬 CFP20年の実感
私は、会社員の老後準備で最も怖いのは、「制度があるから安心だろう」という思い込みだと感じています。制度があることと、制度が活きていることは、まったく別です。制度を使いこなせて初めて、安心に変わります。今までは、iDeCoやってます、NISAやっています、それだけで満足かもしれませんが、何パーセントで運用し続けないといけないか?を理解して商品を選択している方は皆無です。なんとなくで行けるほど人生は甘くありません。一刻も早くご自身のライフプランを作成するべきだと思います。
🏢 社長に起きやすい差——「退職金を出せる社長」と「退職金を設計できている社長」の差
経営者・社長の場合、この差はもっと大きくなります。会社に利益がある。役員退職金も出せる。企業型DCも検討している。iDeCoも使えるかもしれない。ここまでは良いのです。ただ、その先が分かれ道です。
役員報酬と退職金のバランスはどうするのか。法人にお金を残すのか、個人に移すのか。退職金をいつ受け取るのか。事業承継や相続とどうつなげるのか。自分は引退するのか、働き続けるのか。ここが決まっていないと、制度はあっても、設計はありません。
社長ほど「制度の選択」より「人生の出口設計」が重要です
社長は、単に老後資金を増やすだけでは足りません。会社のお金、個人のお金、家族の未来、仕事の終わらせ方。それら全部を一枚の設計図に落とし込んで初めて、老後が安定します。
🧭 私が提唱する「枯れない財布づくり」は、“生き方の設計”です
このシリーズを通して、私は一貫して、制度だけの話で終わらせないようにしてきました。なぜなら、老後資金は単なる数字ではないからです。
私は、働くことは生きがいだと思っています。そして、人に役立つことは、自分の価値になるとも思っています。だから、60代以降の資産形成を考えるときも、「もう働かない前提」だけで考えるのではなく、「どう働き続けたいか」「どんな形で人の役に立ちたいか」「そのために、お金にどんな役割を持たせるか」まで含めて考える必要があるのです。
それが、私の考える“人に役立ちながら、お金にも働いてもらう”=枯れない財布づくりです。老後資金は、貯めるだけでは完成しません。生き方と結びついたときに、初めて意味を持ちます。
iDeCoの税制メリット(公式)
iDeCoには、積み立てる時の全額所得控除、運用益非課税、受け取る時の控除という、強力な税制メリットがあります。つまり、掛ける時・育てる時・受け取る時のすべてで税制優遇を受けられる制度です。
出典:厚生労働省 iDeCo概要
✅ では、今すぐ何をすればいいのか
最終回として、まず実行したい5つのこと
- 自分の立場を整理する —— 会社員か、経営者か、個人事業主かで、使う制度も優先順位も変わります。
- 退職金の受け取り時期・使い道を仮置きする —— いつ受け取り、何に使い、いくらを守り、いくらを働かせるか。仮でも置くことで判断軸ができます。
- 企業型DC・iDeCoの現状を確認する —— 今いくら積んでいるのか。制度変更後に何ができるのか。確認しないままでは、改正の恩恵は受けられません。
- 公的年金の受給開始時期を検討する —— 感覚ではなく、働き方・家計・健康状態・退職金との兼ね合いで考える必要があります。
- ひとりで決め切れないなら、早めに相談する —— 老後資金はひとりひとり違うため、一般論だけでは最後の一手が決まりません。
老後資金は「制度選び」ではなく、あなた専用の設計図づくりです。企業型DCが向く人もいれば、iDeCoが補完になる人もいる。両方をどう組み合わせるかが重要な人もいる。退職金や公的年金との受け取り順が勝負になる人もいます。
制度改正で本当に差がつくのは、制度が変わった瞬間ではありません。
その後に、「自分はどう動くか」を考えたかどうかです。
知った人から有利になる。
でも、本当に人生が変わるのは、動いた人からです。
退職金・iDeCo・企業型DC・年金——一度、全部つなげて整理しませんか?
もしあなたが今、「退職金をどう受け取るべきか迷っている」、「企業型DCやiDeCoを見直した方がいい気がする」、「60代からでも遅くないのなら、一度きちんと整理したい」と感じておられるなら、それが動くタイミングです。
私は、老後資金の相談を単なる「いくら増やすか」の相談だとは考えていません。
それは、この先どう働き、どう生き、どう安心をつくるかの相談だと思っています。
制度の説明だけではなく、あなたの人生にとって、何をどの順番で、どう使うのが最適かという視点で、CFPとして20年の経験をもとに、丁寧に整理いたします。
※公開時は、上記ボタンのリンク先「#」をご自身のお問い合わせページURLに差し替えてください。
参考資料・公的リソース
- 厚生労働省「2025年制度改正について(私的年金制度)」
企業型DCのマッチング拠出制限撤廃、iDeCo加入可能年齢引き上げ、掛金上限引き上げの公式情報。 - 厚生労働省「私的年金制度の主な改正事項の施行スケジュール」PDF
2026年4月1日施行と2026年12月1日施行の改正ポイントを時系列で確認できます。 - 厚生労働省「iDeCo(個人型確定拠出年金)の概要」
拠出時・運用時・受取時の税制優遇の公式説明。 - 厚生労働省「iDeCoがパワーアップします!」PDF
iDeCoの加入可能年齢引き上げや掛金上限引き上げを分かりやすく説明した資料。 - 参考動画:DCチャンネル「iDeCo・企業型DCの掛金上限が62,000円に!」
制度改正の全体像を動画で把握したい方に参考になるコンテンツ。
SERIES COMPLETE
全5回シリーズ、完結です
第1回では税の“3つの法則”、第2回では退職所得、第3回ではiDeCoと企業型DCの比較、第4回では60代の老後設計、そして最終回の第5回では「動く人」と「動かない人」の差を整理しました。シリーズ全体を通してお伝えしたかったのは、制度は知るだけでは足りず、あなたの人生に合わせて使って初めて意味を持つということです。
CFP®・100歳人生コンサルタント®
【山下 幸子 やました ゆきこ】
CFP®/確定拠出年金診断士/実務20年
会社員・経営者・個人事業主の老後資金設計、退職金設計、iDeCo・企業型DC活用、ライフプラン相談に従事。私は、老後資金の相談を単なる「お金の相談」ではなく、この先どう働き、どう生きていきたいかを整える相談だと考えています。働くことは生きがい、人に役立つことは価値。そしてお金にも働いてもらう。その両輪でつくるのが、私の提唱する「枯れない財布づくり」です。
シリーズ一覧
全5回シリーズ|第4回 マッチング拠出解放&70歳加入延長——50代の「老後」が変わる
退職金を受け取ってから悩む人、受け取る前に動く人。その差は、想像以上に大きい。CFP20年の実務視点で、50代の「生き方」と「お金の持ち方」を結び直します。
📢 この記事を読んでほしい方
- ✅ 60歳前後で、退職金をどう受け取り、どう活かすか悩んでいる会社員の方
- ✅ 役員退職金・企業型DC・iDeCo・法人設計をどうつなげるべきか迷う経営者の方
- ✅ 「もう50代だから遅い」と感じつつ、本当はまだ打てる手があるのではと思っている方
- ✅ お金の話だけでなく、これからの働き方・生きがいも含めて老後設計を考えたい方
🔴 まず結論——50代~60代の老後は、まだ変えられます
60歳。
会社員なら、退職金、再雇用、年金受給。
経営者なら、役員報酬、退職金、事業承継。
この年代は、お金の判断が一気に押し寄せます。
そして多くの方が、こうおっしゃいます。
「退職金は入る予定です。でも、そのあとどうしたらいいのか分からない」
私はCFPとして20年、数多くのご相談を受けてきました。その中で痛感してきたのは、老後不安は「お金が足りない」ことだけで生まれるのではなく、自分はこの先どう働き、どう生きるのかが見えないときに、いっそう大きくなるということです。
だから私は、単に「貯めましょう」「運用しましょう」とは言いません。
私がずっとお伝えしてきたのは、働く=生きがい。人に役立ちながら、お金にも働いてもらう=枯れない財布づくりという考え方です。
「退職金は入る予定です。でも、預金のままでいいのか、運用すべきか、年金はいつから受け取るべきか……。決めなければいけないことが多すぎて、逆に動けないんです」
2026年制度改正の核心
50代~60代にも、まだ打てる手がある!
2026年4月1日から企業型DCのマッチング拠出制限が撤廃。
2026年12月1日からはiDeCoの加入可能年齢引き上げ、掛金上限引き上げが予定されています。
制度は、60代の老後設計を「終盤戦」ではなく「再設計の時間」へ変えようとしています。
出典:厚生労働省
💬 CFP20年の実感
若い頃の積立は「時間」が武器です。50代の積立は「制度」が武器です。今回の改正は、その制度の武器を強くしてくれるもの。私は、50代~60代のご相談ほど数字だけでは終わらず、人生観がにじむと感じています。だからこそ、一般論ではなく、ご本人の働き方・ご家族・退職時期・資産全体を見て判断することが欠かせません。
📰 新聞掲載のセミナーでも、私が伝えてきたこと
新聞掲載実績|50代から資産形成を・・・神戸新聞取材
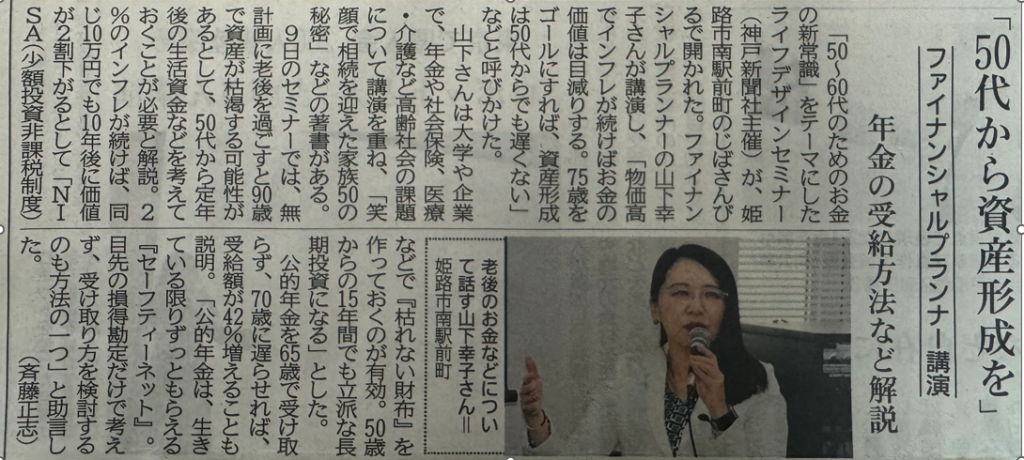
新聞取材でご紹介いただいたセミナーでも、私が一貫してお伝えしてきたのは、「50代・60代からでも、資産形成は遅くない」ということでした。画像の読み取りでは、見出しとして「50代から資産形成を」「ファイナンシャルプランナー講演」「年金の受給方法など解説」などが確認できます。
制度や数字はもちろん大切です。しかし本当に大切なのは、退職金を受け取った後の人生を、どんなふうに生きたいかという視点です。そこが定まると、お金の使い方も、守り方も、働かせ方も変わります。
📌 今回の改正が、50代にとって特に大きい理由
今回の制度改正は、若い世代だけの話ではありません。むしろ私は、50代こそ恩恵を感じやすい改正だと見ています。
理由は明快です。50代はまだ収入がある方が多い一方で、退職・再雇用・年金受給・退職金・医療介護費など、老後に直結する判断が一気に押し寄せる時期だからです。つまり50代は、「今のお金」と「これからのお金」を同時に設計できる最後の重要ゾーンなのです。
企業型DCのマッチング拠出制限が撤廃
2026年4月1日から、加入者掛金が事業主掛金を超えてはならないという制限が撤廃されます。これまで「本当はもっと積みたいのに会社掛金が少ないから積めない」という壁がありましたが、その壁が外れます。出典:厚生労働省
iDeCoは70歳未満まで加入・継続拠出可能へ
2026年12月1日施行予定で、一定の要件のもと60歳以上70歳未満の方がiDeCoに加入・継続拠出できる方向です。経過措置も設けられます。出典:厚生労働省PDF
50代は「制度差」が最も効く年代になる
若い頃の資産形成は時間が武器ですが、50代は制度が武器です。退職金・年金・働き方の見直しと同時に制度活用を重ねることで、老後設計の精度が一段上がります。
制度改正の公的ポイント
2026年4月1日には、企業型DCのマッチング拠出における加入者掛金の額の制限が撤廃。2026年12月1日には、iDeCoの加入可能年齢引き上げと、iDeCo・企業型DC・国民年金基金の拠出限度額引き上げが予定されています。
出典:施行スケジュールPDF
🏢 改正1|マッチング拠出解放で、「会社が少ないから、自分も積めない」が変わる
これまで企業型DCでは、加入者が自分で上乗せする掛金は、事業主掛金の額を超えてはならないという制限がありました。そのため、「本当はもっと積み立てたいのに、会社の掛金が少ないから自分も積めない」というケースが少なくありませんでした。出典:厚生労働省
しかし2026年4月1日から、この制限が撤廃されます。事業主掛金の額に縛られず、法定の範囲内で、自分の意思で積み増ししやすくなるのです。これは単なるルール改正ではありません。会社任せの老後から、自分でも責任を持って育てる老後へ進む改正です。
💬 CFP20年の実感
私はこれまで、「会社が月5,000円しか出していないから、自分も5,000円までしか出せないんですよね」と、あきらめた表情で話す方を何人も見てきました。今回の改正は、そうした“やる気があるのに制度で止められていた人”を救う改正だと感じています。
🌱 改正2|iDeCoは「60歳で終わり」ではなく、「70歳未満まで考えられる」時代へ
厚生労働省の公表資料では、2026年12月1日施行予定で、一定の要件を満たす60歳以上70歳未満の方について、iDeCoへの加入・継続拠出が認められる方向です。さらに、施行から3年を経過する日までの間は、経過措置も設けられます。出典:厚生労働省
また、厚労省のリーフレットでは、「50歳の方がiDeCoを始めても最大20年間の掛金拠出が可能に」というメッセージも示されています。出典:厚生労働省PDF
これは、「60歳が見えてきたから、今さら始めても意味がない」と感じていた方にとって、非常に大きな意味を持ちます。
ここで誤解してはいけないこと・・・
単に「70歳まで入れるようになる」から得、という話ではありません。大切なのは、退職金、公的年金、企業型DC、iDeCo、預貯金をどう役割分担し、どのタイミングで使うかです。制度が広がるほど、設計力の差が出ます。
💼 社長に伝えたいこと|退職金は「受け取る技術」より「つくる設計」が大事
経営者・社長の方の老後資金は、個人の家計だけでは完結しません。役員報酬、役員退職金、企業型DC、iDeCo、法人利益、事業承継——これらは全部つながっています。
だから「iDeCoをやれば安心」「退職金を出せば安心」という単発の話では済まないのです。社長ほど、退職金を「点」で見ると危険です。報酬・退職金・DC・税金・生活費まで含めて、一本の線で設計することが大切です。
💬 CFP20年の実感
「会社には利益があるから安心」「退職金は出せるから大丈夫」と思っていても、その後の受け取り方・運用方針・相続や承継の設計が曖昧なままだと、手元に残るお金は大きく変わります。社長ほど、制度を単品で見るのではなく、法人と個人をつなげて考える必要があるのです。(法人と個人のブリッジプラン)
👔 会社員に伝えたいこと|「制度があるから安心」と思った人ほど危ない
会社員の方は、「うちには企業型DCがあるから大丈夫」と思いがちです。しかし、制度があることと、制度を使いこなせていることは別です。
自分の会社の掛金はいくらか。マッチング拠出は導入されているか。60歳以降の働き方とiDeCo継続可否はどうなるか。退職金との受け取り設計はどうするか。これらを把握している方は、実は多くありません。
💬 CFP20年の実感
会社員の老後準備でいちばん怖いのは、「何となく入っているから大丈夫だろう」という無関心です。制度が変わる今こそ、「私はどう動くべきか」を考える絶好のタイミングです。マッチング拠出解放も、iDeCo加入年齢引き上げも、使う人にとっては武器になりますが、放置している人には何も起きません。
🧭 私が提唱する「枯れない財布づくり」とは何か
私は、老後資金の話を単なる「貯める話」だとは考えていません。働くことは生きがいであり、人に役立つことは自分の価値になる。そして、お金にもきちんと働いてもらえれば、人生後半の安心はぐっと増していく。それが、私の考える「枯れない財布づくり」です。
稼ぐだけでは枯れます。貯めるだけでも枯れます。使うだけでも枯れます。しかし、人に役立ちながら働く自分と、役割を持って働くお金が両輪になれば、財布は簡単には枯れません。
iDeCoの税制メリット(公式)
iDeCoは、拠出時は掛金が全額所得控除、運用時は運用益が非課税、受取時は年金なら公的年金等控除、一時金なら退職所得控除の対象とされています。
出典:厚生労働省 iDeCo概要
✅ 60代のご相談で、私が必ず確認する5つのこと
個別相談で整理する5つの視点
- 何歳まで、どんな形で働くのか —— フルタイムか、再雇用か、役員継続か、事業を続けるのか
- 退職金をいつ、どう受け取るのか —— 受取時期、受取方法、他制度との重なり
- 公的年金の受給開始をどう考えるのか —— 受給時期で家計・税負担・働き方は変わります
- 企業型DC・iDeCo・預貯金をどう役割分担するのか —— 守るお金と働かせるお金を分ける
- 「安心」と「生きがい」をどう両立させるのか —— ただ増やすのではなく、人生後半をどう生きたいかまで含めて設計する。マンダラチャートを使ったりもします。
実は、ここが整理されるだけで、不安はかなり減ります。人は、お金の額が分からないから不安なのではありません。自分のお金の意味が分からないときに、不安になるのです。
老後資金は、「どの制度が得か」だけで決まりません。
会社員も、社長も、個人事業主も、家族も、収入も、退職金も、働き方も違います。
だから本当に必要なのは、
「あなたにとって、どの順番で、どう使うのが最適か」を見極めることです。
退職金を受け取る前に、一度整理しませんか?
企業型DC、iDeCo、退職金、年金、働き方。
これらをバラバラに考えるのではなく、あなた専用の設計図として整理したい方は、お気軽にご相談ください。
CFPとして20年。制度の説明だけでなく、人生後半のお金と生き方をどうつなぐかという視点で、あなたに合った「枯れない財布づくり」を一緒に設計いたします。
※公開時は、上記ボタンのリンク先「#」をご自身のお問い合わせページURLに差し替えてください。
参考資料・公的リソース
- 厚生労働省「2025年制度改正について(私的年金制度)」
マッチング拠出制限撤廃、iDeCo加入可能年齢引き上げ、掛金上限引き上げの公式情報。 - 厚生労働省「iDeCoがパワーアップします!」PDF
70歳までの加入可能性や掛金上限引き上げを分かりやすく説明した資料。 - 厚生労働省「私的年金制度の主な改正事項の施行スケジュール」PDF
2026年4月1日施行、2026年12月1日施行の改正ポイントを時系列で確認できます。 - 厚生労働省「iDeCo(個人型確定拠出年金)の概要」
拠出時・運用時・受取時の税制優遇の公式説明。 - 新聞掲載画像
「50代から資産形成を」「年金の受給方法など解説」といった趣旨で紹介されたセミナー記事。
NEXT EPISODE
第5回|制度改正で動く人、動かない人——老後資金の差はこうして広がる
最終回では、制度改正を知って「動いた人」と、知っていても「動かなかった人」の差が、5年後・10年後にどう広がるのかを、具体例とともに解説します。シリーズの締めくくりとして、問い合わせにつながる決定版に仕上げます。
CFP®【山下 幸子 やました ゆきこ】
CFP/確定拠出年金診断士/実務20年
会社員・経営者・個人事業主の老後資金設計、退職金設計、iDeCo・企業型DC活用、ライフプラン相談に従事。私は、老後資金の相談を単なる「お金の相談」ではなく、この先どう働き、どう生きていきたいかを整える相談だと考えています。働くことは生きがい、人に役立つことは価値。そしてお金にも働いてもらう。その両輪でつくるのが、私の提唱する「枯れない財布づくり」です。
シリーズ一覧